La clôture de l’emprunt FMCT Green est prévue le 5 novembre 2026. Pour l’aménageur de la Baie des Rois, à Libreville, le défi dépasse la mobilisation de 10 milliards FCFA : transformer des ventes foncières irrégulières en ressources disponibles aux dates de remboursement.
Un terrain peut prendre de la valeur sans produire immédiatement de trésorerie. À l’inverse, une obligation impose des rendez-vous de paiement. Le financement de la Façade Maritime du Champ Triomphal (FMCT) rapproche ces deux calendriers : celui de la commercialisation immobilière et celui du service de la dette. C’est dans leur articulation que se situe l’un des enjeux du dossier pour les investisseurs.
Le résumé de l’offre diffusé par la BVMAC présente deux tranches de 5 milliards FCFA : trois ans à 6,75 % brut et cinq ans à 7,50 % brut. La période annoncée court du 5 octobre au 5 novembre. Ces caractéristiques décrivent une opération proposée aux épargnants, pas le montant finalement souscrit.
Le bénéfice comptable ne suffit pas à lire la capacité de paiement
Le document complet de l’émetteur, dont les données 2025 sont provisoires, fait apparaître un résultat net de 14,930 milliards FCFA. Le résultat d’exploitation est toutefois négatif de 1,022 milliard, tandis que le résultat hors activités ordinaires atteint 16,454 milliards. Le texte rattache notamment cette dernière composante à une opération de rachat de créance.
La distinction est décisive. Un bénéfice peut renforcer la situation patrimoniale sans constituer une recette répétable chaque année. Pour apprécier un remboursement futur, il faut donc comprendre la nature des opérations comptabilisées, leurs effets sur la trésorerie et leur possibilité de renouvellement. Le seul résultat net ne permet pas de répondre à ces trois questions.
La FMCT décrit un chiffre d’affaires essentiellement fondé sur les cessions de parcelles, complété par des loyers et de l’assistance technique. Certaines ventes se finalisent sur plusieurs exercices. L’analyse doit ainsi porter autant sur le calendrier des encaissements que sur la valeur du foncier disponible : une vente attendue et une somme effectivement encaissée ne financent pas les mêmes échéances.
Le compte séquestre organise la réserve, sans créer les recettes
Le mécanisme prévoit d’alimenter chaque mois un compte séquestre d’un douzième de la prochaine échéance, capital et intérêts compris. Le résumé précise le nantissement de ce compte et du compte de paiement au profit des investisseurs.
Cette organisation vise à constituer progressivement la réserve nécessaire. Son utilité dépend néanmoins des ressources qui l’alimentent. Si un encaissement foncier est décalé, il faut pouvoir préserver simultanément cette réserve, les dépenses d’exploitation et les travaux. Le suivi des comptes affectés à la dette devient donc un indicateur plus directement utile que la seule progression du bilan.
Les tableaux indicatifs prévoient un premier remboursement de capital en 2028 pour la tranche courte et en 2029 pour la longue. Le différé laisse du temps aux projets ; il reporte aussi le moment où les paiements incluront des restitutions de principal. Une analyse de liquidité doit suivre ces années de montée en charge, sans assimiler différé de capital et absence d’intérêts.
La qualité verte et la liquidité répondent à deux autres questions
Les Green Bond Principles de l’ICMA, édition 2025, recommandent de documenter l’utilisation des fonds, la sélection des projets, leur gestion et le reporting. Ces lignes directrices volontaires permettent d’examiner la destination environnementale du financement. Elles ne remplacent pas l’étude de la solvabilité de l’émetteur. Une dépense éligible et une recette de remboursement sont deux objets distincts. La traçabilité des projets fait aussi partie des préparatifs d’une éventuelle émission verte tunisienne, à un stade différent du financement.
La possibilité de revendre les titres doit également être appréciée séparément. La première séance sans échange des obligations souveraines gabonaises, le 3 novembre, rappelle que l’admission à la Bourse ne suffit pas à établir une liquidité immédiate. Ce constat sur un autre émetteur ne préjuge pas des échanges futurs de FMCT Green.
Le suivi du dossier devra donc rapprocher les résultats définitifs du placement, l’affectation des ressources, les encaissements commerciaux et la constitution des réserves de paiement. La réussite de la levée sera un jalon ; la concordance entre ces flux et les échéances sera le test dans la durée.
Par Malik Séna
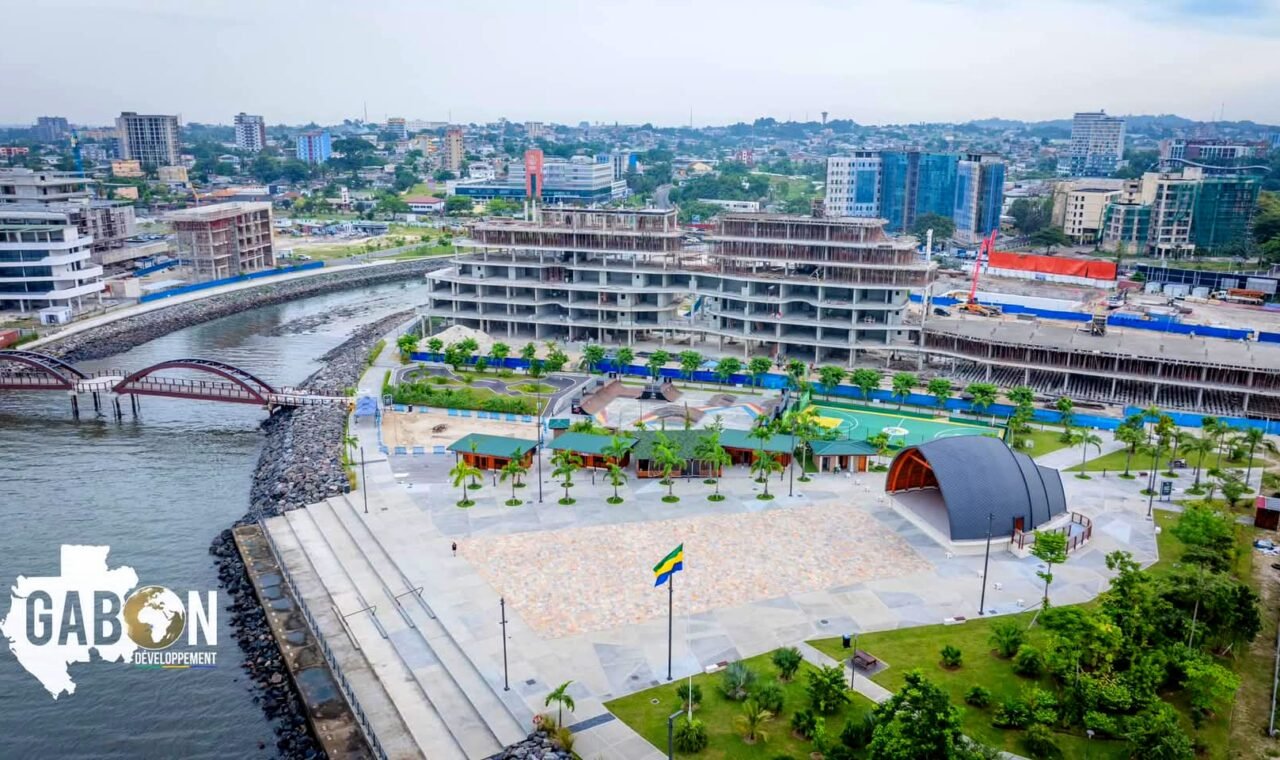
Photo d’archives : aménagements et skatepark de la Baie des Rois à Libreville. Shirmy25 / Wikimedia Commons, CC BY-SA 4.0. Fichier déposé le 29 mars 2025 ; date de prise de vue non établie. Original sans modification éditoriale. La photographie ne documente pas l’avancement des projets financés en 2026.