Les six assureurs directs cotés en Tunisie ont émis 1,335 milliard de dinars de primes sur les neuf premiers mois de 2026, en hausse de 11,9 %. STAR reste première par le volume, tandis que BH Assurance affiche la croissance la plus forte. Le comparatif montre surtout pourquoi taille commerciale, rythme de développement et rentabilité doivent être examinés séparément.
Par Nora Kémi
Le plus gros portefeuille n’est pas celui qui progresse le plus vite. À fin septembre 2026, STAR conserve une avance nette sur les autres assureurs directs de la cote tunisienne. BH Assurance, quatrième par les primes émises, apporte pourtant la plus forte augmentation en montant dans ce groupe. Pour les investisseurs comme pour les directions financières, cette différence change la lecture de la concurrence : défendre une position acquise et développer rapidement de nouveaux contrats ne sollicitent pas les mêmes ressources.
Six assureurs directs, un périmètre précis
Ce classement porte exclusivement sur les six assureurs directs du compartiment assurance de la Bourse de Tunis. Il compare les primes émises cumulées du 1er janvier au 30 septembre 2026 à celles de la même période de 2025. Les données proviennent de la note de la Bourse de Tunis datée du 4 novembre 2026, qui reprend leurs indicateurs d’activité trimestriels. Il ne s’agit donc ni de comptes annuels définitifs ni d’un classement de l’ensemble du marché tunisien.
Les montants ci-dessous sont exprimés en millions de dinars tunisiens, arrondis à une décimale. L’ordre repose sur le volume de primes émises en 2026 ; les variations sont celles publiées par la Bourse.
| Rang | Assureur | 9 mois 2026 | 9 mois 2025 | Variation |
|---|---|---|---|---|
| 1 | STAR | 390,0 | 356,8 | +9,3 % |
| 2 | Assurances Maghrebia | 259,6 | 232,1 | +11,9 % |
| 3 | ASTRÉE | 229,6 | 218,5 | +5,1 % |
| 4 | BH Assurance | 193,6 | 154,2 | +25,5 % |
| 5 | BNA Assurances | 145,1 | 136,0 | +6,7 % |
| 6 | Assurances Maghrebia Vie | 117,3 | 95,2 | +23,2 % |
Tunis Re est présenté séparément : le réassureur affiche 182,9 millions de dinars de primes, en hausse de 2 %. Son ajout porte le total du compartiment à environ 1,518 milliard de dinars, en progression de 10,6 %. Ce cumul boursier ne constitue pas une mesure sans double compte des dépenses d’assurance des clients : la réassurance reprend des risques déjà souscrits par des assureurs. Notre analyse de la recapitalisation de Tunis Re détaille le financement de cette capacité à porter des risques.
STAR domine le volume, BH Assurance gagne le plus en montant
STAR représente environ 29,2 % des primes du groupe des six, calcul effectué à partir des montants non arrondis. Cette proportion mesure son poids dans cet échantillon coté, sans valoir part de marché nationale. Sa production augmente d’environ 33,1 millions de dinars sur un an.
BH Assurance fait mieux en accroissement absolu, avec quelque 39,4 millions supplémentaires. Assurances Maghrebia gagne environ 27,5 millions ; Maghrebia Vie, 22 millions. La dernière place de cette dernière par le volume coexiste ainsi avec la deuxième croissance du groupe. ASTRÉE et BNA Assurances progressent également, mais à un rythme inférieur à la hausse cumulée des six compagnies.
Ces écarts décrivent des trajectoires commerciales. Ils ne permettent pas d’attribuer toute la croissance à de nouveaux clients ou à des gains de parts de marché : tarifs, renouvellements, composition des contrats et poids de la vie peuvent aussi modifier les primes. Les profils d’activité diffèrent, particulièrement lorsqu’une compagnie est spécialisée dans l’assurance vie.
Le contrôle décisif reste celui des engagements
Le cas de BH Assurance illustre la limite d’une lecture par les seules primes. Ses indicateurs au 30 septembre 2026 publiés au CMF le 21 octobre font apparaître une charge de sinistres de 139,4 millions de dinars, contre 99,4 millions un an auparavant, soit une hausse de 40 %. La compagnie l’explique principalement par les sinistres automobiles et les règlements en assurance groupe maladie.
Cette charge augmente plus vite que les primes. Elle appelle un examen de la tarification, des provisions et des protections de réassurance ; elle ne suffit pas à conclure à une baisse chiffrée du bénéfice net. Comparer directement les sinistres aux primes émises ne reconstitue pas non plus un ratio technique complet : il faut notamment tenir compte des primes acquises, des commissions et des cessions.
La croissance commerciale doit donc être rapprochée de la capacité à indemniser et de la rentabilité des risques conservés. Ce sont aussi des questions de gouvernance, abordées dans notre guide des dossiers à examiner en conseil d’administration d’assureur, consacré au cadre CIMA, distinct du droit tunisien. Le classement par primes offre un point de départ pour comparer les entreprises ; l’évaluation de leur solidité exige leurs comptes et leurs engagements.
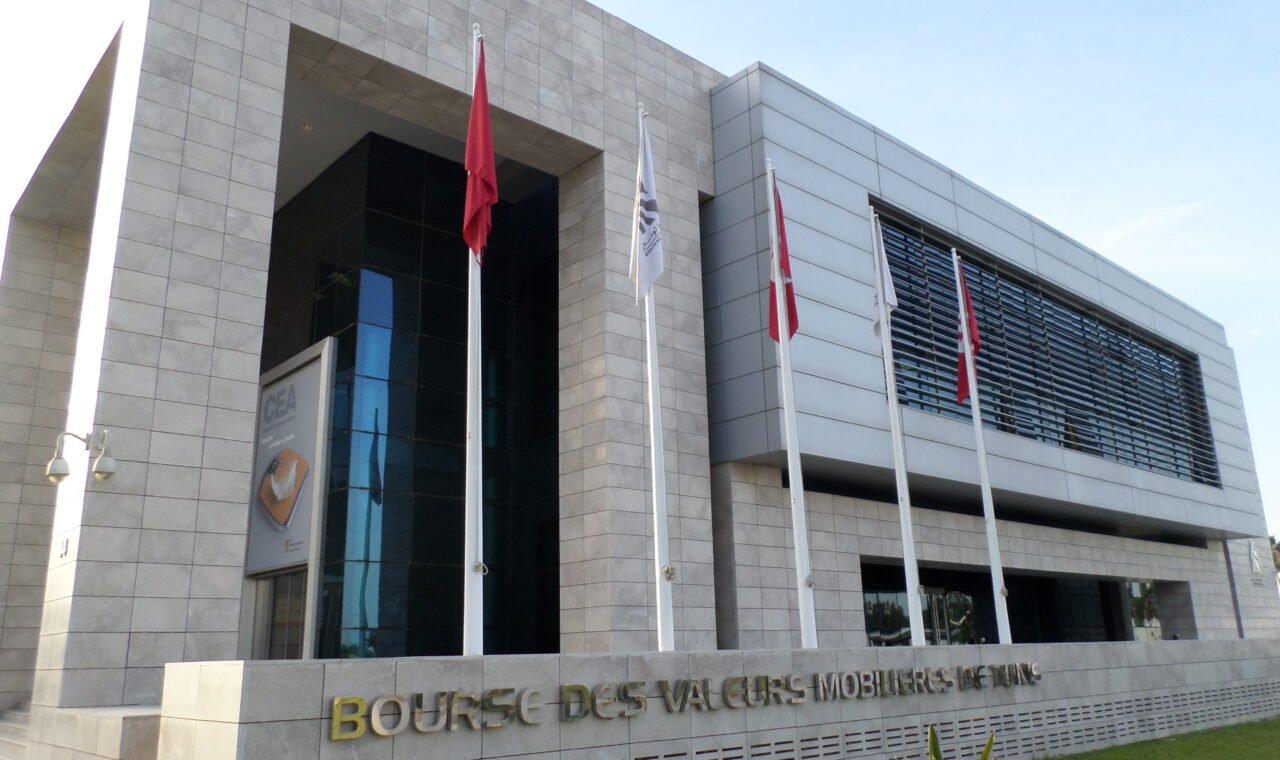
Photo d’archives : siège de la Bourse de Tunis, 3 février 2017. Ashoola / Wikimedia Commons, CC BY-SA 4.0. Original sans retouche éditoriale ; redimensionnements techniques WordPress possibles.