La Banque africaine de développement travaille à rendre ses procédures plus lisibles pour les clients : pièces attendues, responsabilités et délais de décision. Annoncée le 3 novembre 2026 à Luanda et détaillée dans une publication du 5 novembre, cette orientation répond à un problème concret pour les entreprises : obtenir une réponse financière compatible avec leur calendrier commercial.
Par Nora Kémi
Un financement peut arriver trop tard pour une commande, même lorsque le projet demeure viable. Le coût de l’attente ne figure pas nécessairement dans le taux d’intérêt : il peut prendre la forme d’un contrat perdu, d’un équipement indisponible ou d’une trésorerie immobilisée. À l’AFIS, la BAD a placé ce décalage entre temps bancaire et temps de l’entreprise au centre de son intervention.
Rendre le parcours de décision identifiable
Le compte rendu officiel de la BAD précise que le Groupe simplifie ses processus afin que les clients comprennent ce qui leur est demandé, qui intervient à chaque étape et combien de temps les décisions prendront. Il ne publie toutefois ni délai maximal chiffré ni procédure nouvelle immédiatement applicable à tous les dossiers.
L’orientation s’inscrit dans la Nouvelle architecture financière africaine pour le développement, ou NAFAD, cadre de coordination entre institutions nationales, régionales et continentales. Le propos porte sur la mobilisation des capitaux et le partage des risques, en respectant les mandats de chacun. Il ne constitue pas l’ouverture d’un guichet unique de crédit.
Une garantie ne règle pas toutes les étapes du dossier
Pour une PME d’Afrique francophone, améliorer le parcours suppose de distinguer plusieurs obstacles. Un manque de sûretés appelle une réponse différente d’un dossier incomplet ou d’un échange d’informations mal organisé entre financeurs. Ajouter une protection contre les pertes ne résout pas automatiquement les deux autres difficultés.
Le dispositif Impact+ annoncé par Proparco pour Ecobank RDC offre un exemple de réponse au risque : deux garanties de portefeuille totalisant 10 millions de dollars doivent soutenir les financements aux petites entreprises, avec un ciblage de segments insuffisamment servis. Cette opération distincte ne vaut pas mise en œuvre de la réforme des procédures de la BAD.
Comme l’explique notre décryptage du montage congolais, une capacité de garantie ne se confond pas avec des prêts déjà versés. Pour apprécier son effet, il faut pouvoir suivre les dossiers effectivement financés et leurs conditions. L’enjeu du délai vient s’ajouter à celui de la couverture du risque.
Ce que les dirigeants pourront mesurer
La lecture opérationnelle de l’annonce est simple : un parcours plus prévisible permettrait de préparer les pièces en amont, de repérer un dossier bloqué et d’ajuster le calendrier des dépenses. Cela ne dispense ni d’évaluer la capacité de remboursement ni de respecter les contrôles du financeur.
Les entreprises pourront juger les changements sur des éléments observables : liste des documents, interlocuteur responsable, étapes annoncées et délai effectivement constaté. Ces repères constituent une grille d’évaluation, pas des engagements chiffrés déjà pris par la BAD. Après les priorités de mobilisation de l’épargne présentées avant l’AFIS, la question devient celle d’un accès au financement dont le calendrier puisse être anticipé.
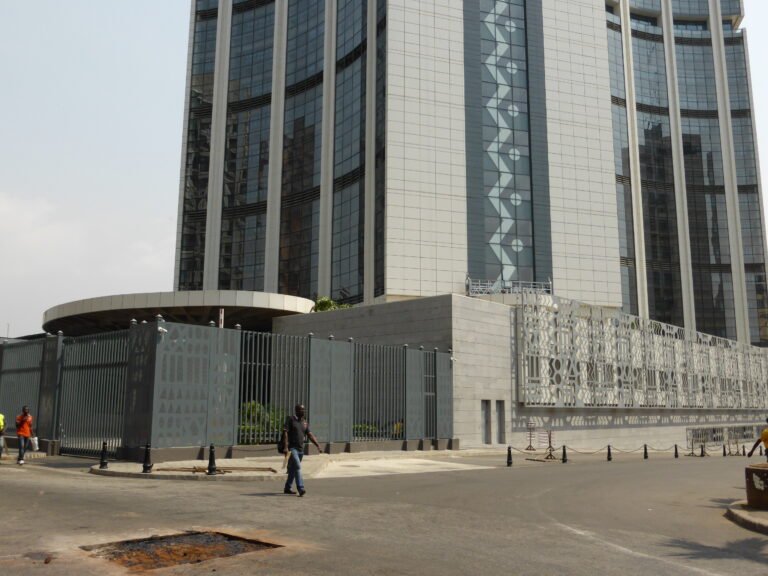
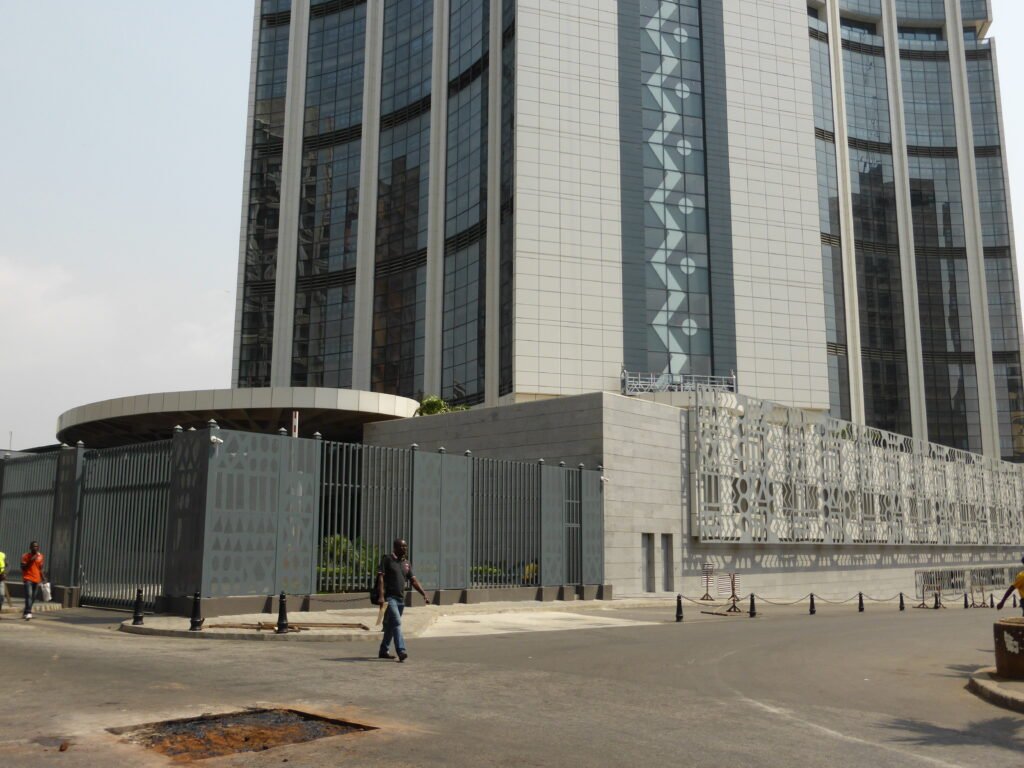
Photo d’archives : siège de la BAD à Abidjan, 9 janvier 2016. Citizen59 / Wikimedia Commons, CC BY 3.0. Photographie redimensionnée par WordPress, sans retouche éditoriale ; elle ne représente pas le sommet de Luanda.