Au Bénin, la BIIC a gagné 21,2 milliards FCFA sur les neuf premiers mois de 2026, soit 64 % de plus qu’un an plus tôt. Derrière cette progression, son bilan montre aussi un déplacement des sources de financement : moins de dépôts de clientèle et davantage de dettes envers les établissements de crédit.
Par Nora Kémi
Le résultat attire le regard ; la structure du bilan pose la question suivante. Comment la Banque internationale pour l’industrie et le commerce du Bénin (BIIC) accroît-elle ses crédits alors que ses dépôts clients sont légèrement inférieurs à ceux de fin 2025 ? Son rapport d’activité publié par la BRVM le 11 novembre, arrêté au 30 septembre 2026, permet de distinguer la performance des neuf mois de la variation du bilan depuis décembre.
Une marge d’intérêts qui porte le bénéfice
Sur janvier-septembre, le résultat net atteint 21,203 milliards FCFA, contre 12,963 milliards un an auparavant. Le produit net bancaire (PNB) passe de 35,720 à 45,265 milliards FCFA, une hausse de 27 %. Son moteur est la marge nette d’intérêts : 37,578 milliards FCFA, en progression de 40 %. Elle représente désormais environ 83 % du PNB.
La banque attribue cette croissance notamment à des intérêts sur crédits clientèle en hausse de 27 %, tandis que le coût de ses ressources n’augmente que de 4 %. Les frais généraux reculent de 3 %, à 14,361 milliards FCFA. Le coefficient d’exploitation descend ainsi à 31,7 %, contre 41,6 % à fin septembre 2025. Les commissions nettes évoluent en sens inverse : elles baissent de 9 %, à environ 7,5 milliards FCFA, malgré la progression de l’activité monétique mentionnée par l’établissement.
Des dépôts en retrait, plus de financement interbancaire
Au bilan, la comparaison change : elle oppose septembre 2026 à décembre 2025. Les crédits nets à la clientèle gagnent 6 %, à 1 218,8 milliards FCFA, tandis que les dépôts diminuent de 2 %, à 1 161,2 milliards. Les dettes envers les établissements de crédit montent de 465,2 à 657,0 milliards FCFA, soit 41 % de plus. Le total du bilan franchit 2 022,6 milliards FCFA.
Cette divergence mérite d’être suivie. Les dépôts ne sont pas l’unique ressource d’une banque : le financement auprès d’autres établissements et les ressources longues peuvent aussi soutenir l’activité. La BIIC indique avoir levé des ressources longues auprès d’institutions financières internationales, sans détailler dans ce rapport la part de chaque source dans les nouveaux crédits. Il serait donc abusif d’attribuer mécaniquement toute la croissance du portefeuille à la seule hausse des dettes interbancaires.
Le précédent éclairage d’ONLY BENKI sur le risque de la BIIC après sa distribution de dividendes donne un autre repère. Les crédits à moyen et long terme ont progressé de 19 % depuis décembre, soit 150 milliards FCFA supplémentaires d’après la banque. La composition, la maturité et le coût des ressources mobilisées comptent dès lors autant que le volume prêté.
La qualité du crédit reste déterminante
Le coût du risque atteint 8,188 milliards FCFA, en hausse de 14 % sur un an. Il pèse moins lourd dans le résultat brut d’exploitation, 26 % contre 34 %, grâce à la croissance des revenus. Cela ne signifie pas que les pertes potentielles sur prêts ont disparu. Pour les dirigeants comme pour les investisseurs, la question est la capacité de la BIIC à maintenir sa marge et la qualité de ses créances tout en finançant des durées plus longues.
La banque affiche sa confiance pour la fin de l’exercice. Mais les données au 30 septembre sont intermédiaires et non certifiées par les commissaires aux comptes. Le parcours boursier récent de la BIIC apporte un contexte de marché, sans préjuger des résultats du quatrième trimestre.
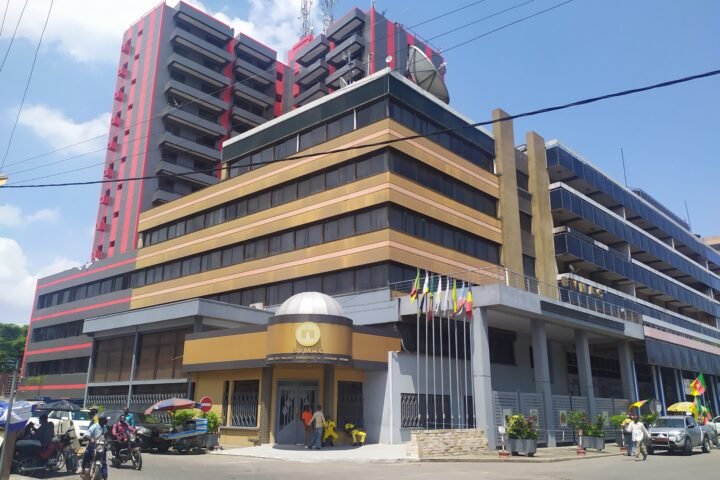
Photo d’archives : façade de la BIIC à Cotonou, 15 juin 2023. Charbel1719 / Wikimedia Commons, CC BY-SA 4.0. Photographie non modifiée.