Le Trésor burkinabè atteint son objectif à l’adjudication du 4 novembre 2026. Les trois maturités placées affichent une légère détente des rendements par rapport au 7 octobre.
Par Malik Séna
Pour le Trésor burkinabè, le résultat présente un double visage : un coût de marché un peu moins élevé sur les échéances retenues et une capacité d’allongement de la dette qui reste à examiner. Le compte rendu officiel du 4 novembre confirme l’atteinte de l’objectif annoncé dans notre présentation de l’émission. Il révèle surtout comment le montant a été réparti.
Près de 68 % du financement sur trois ans
Sur 50,294 milliards FCFA de propositions, le Trésor en a accepté 30 milliards, soit un taux d’absorption de 59,65 %. La couverture de l’objectif par les offres atteint 167,65 %. Ces deux indicateurs décrivent des réalités différentes : le premier mesure la sélection effectuée, le second l’abondance des propositions au regard du besoin affiché.
| Maturité | Montant retenu, milliards FCFA | Rendement moyen pondéré |
|---|---|---|
| 364 jours | 2,7 | 3,59 % |
| 3 ans | 20,3 | 6,93 % |
| 5 ans | 7,0 | 7,37 % |
| 7 ans | 0 | Non établi |
La ligne à trois ans représente ainsi 67,7 % de l’allocation totale. À sept ans, les offres se limitent à 500 millions FCFA et sont intégralement rejetées. Le résultat ne démontre ni la fermeture durable de cette maturité ni le motif précis du rejet.
Une détente de 7 à 14 points de base
Lors de l’adjudication du 7 octobre, les rendements moyens étaient de 3,73 % à un an, 7,01 % à trois ans et 7,44 % à cinq ans. Ils baissent donc respectivement de 14, 8 et 7 points de base, un point de base correspondant à 0,01 point de pourcentage. Le sept ans avait alors permis de retenir environ 5,395 milliards FCFA, à 7,39 %.
La comparaison porte sur deux séances et des volumes différents : l’objectif du 7 octobre était de 40 milliards FCFA. Elle donne une indication sur les conditions de placement à chaque date, sans suffire à établir une tendance durable du coût de financement souverain.
Les coupons des obligations placées le 4 novembre restent de 6 % sur trois ans et 6,20 % sur cinq ans. Leurs rendements supérieurs viennent de prix d’émission sous la valeur nominale : le montant payé pour obtenir les flux futurs est inférieur au pair. Pour l’État, le volume nominal retenu ne se confond donc pas avec une trésorerie nette identique après prise en compte des prix et, pour les bons, des intérêts précomptés.
Le calendrier de remboursement reste décisif
Financer une part importante du besoin sur trois ans évite de tout reporter sur le très court terme. L’allongement reste néanmoins plus limité qu’avec une allocation significative à sept ans. Le même enjeu de répartition des échéances apparaissait dans notre examen du financement malien concentré sur trois ans.
Pour les investisseurs et les trésoriers, la lecture utile associe prix d’acquisition, échéancier et possibilité de revente. Une demande supérieure à l’objectif lors d’une adjudication ne garantit pas la liquidité ultérieure de chaque titre. La séance suivante permettra de vérifier si la légère détente des rendements se prolonge et si le financement retrouve davantage de profondeur sur les maturités longues.
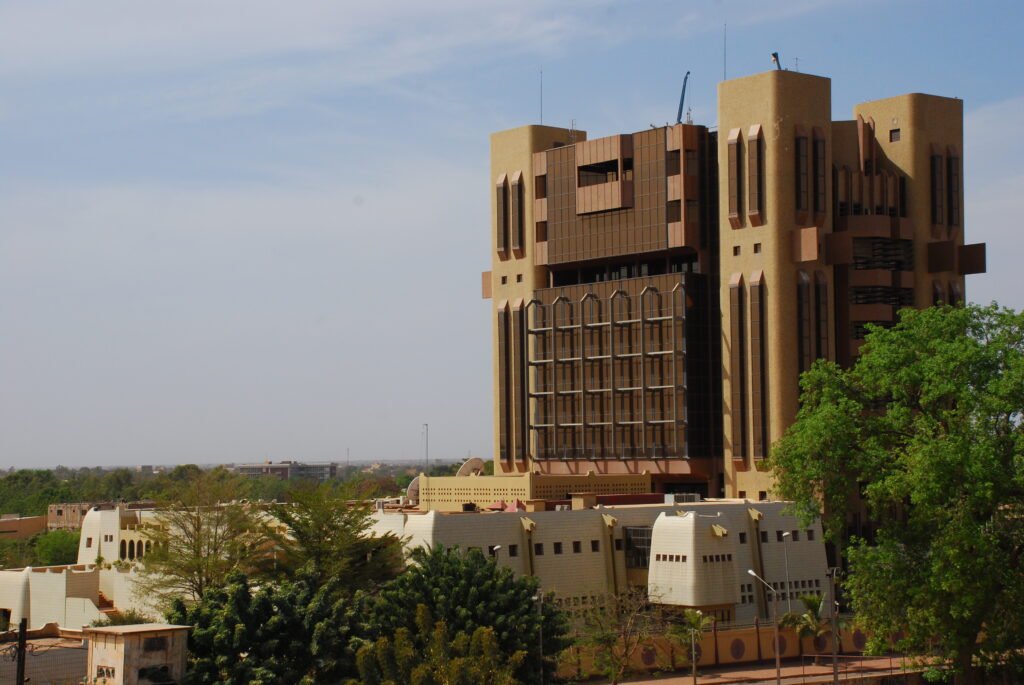
Photo d’archives : bâtiment de la BCEAO à Ouagadougou, 28 janvier 2010. Wegmann / Wikimedia Commons, CC BY-SA 3.0. Photographie redimensionnée, sans lien documentaire avec la séance du 4 novembre.