Au Cameroun, le crédit-bail permet à une entreprise d’utiliser un équipement tout en conservant une possibilité d’achat en fin de contrat. Mais un loyer mensuel supportable ne suffit pas à mesurer l’engagement. Frais initiaux, assurance, entretien, valeur résiduelle et conditions de sortie doivent être rapprochés avant de choisir un financement.
Par Nora Kémi
Un camion peut commencer à travailler avant que l’entreprise en devienne propriétaire. C’est l’intérêt du crédit-bail, mais aussi le point de départ de sa lecture financière : payer pour utiliser un bien et payer pour l’acquérir sont deux étapes à distinguer. Ce guide examine les questions à poser sur une offre, à partir des informations institutionnelles et commerciales consultées le 6 novembre 2026 ; il ne présente pas une réforme nouvelle ni un barème commun aux établissements.
Identifier le bien, son propriétaire et le prix final
La FAQ de BankCompar, le comparateur du CNEF Cameroun, décrit le crédit-bail comme une location de biens professionnels achetés ou construits par un financeur qui en conserve la propriété. Le locataire dispose d’une faculté d’acquisition à un prix convenu. Pour le crédit-bail mobilier, il s’agit notamment d’équipements, de matériel ou d’outillage nécessaires à l’activité.
La présentation actuelle de Bail BICEC confirme une option d’achat au terme du contrat, contre un prix résiduel défini à l’avance. Elle cite notamment le transport, les engins de manutention et les machines de production. Cette offre illustre le mécanisme ; ses modalités ne doivent pas être attribuées à tous les financeurs.
Reconstituer les sorties de trésorerie, sans compter deux fois
La comparaison commence par un échéancier complet. BankCompar rappelle que le contrat doit notamment préciser durée, montant et nombre des loyers, calendrier des paiements, option d’achat et prix de sa levée. Il faut ensuite demander quels frais et services s’ajoutent aux loyers annoncés.
| Poste | Question à faire préciser |
|---|---|
| Versement initial | Premier loyer, dépôt ou frais : quelle nature et quel traitement à la fin ? |
| Loyers périodiques | Combien, à quelles dates, et pour quels services inclus ? |
| Charges distinctes | Qui règle assurance, entretien, réparations et frais de dossier ? |
| Option d’achat | Quel montant restera à payer pour devenir propriétaire ? |
Un premier loyer déjà compris dans le nombre d’échéances ne doit pas être ajouté une seconde fois. Un dépôt annoncé comme restituable se suit séparément des dépenses définitives, en vérifiant les conditions de restitution. Additionner les sorties prévues permet de préparer la trésorerie ; ce total n’est ni un taux effectif global ni, à lui seul, la mesure de la meilleure offre.
Comparer le même usage sur la même durée
Deux financements ne deviennent comparables qu’après avoir fixé le même équipement, son prix fournisseur, la durée d’utilisation et l’objectif final : acheter le bien ou simplement disposer d’un service. La gamme d’Alios Finance distingue ainsi crédit-bail mobilier, crédit d’investissement et location longue durée, cette dernière étant présentée comme une solution de gestion de parc automobile.
Une prestation incluant de la maintenance ne se compare pas directement à un loyer qui la laisse entièrement à l’entreprise. Demander une ventilation permet de distinguer financement et exploitation. De même, une durée plus longue peut alléger l’échéance tout en prolongeant les paiements : il faut conserver les deux lectures.
Tester la panne, le sinistre et la sortie anticipée
Avant de signer, faire préciser par écrit les conséquences d’une immobilisation, d’un vol ou d’une destruction : couverture d’assurance, franchise, bénéficiaire de l’indemnité et sommes éventuellement encore dues. L’existence d’une assurance ne permet pas de supposer que toute charge disparaît après un sinistre.
Le même examen vaut pour une fin anticipée : restitution, achat avant terme, indemnités ou frais doivent être identifiés dans la proposition et les documents contractuels. Pour l’entreprise, le test décisif consiste à rapprocher les dates de paiement des recettes attendues de l’équipement, y compris pendant une période de faible activité.
Cette méthode complète notre guide pour comparer deux offres de crédit avec le TEG et notre lecture des écarts de coût entre PME et grandes entreprises au Cameroun. Elle aide à construire une comparaison documentée, sans présumer d’un tarif, d’un avantage fiscal ou d’un accord de financement.
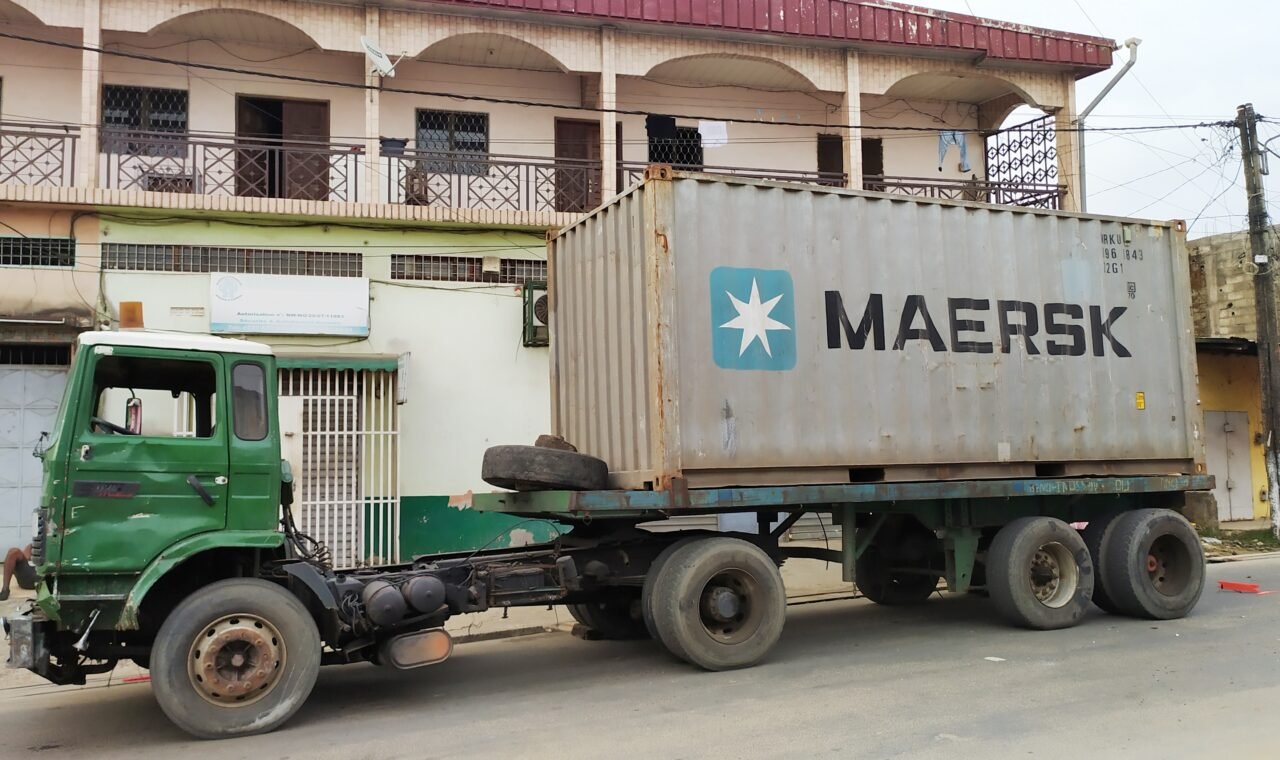
Photo de contexte : camion porte-conteneur à Douala, 28 mars 2020. Minette Lontsie / Wikimedia Commons, CC BY-SA 4.0. Photographie d’archives non retouchée par la rédaction ; redimensionnement WordPress. Le mode de financement du véhicule n’est pas établi.