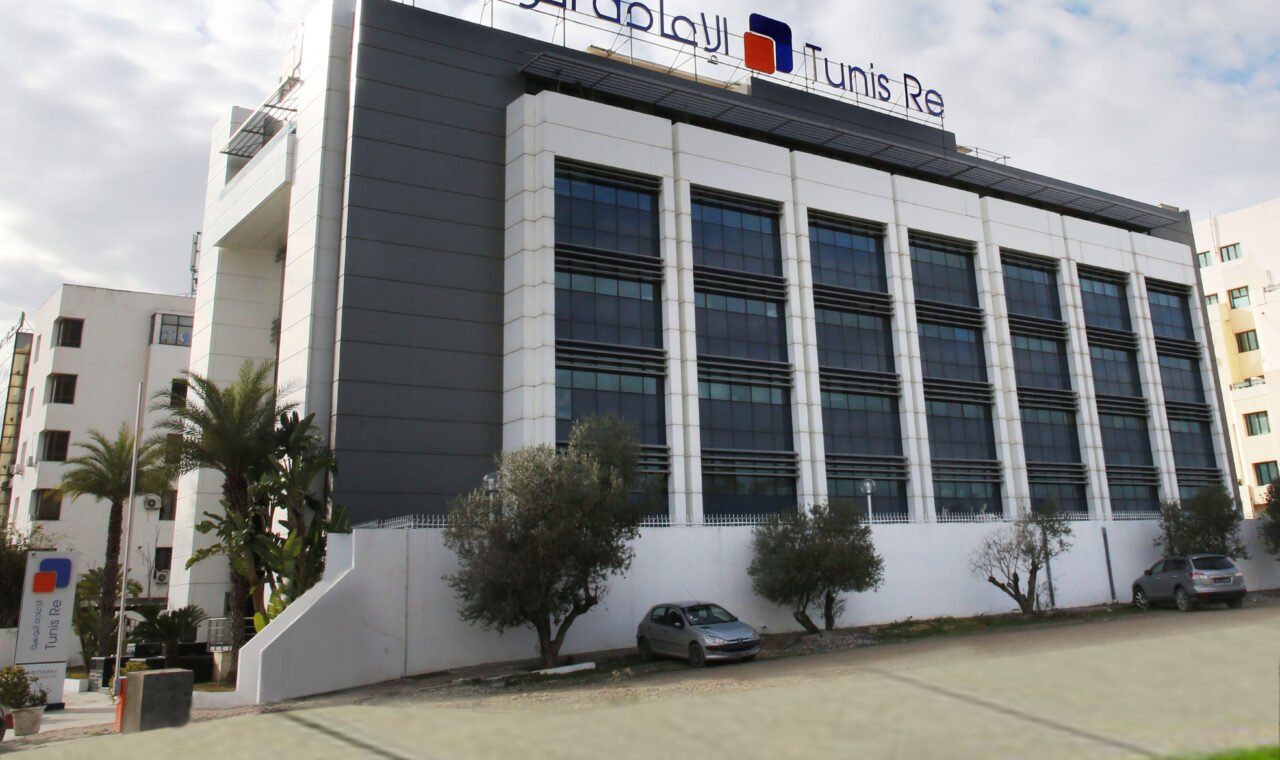
Tunis Re a porté son capital de 100 à 200 millions de dinars tunisiens. Derrière ce doublement, l’opération combine une réaffectation de fonds déjà présents au bilan et 120 millions de dinars de souscriptions en numéraire. Pour les assureurs partenaires comme pour les actionnaires, l’enjeu est désormais l’emploi de ces ressources et la qualité des risques conservés.
Par Nora Kémi
Cent millions de dinars de capital supplémentaire ne signifient pas cent millions de trésorerie nouvelle. Le cas de Tunis Re le montre : la structure de la recapitalisation compte autant que son montant affiché. Dans son annonce du 6 novembre 2026, le réassureur tunisien confirme la clôture de l’opération. Sa réalisation figurait déjà dans un avis de BNA Capitaux publié par le CMF le 9 octobre. Il s’agit donc d’une opération achevée, dont il faut lire le mécanisme, et non d’une nouvelle levée lancée aujourd’hui.
Deux chemins vers 200 millions de dinars de capital
Le premier volet transfère 25 millions de dinars du compte « Primes d’émission » vers le capital social. Il crée cinq millions d’actions de cinq dinars de nominal, attribuées à raison d’une action gratuite pour quatre anciennes. Cette écriture modifie la composition des capitaux propres ; elle ne fait entrer aucun argent supplémentaire dans l’entreprise.
Le second volet émet quinze millions d’actions à huit dinars chacune, dont cinq dinars de nominal et trois dinars de prime d’émission. La multiplication donne 120 millions de dinars de souscriptions : 75 millions alimentent le capital social et 45 millions les primes d’émission. Ce montant brut découle des conditions de l’opération ; il ne correspond pas à un produit net après frais, non détaillé dans cet avis.
Le capital atteint ainsi 200 millions de dinars, divisé en quarante millions d’actions de cinq dinars. L’apport externe et l’incorporation comptable remplissent deux fonctions différentes. Les additionner comme s’ils constituaient une même collecte masquerait la ressource effectivement apportée par les souscripteurs.
Pour un réassureur, du capital pour porter des risques
La réassurance permet à un assureur de transférer une partie des engagements qu’il a pris envers ses clients. Le réassureur reçoit une prime et supporte la part de sinistre définie au contrat. Lui-même peut en transférer une fraction à d’autres réassureurs : c’est la rétrocession. Les fonds propres constituent une capacité d’absorption des pertes lorsque la sinistralité se dégrade.
Une assise renforcée peut donc offrir davantage de latitude pour conserver des risques ou négocier les protections achetées. Cette possibilité ne se traduit toutefois pas automatiquement par un volume identique de primes supplémentaires. La nature des garanties, l’accumulation des expositions et la couverture des événements majeurs déterminent la quantité de capital nécessaire.
Pour les compagnies cédantes, la question utile porte sur les capacités offertes, leur prix et la solidité de la contrepartie. La taille du capital social est un élément d’appréciation, à rapprocher des comptes et des engagements. Elle ne remplace pas l’examen du programme de réassurance, l’un des dossiers détaillés dans notre guide des points à préparer avant un conseil d’administration d’assureur en zone CIMA.
Le rendement des nouveaux moyens reste à construire
Pour l’actionnaire, davantage de ressources crée aussi une exigence de rentabilité. L’attribution gratuite répartit le capital sur un nombre accru de titres sans constituer, à elle seule, un enrichissement. La participation de chacun après l’émission dépend, elle, de sa souscription aux nouvelles actions et des droits exercés. Le bénéfice futur devra être rapporté au nombre de titres après opération.
Ce financement en actions se distingue de la dette subordonnée récemment levée par la STB : il accroît le capital social et ne constitue pas un emprunt assorti d’un calendrier de remboursement. La comparaison éclaire la nature des ressources, sans rendre interchangeables les modèles d’une banque et d’un réassureur.
La prochaine mesure du succès sera donc opérationnelle : évolution de la rentabilité technique, pertes supportées et rendement des fonds engagés. Le doublement du capital est acquis. Une amélioration chiffrée de la solvabilité ou des résultats après recapitalisation doit, elle, être établie par des publications ultérieures.
Photo d’archives : siège de Tunis Re à Tunis, 13 janvier 2022. Tunis Re / Wikimedia Commons, CC BY-SA 4.0. Original sans retouche éditoriale ; redimensionnements techniques WordPress possibles.