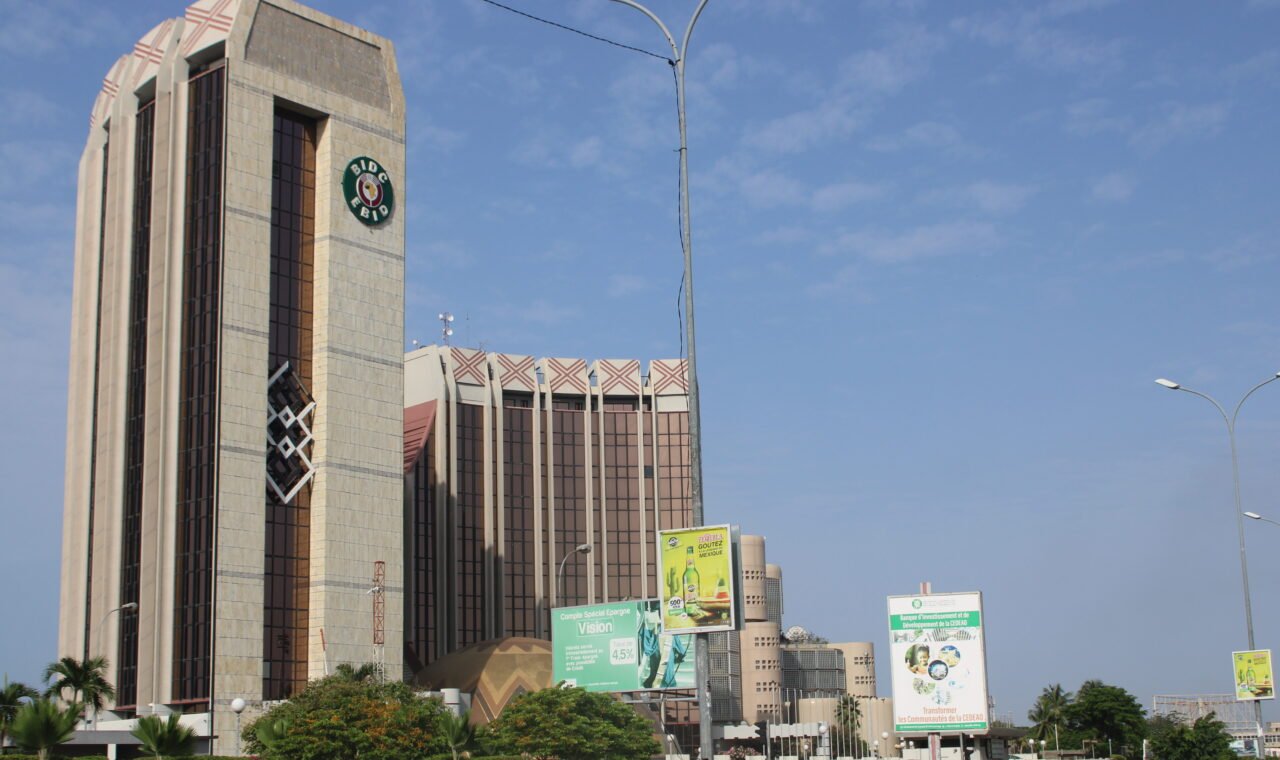
Le FCTC BIDC propose 61,5 milliards FCFA d’obligations senior au public, avec des souscriptions prévues jusqu’au 4 décembre 2026. Le portefeuille de dix créances qui alimente le montage est régional, mais concentré : le Sénégal représente 68 % de l’encours cédé. Pour apprécier le risque, la composition des actifs compte autant que les protections annoncées.
Par Malik Séna
Cinq créances rattachées au Sénégal pèsent davantage que toutes les autres réunies. C’est l’un des enseignements de la note d’information du FCTC BIDC 2026-2031/2033. Alors que la période de souscription est ouverte depuis le 5 novembre, les promoteurs ont présenté l’opération lors d’un webinaire le 12 novembre. La lecture du portefeuille permet de préciser ce que l’investisseur finance réellement, au-delà de la vocation ouest-africaine de la banque cédante.
Trois pays, une exposition dominante
La note décrit 68,34 milliards FCFA d’encours de prêts : 46,57 milliards au Sénégal, 13,08 milliards en Côte d’Ivoire et 8,69 milliards au Mali, soit respectivement 68 %, 19 % et 13 %. Ces pourcentages portent sur les créances cédées, et non sur l’ensemble du bilan de la Banque d’investissement et de développement de la CEDEAO.
La différence de périmètre est décisive. Acheter un titre du compartiment expose à ses actifs et à ses règles contractuelles. La présence de la BIDC à l’origine du financement ne transforme pas automatiquement ce portefeuille en une exposition diversifiée à tous les pays où la banque intervient.
La concentration apparaît aussi dans la taille des lignes. La plus importante représente environ 26 % de l’encours. Un retard sur une créance majeure peut donc peser sensiblement sur les encaissements. Le nombre de prêts doit se lire avec leur poids : dix lignes ne donnent pas dix contributions équivalentes au remboursement des obligations.
Le crédit bancaire devient une ressource de marché
Le fonds acquiert des créances détenues par la BIDC et finance cette acquisition en émettant des titres. Les remboursements des emprunteurs alimentent ensuite les flux destinés aux porteurs. La banque peut ainsi mobiliser une partie de la valeur de prêts existants avant leur échéance, suivant une logique également décrite dans notre dossier sur la première titrisation du groupe BSIC. Chaque opération conserve toutefois son propre portefeuille et ses protections.
L’offre senior comprend 12,5 milliards FCFA sur cinq ans à 6,20 % l’an et 49 milliards sur sept ans à 6,65 %, avec remboursement du capital et paiement des coupons semestriels. La tranche junior de 1,5 milliard FCFA est réservée à la BIDC. Les 63 milliards d’obligations constituent un objectif d’émission ; ils ne représentent pas une collecte déjà clôturée.
Pour la banque, l’intérêt réside dans la circulation des ressources. Pour le porteur, l’analyse se déplace vers le comportement des débiteurs et l’organisation du recouvrement. La capacité à financer de nouveaux projets et la capacité du fonds à honorer ses échéances sont deux résultats à mesurer séparément.
Des protections qui répondent à des problèmes différents
La tranche junior est subordonnée aux obligations senior. Elle laisse à la BIDC une exposition au montage et place cette tranche derrière les seniors dans les paiements. Cette hiérarchie fournit une protection, limitée par les ressources engagées ; elle ne supprime pas la possibilité de pertes.
Le portefeuille de réserve, fixé initialement à 4 milliards FCFA, est constitué de créances supplémentaires mobilisables dans les conditions contractuelles. Il ne s’agit pas d’un compte contenant autant de liquidités immédiatement disponibles. Sa mobilisation dépend notamment de la présence de créances éligibles. La note exclut expressément d’y voir une garantie générale de la BIDC.
Une ligne de liquidité de 2,5 milliards FCFA vise, elle, les décalages techniques de trésorerie. Son objet diffère de l’absorption d’une perte définitive. Additionner réserve, ligne de liquidité et tranche junior comme s’ils formaient une même enveloppe de remboursement masquerait leurs conditions d’utilisation.
Suivre les encaissements autant que le coupon
La gestion revient à KF Titrisation, avec Bank of Africa Côte d’Ivoire comme dépositaire. Après le placement, les informations utiles porteront sur la régularité des recouvrements, les incidents éventuels et l’emploi des protections. La concentration géographique rend particulièrement importante la lecture des expositions sous-jacentes.
L’admission projetée des titres à la BRVM constituera une autre étape, distincte de la souscription, comme l’illustre le parcours du FCTC Keur Samba jusqu’à sa première cotation. Une négociabilité future ne garantit ni un acheteur immédiat ni un prix de revente égal à la mise. Le coupon contractuel doit ainsi être apprécié avec les échéances, la fiscalité applicable et les risques de crédit et de liquidité.
Photo d’archives : immeuble de la BIDC à Lomé, 10 avril 2022. Hermannkass / Wikimedia Commons, CC BY-SA 4.0. Redimensionnements techniques WordPress possibles.