La Société Tunisienne de Banque a clôturé le 3 novembre 2026 son emprunt subordonné de 150 millions de dinars, dix jours avant la date limite prévue. L’opération vise à renforcer ses fonds propres complémentaires. Pour les souscripteurs, sa portée dépend aussi du calendrier de remboursement et du rang de leur créance.
Par Malik Séna
Le montant visé est devenu un montant effectivement souscrit. L’avis de clôture publié par le Conseil du marché financier confirme que la STB a réuni l’intégralité des 150 millions de dinars tunisiens annoncés. Ouvert le 19 octobre, le placement s’est terminé le 3 novembre. Cette réalisation précise le résultat de la collecte ; elle ne renseigne pas sur le nombre ou l’identité des investisseurs.
Le capital comme objectif de financement
La banque présente cette émission comme un renforcement de ses fonds propres complémentaires. Dans son annonce du 3 novembre, elle affirme disposer d’une trésorerie excédentaire et précise que l’opération ne répond pas à un besoin de liquidité. Cette appréciation relève de la communication de l’émetteur : le communiqué ne fournit pas de nouveaux ratios chiffrés permettant de mesurer, à lui seul, leur évolution après émission.
La distinction économique est essentielle. Disposer de ressources pour régler ses engagements et disposer de capital prudentiel pour porter des risques sont deux contraintes différentes. Une banque peut chercher à élargir sa capacité de développement même lorsqu’elle n’annonce pas de tension immédiate de trésorerie. Le financement subordonné intervient dans cette gestion du bilan, un enjeu également examiné dans notre dossier sur le recours d’Ecobank à la dette subordonnée, publié en avril.
Deux calendriers pour immobiliser le capital
La notice d’émission prévoit deux catégories sur sept ans. La catégorie A rembourse le capital à l’échéance, avec un taux fixe brut annuel de 9,05 % ou un taux variable indexé sur la moyenne des douze taux mensuels du marché monétaire (TMM) de référence, majorée de 2,15 points. La catégorie B rembourse par cinquièmes à partir de la troisième année, après deux années de grâce ; ses options sont 9 % fixe brut ou TMM majoré de 2,10 points.
Ces différences modifient le rythme de récupération de la mise. Le taux affiché ne suffit donc pas à comparer les titres : la durée pendant laquelle le principal reste engagé compte également. Une rémunération variable évolue avec sa référence, tandis qu’un taux fixe engage l’émetteur et le porteur sur une autre répartition du risque de taux. Les conditions contractuelles ne constituent pas une promesse de rendement réalisé.
Une souscription achevée, des risques qui demeurent
Le placement a été réalisé sans appel public à l’épargne et exclut les souscriptions au profit d’OPCVM ou de comptes gérés. Aucune garantie particulière n’est attachée à l’emprunt. En liquidation, le principal est remboursé après les créanciers privilégiés et chirographaires — les créanciers ordinaires sans sûreté —, suivant la clause de subordination.
La clôture anticipée atteste ainsi une capacité à placer l’émission proposée. Elle ne démontre pas une absence de risque, une liquidité future des titres ou une progression déjà acquise des crédits à l’économie. Pour apprécier la suite, il faudra rapprocher le coût de cette ressource, son traitement prudentiel et les futurs résultats de la banque. Notre lecture des comptes 2025 de BH Bank rappelle, sur le marché tunisien, l’importance d’examiner conjointement rentabilité, provisions et structure financière, sans assimiler la situation des deux établissements.
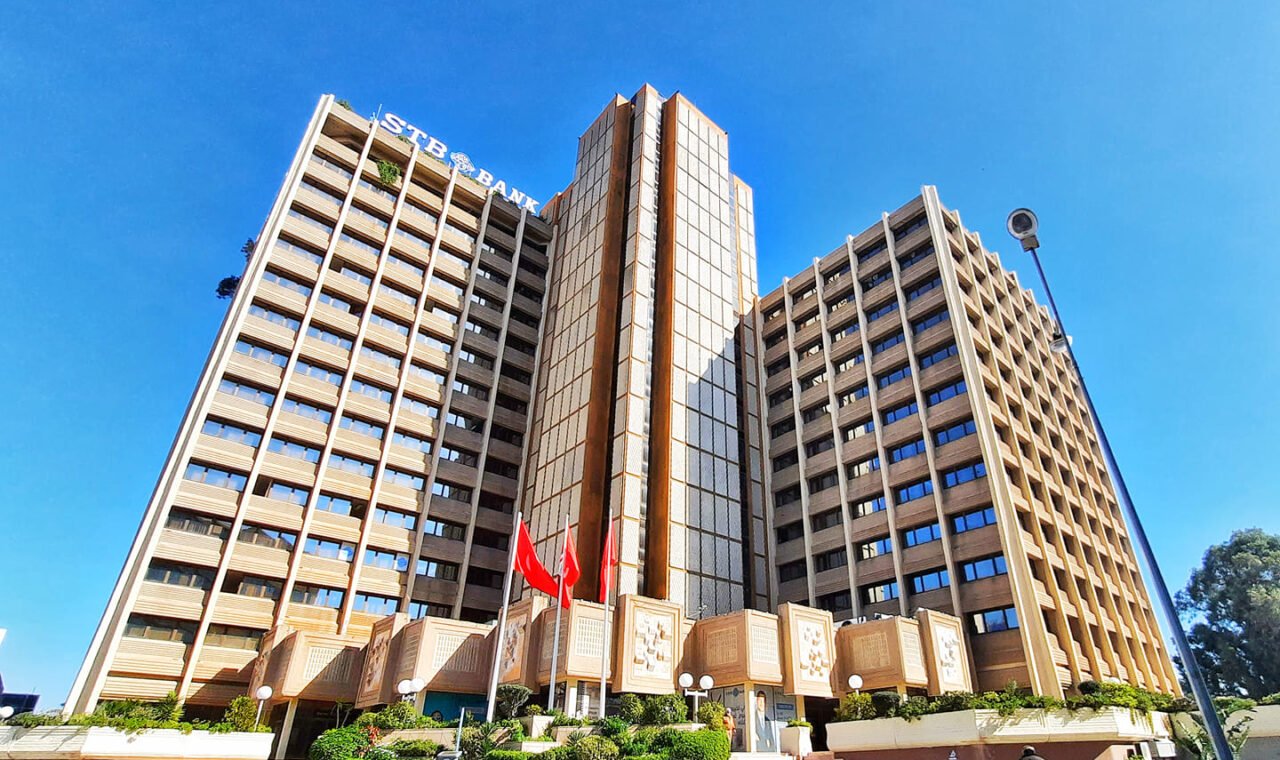
Photo d’archive : siège de la Société Tunisienne de Banque, 26 février 2021. NaderS07 / Wikimedia Commons, CC BY-SA 4.0. Éventuels redimensionnements par WordPress. Cette image ne représente pas la clôture de l’émission.