Oragroup dégage 21,7 milliards FCFA de bénéfice net sur les neuf premiers mois de 2026, en hausse de 14 % sur un an. Le produit net bancaire progresse de 8 %, après un premier semestre en léger recul. Ce changement de rythme donne un nouvel appui au redressement du groupe basé à Lomé, sans effacer la contraction de son portefeuille de crédits nets.
Par Nora Kémi
Le troisième trimestre change la lecture des revenus d’Oragroup. À fin juin, ils restaient inférieurs à ceux du premier semestre 2025. Trois mois plus tard, le cumul dépasse celui de l’année précédente de 12,4 milliards FCFA. Pour apprécier cette amélioration, il faut regarder la période qui l’a produite, puis ce qu’elle laisse effectivement en bénéfice.
Un rebond des revenus entre juillet et septembre
Le rapport d’activité au 30 septembre 2026, publié par la BRVM le 12 novembre, présente un produit net bancaire de 164,973 milliards FCFA, contre 152,559 milliards un an auparavant. Ces données trimestrielles sont non auditées.
Le rapprochement avec le rapport semestriel permet d’isoler le mouvement récent. Le PNB atteignait 98,611 milliards à fin juin 2026, contre 99,749 milliards à fin juin 2025. Par différence entre les deux publications, les revenus de juillet à septembre ressortent donc à 66,362 milliards, contre 52,810 milliards pour les mêmes trois mois de 2025 : une progression calculée d’environ 25,7 %.
Ce calcul de la rédaction porte sur les cumuls publiés ; il ne constitue pas un indicateur distinct fourni par le groupe. Il situe néanmoins le rebond : l’accélération du troisième trimestre a plus que compensé le retard du premier semestre. Le document de septembre ne ventile pas cette hausse entre marge d’intérêt, commissions et autres revenus.
21,7 milliards de bénéfice, sans extrapolation annuelle
Le résultat avant impôts atteint 28,217 milliards FCFA, en hausse de 17 %. Le bénéfice net passe de 19,064 à 21,715 milliards, soit 2,651 milliards supplémentaires sur neuf mois. La direction décrit un coût net du risque relativement stable, sans en donner le montant dans cette publication.
La progression des revenus apporte ainsi un soutien au résultat. La fiche ne fournit toutefois pas le détail des charges permettant d’expliquer chaque composante de l’amélioration. Notre précédent article sur le retour d’Oragroup aux bénéfices en 2025 éclaire le point de départ de ce redressement ; les chiffres intermédiaires de 2026 ne préjugent ni du résultat annuel ni d’une distribution aux actionnaires.
La collecte augmente, le crédit net se contracte
Au bilan, les dépôts de clientèle atteignent 3 435,850 milliards FCFA, soit 347,152 milliards de plus qu’au 31 décembre 2025. Les crédits nets reviennent à 1 379,191 milliards, en baisse de 144,574 milliards depuis cette même date. Le total de bilan progresse de 3 %, à 4 143,305 milliards.
Ces variations depuis décembre ne se comparent pas directement aux hausses de revenus et de bénéfice mesurées sur un an. Surtout, une baisse des crédits nets ne mesure pas à elle seule les nouveaux prêts accordés : remboursements, provisions et autres mouvements peuvent modifier l’encours. À l’inverse, davantage de dépôts ne signifie pas automatiquement davantage de financement distribué.
La trajectoire de BOA Côte d’Ivoire à fin septembre offre un autre cas de lecture des liens entre crédit, revenus et résultat, à l’échelle d’une banque plutôt que d’un groupe consolidé. Pour Oragroup, la prochaine étape sera de vérifier la continuité du rebond des revenus et sa conversion en bénéfices. Le recouvrement et la maîtrise des risques restent des priorités annoncées pour la fin de 2026, et non des résultats déjà acquis.
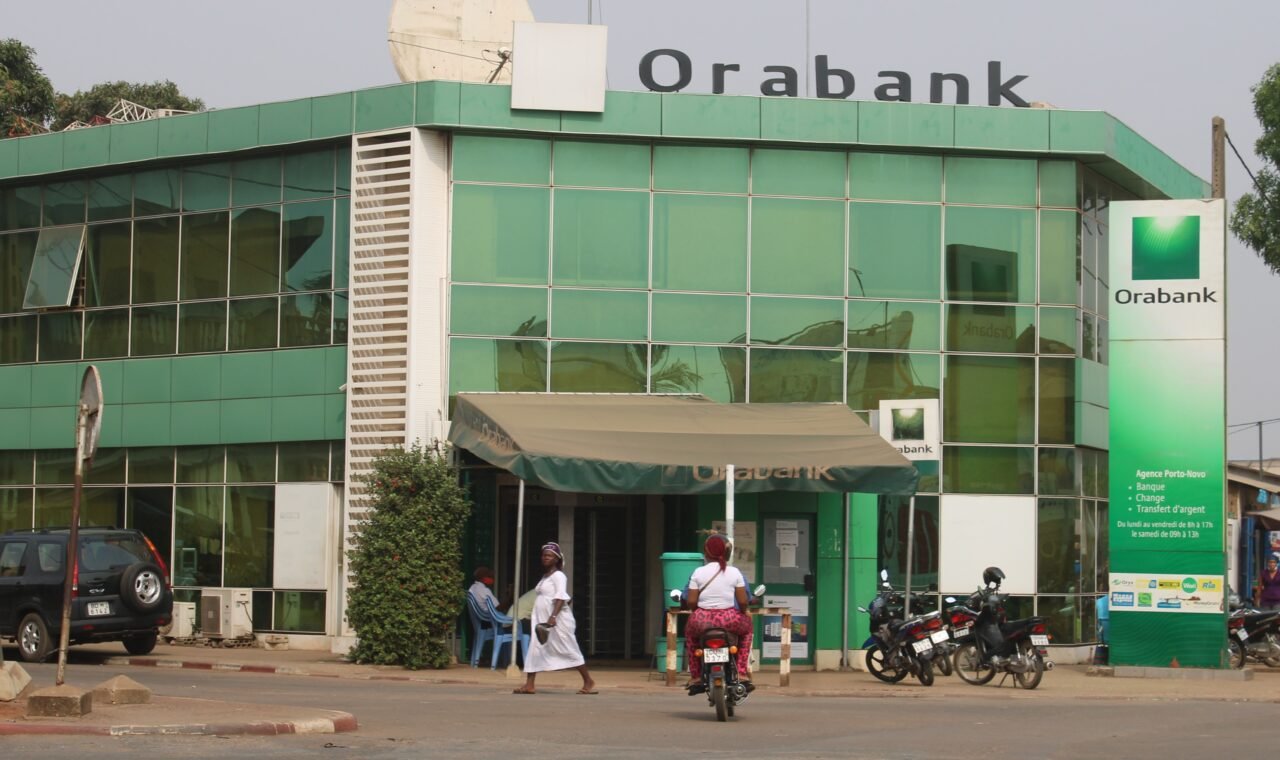
Photo d’archives : agence Orabank à Porto-Novo, Bénin, 3 février 2022. Ksperentos / Wikimedia Commons, CC BY-SA 4.0. Sans retouche éditoriale ; redimensionnement technique. Cette agence est distincte du siège d’Oragroup à Lomé.