Les 40 milliards FCFA levés en juillet par AFINHAB vont entrer dans une nouvelle phase : leur obligation sociale sera négociable à la BRVM à partir du 1er décembre 2026. Pour les porteurs, la cotation ouvre une possibilité de revente avant l’échéance de 2041, sans garantir qu’un acheteur sera présent ni à quel prix.
Le 16 novembre, la Bourse régionale des valeurs mobilières a fixé au mardi 1er décembre la première cotation du « Social Bond AFINHAB 6,00 % 2026-2041 ». L’avis n’annonce pas une nouvelle collecte de fonds. Il organise l’arrivée sur le marché secondaire des titres placés cet été, sous le symbole AFHB.01.
Un prix de référence, pas un cours garanti
La BRVM a retenu la procédure ordinaire pour cette première séance et un cours de référence de 10 000 FCFA par obligation, identique au prix de diffusion initial. Le premier prix effectivement négocié dépendra toutefois de la rencontre des ordres d’achat et de vente. Le chiffre de 10 000 FCFA sert donc de point de départ à la cotation ; il ne constitue ni un prix de rachat promis aux investisseurs ni une indication de la valeur future du titre.
L’émission a été ouverte au public du 9 au 24 juillet 2026. Quatre millions d’obligations de 10 000 FCFA ont été souscrites, soit 40 milliards FCFA, avec une date de jouissance au 28 juillet. ONLY BENKI avait couvert la levée de fonds d’AFINHAB lors de sa clôture. Le fait nouveau est désormais la mise en négociation de cette ligne, annoncée dans l’avis n° 335-2026 publié par la BRVM.
Ce que la cotation change pour les porteurs
Une obligation détenue jusqu’à son remboursement et une obligation vendue en Bourse ne présentent pas le même risque de prix. La cotation permet à un porteur de chercher une contrepartie avant 2041 et à un autre investisseur d’acheter le titre après l’émission. Elle n’assure pas pour autant la liquidité : la possibilité réelle de vendre dépendra du nombre d’ordres présents et du prix accepté par le marché.
Le taux nominal de 6 % appartient aux caractéristiques de l’emprunt. Il ne signifie pas qu’un acheteur sur le marché secondaire obtiendra mécaniquement un rendement de 6 % : son prix d’achat, les flux restant à recevoir et les conditions de négociation modifieront son rendement effectif. Les investisseurs devront aussi apprécier le risque propre à l’émetteur et les modalités détaillées de la note d’information. La BRVM renvoie les intéressés aux sociétés de gestion et d’intermédiation chargées de l’introduction, Finance Gestion et Intermédiation et Société Générale Capital Securities West Africa.
Le logement au-delà de la souscription
AFINHAB, ancienne CRRH-UEMOA, refinance des prêts à l’habitat accordés par les banques et les systèmes financiers décentralisés de l’Union. La ressource longue levée en juillet doit soutenir ce modèle de refinancement ; son inscription à la cote offre désormais aux investisseurs un cadre de négociation après la souscription. Ce passage de l’émission à la Bourse éclaire un enjeu plus large du financement du logement : la capacité à attirer l’épargne de long terme dépend aussi de la confiance dans la circulation ultérieure des titres.
La cotation à venir ne mesure ni les crédits immobiliers effectivement refinancés ni le nombre de ménages logés. Ces effets devront être appréciés séparément, à partir des données d’affectation et d’impact publiées par l’émetteur. Le marché, lui, fournira à partir du 1er décembre un premier test observable de l’intérêt des acheteurs et vendeurs pour cette obligation.
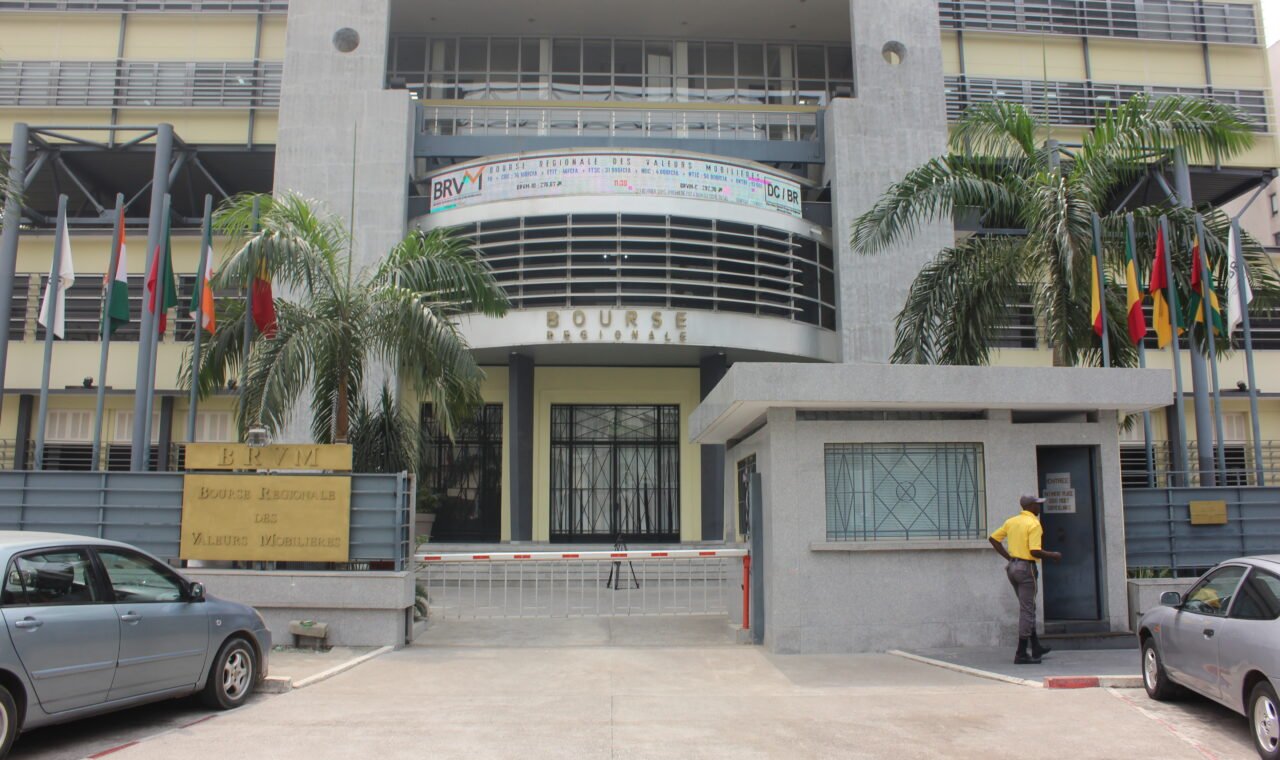
Photo à la une : siège de la BRVM à Abidjan, photographie d’archives du 4 février 2016, Emmanuel Dabo / Wikimedia Commons, CC BY-SA 4.0.
Par Malik Séna