Baobab Côte d’Ivoire ouvre la microfinance de l’UMOA aux Sustainability-Linked Bonds
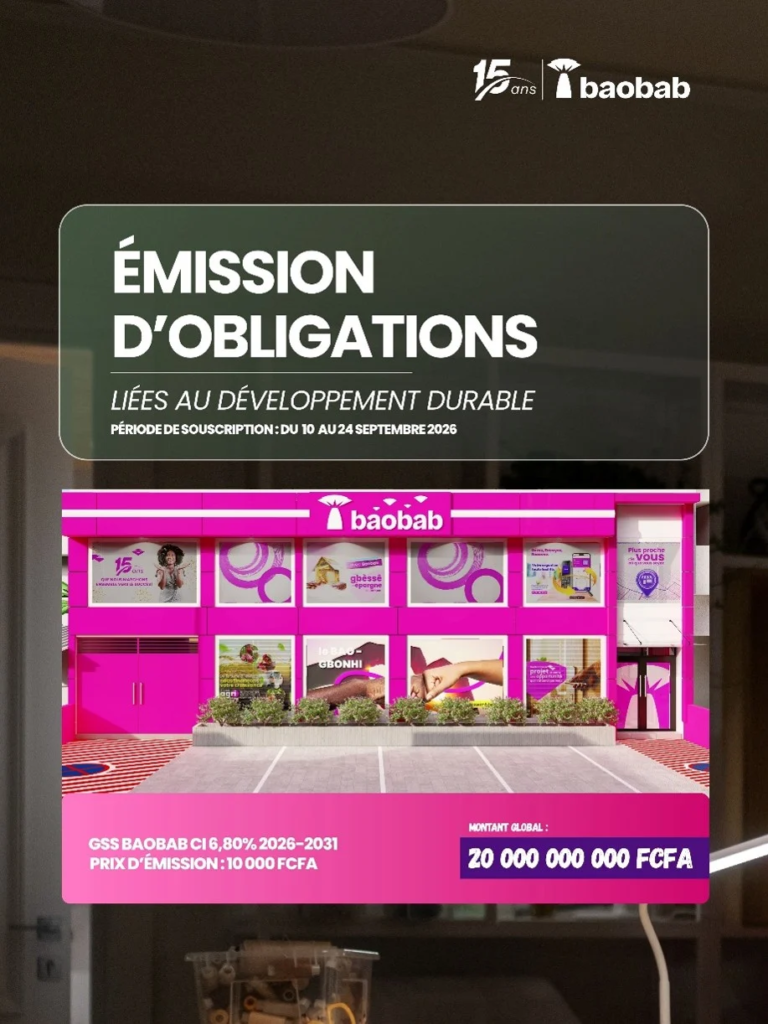
Avec une émission de 20 milliards FCFA indexée sur des objectifs de durabilité, Baobab Côte d’Ivoire cherche à faire entrer la microfinance dans une nouvelle dimension du financement de marché. L’opération « GSS BAOBAB CI 6,80 % 2026-2031 », ouverte à la souscription du 10 au 24 septembre 2026, illustre surtout une évolution plus profonde : le rapprochement entre finance inclusive, marché des capitaux et exigences mesurables de durabilité.
20 milliards FCFA et un rendement de 6,80 %
Structuré par CGF Bourse, chef de file et arrangeur de l’opération, l’emprunt porte sur 20 milliards FCFA, avec une maturité de cinq ans et un taux d’intérêt brut annuel de 6,80 %. La valeur nominale a été fixée à 10 000 FCFA par obligation, avec un différé d’un an sur le remboursement du capital.
Mais la véritable singularité de l’opération se situe ailleurs. Présentée comme le premier Sustainability-Linked Bond émis par une institution de microfinance dans l’UMOA, elle associe les caractéristiques financières de l’instrument à des objectifs de performance en matière de durabilité.
La logique diffère ainsi d’un financement classique : l’enjeu n’est plus seulement de lever des capitaux, mais d’associer le financement à des engagements mesurables et vérifiables.
Cette évolution intervient alors que les instruments verts, sociaux et durables gagnent progressivement en visibilité sur le marché régional. La BRVM compte déjà plusieurs obligations relevant de cette catégorie, dont la précédente émission GSS de Baobab à 6,80 %, réalisée en 2024.
La microfinance cherche des ressources plus longues
Derrière l’innovation financière se trouve un enjeu structurel pour le secteur : l’accès à des ressources longues permettant de financer davantage l’économie productive.
Les capitaux mobilisés doivent notamment soutenir les micro, petites et moyennes entreprises dirigées par des femmes, avec une attention portée aux activités rurales, à l’agriculture et au commerce. L’éducation et la finance verte figurent également parmi les secteurs ciblés.
Ce choix est stratégique. Les petites entreprises africaines restent confrontées à un déficit persistant d’accès au crédit, tandis que l’agriculture et l’entrepreneuriat féminin comptent parmi les segments sur lesquels les institutions financières cherchent à développer de nouveaux mécanismes de partage du risque.
IFC comme investisseur d’ancrage
La présence d’IFC en qualité d’investisseur d’ancrage renforce la dimension institutionnelle de l’opération.
Elle s’inscrit dans une relation plus large entre l’institution du Groupe de la Banque mondiale et Baobab. IFC a notamment travaillé sur des mécanismes régionaux de partage des risques destinés aux filiales du groupe, dont Baobab Côte d’Ivoire, afin de favoriser le financement des PME, de l’agriculture et des entreprises détenues par des femmes.
Au-delà des 20 milliards FCFA recherchés, cette émission pose ainsi une question plus large : les institutions de microfinance peuvent-elles devenir des émetteurs réguliers du marché régional et diversifier durablement leurs sources de financement ?
Baobab veut changer d’échelle
Les indicateurs communiqués par Baobab Côte d’Ivoire donnent la mesure de l’institution. À fin 2025, elle revendique plus de 320 000 clients, 238,4 milliards FCFA de total bilan et 10,7 milliards FCFA de résultat net. Son portefeuille à risque à 30 jours (PAR 30) est annoncé à 1,9 %. Son réseau comprend 38 agences et plus de 330 correspondants.
Ces données donnent surtout une autre lecture de l’opération : une institution de microfinance disposant désormais d’une taille suffisante pour chercher directement des ressources sur le marché des capitaux.
Le précédent existe. Baobab avait déjà levé 20 milliards FCFA en 2024 à travers une émission GSS à 6,80 %, arrivée ensuite à la cote de la BRVM. Le nouveau financement de 2026 marque donc moins une découverte du marché obligataire qu’une sophistication de la stratégie de financement.
Si l’émission atteint son objectif, son intérêt dépassera le seul cas Baobab. Elle pourrait contribuer à démontrer que la finance durable dans l’UMOA peut progressivement sortir du cercle des États, banques et grandes institutions pour devenir également un instrument de financement de la microfinance et, à travers elle, des petites entreprises.
Patrick Tchounjo
A lire aussi dans Finance
Tout voir
Ecobank – CIPS : Jeremy Awori veut faire du yuan un nouveau levier des échanges financiers entre l’Afrique et la Chine
Le groupe bancaire panafricain Ecobank a signé, le 10 octobre 2026 à Pékin, un protocole d’accord avec le Cross-Border Interbank…
Sénégal : le Fonds islamique de relance franchit 7,5 milliards FCFA d’investissements dans les PME
Créé en 2023 pour répondre aux difficultés de financement des entreprises fragilisées par la crise sanitaire, le Fonds islamique de…
Financement des PME : CDC Bénin ouvre une nouvelle voie avec Enko Capital
En entrant dans la stratégie PME d’Enko Capital, la CDC Bénin ne finance pas directement une entreprise : elle choisit…