Le taux de rémunération de l’épargne (TRE) affiché par la Banque centrale de Tunisie pour novembre 2026 est de 6 %. Ce repère annuel aide à lire la rémunération des comptes spéciaux d’épargne. Il ne signifie ni un gain de 6 % sur un mois ni un montant net identique pour tous les déposants.
Par Malik Séna
Le chiffre annoncé et les intérêts inscrits sur un relevé peuvent sembler éloignés sans qu’il y ait nécessairement d’erreur. Le premier exprime un taux ; les seconds dépendent d’une somme, d’une durée et de règles de calcul. Pour comprendre sa rémunération, il faut reconstituer ces éléments avant de comparer les offres.
Un repère annuel, déjà présent depuis janvier
La série officielle du TRE inscrit 6 % pour chacun des mois de janvier à novembre 2026. En novembre 2025, elle indiquait 6,5 %. Le niveau actuel ne constitue donc pas une baisse nouvellement décidée ce mois-ci. Le tableau des principaux taux de la BCT le présente également comme le minimum de rémunération de l’épargne pour novembre.
Le taux annuel sert à exprimer la rémunération sur une base comparable. À titre purement pédagogique, 1 000 dinars rémunérés à 6 % pendant une année entière représenteraient 60 dinars d’intérêts simples bruts, si le taux et le capital restaient constants. Ce calcul illustre une proportion ; il ne prédit pas le versement d’un compte particulier.
Le solde visible ne suffit pas au calcul
Un versement effectué en fin de période n’a pas nécessairement produit des intérêts pendant toute cette période. De même, un retrait modifie le capital servant au calcul. La bonne comparaison repose donc sur les montants effectivement rémunérés et leur durée de présence, en tenant compte des dates de valeur prévues pour le produit.
La périodicité du décompte doit aussi être distinguée du taux annuel. La présentation du compte spécial d’épargne de la STB mentionne, par exemple, des intérêts décomptés trimestriellement et une prime de fidélité pour les fonds restés stables. Cela ne transforme pas le taux annuel en taux trimestriel. Les conditions de la prime doivent être examinées séparément ; elles ne peuvent pas être étendues à tous les établissements.
Du taux brut à la somme réellement reçue
Le taux ne permet pas, à lui seul, de déterminer ce qui reste au déposant. Il faut examiner le décompte des intérêts, les éventuelles retenues fiscales applicables à sa situation et les frais effectivement facturés. Un avantage fiscal attaché à un produit particulier ne se transpose pas automatiquement à un autre compte.
Pour contrôler un relevé, le rapprochement utile est concret : taux appliqué, période, base rémunérée, intérêts bruts, retenues et montant crédité. Si une différence subsiste, demander le détail du calcul à la banque permet d’identifier si elle vient du calendrier des opérations, d’une condition contractuelle ou d’une écriture à corriger.
Comparer des produits qui répondent au même besoin
Un compte spécial d’épargne, un dépôt à terme et une obligation ne se comparent pas uniquement par leur pourcentage. La disponibilité de l’argent, les conditions de sortie et la nature du risque doivent être rapprochées. Notre décryptage de l’emprunt subordonné de la STB explique notamment le calendrier et le rang de remboursement de cette dette, distincte d’un compte d’épargne.
Enfin, rémunération nominale et pouvoir d’achat sont deux mesures différentes. Un intérêt positif augmente le nombre de dinars détenus ; son effet réel dépend aussi de l’évolution des prix sur une période comparable. Le taux de 6 % constitue ainsi un point de départ pour lire les conditions du compte, à compléter par son fonctionnement effectif et son coût.
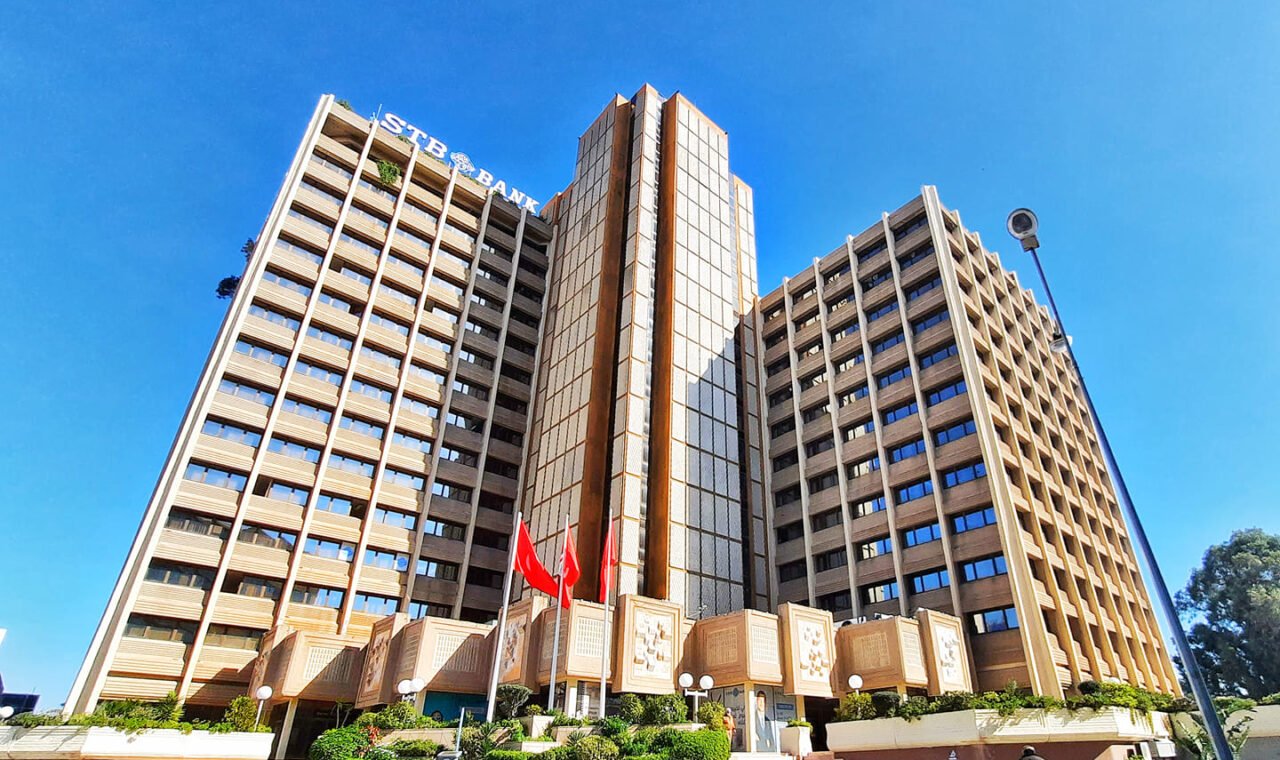
Photo d’archives : siège de la Société Tunisienne de Banque à Tunis, 26 février 2021. NaderS07 / Wikimedia Commons, CC BY-SA 4.0. Fichier réutilisé sans retouche éditoriale ; éventuels redimensionnements par WordPress.