La BCEAO propose 6 425 milliards FCFA aux banques sur son guichet à une semaine pour l’adjudication du 9 novembre 2026. L’avis publié le 6 novembre reconduit le montant de l’opération précédente et un taux minimum de soumission de 3 %.
La banque centrale reconduit son enveloppe alors que la demande de l’adjudication précédente était restée inférieure au montant proposé. Pour les trésoreries bancaires, le point décisif sera donc l’utilisation de cette offre : le plafond annoncé ne permet pas encore de connaître ce que les établissements demanderont ni ce qu’ils obtiendront le 9 novembre.
Une offre hebdomadaire inchangée
Le quarante-cinquième appel d’offres hebdomadaire de la BCEAO fixe la date limite des soumissions au lundi 9 novembre à 10 heures GMT. Il concerne les banques de l’Union monétaire ouest-africaine et une ressource de courte durée.
L’avis de l’opération du 2 novembre proposait déjà la même enveloppe, avec le même minimum de taux. Le nouvel avis ne signale donc pas une baisse de ce repère monétaire. Un taux minimum de soumission ne renseigne toutefois pas, à lui seul, sur le coût moyen auquel les fonds seront effectivement attribués.
L’annexe du nouvel avis précise que les demandes de l’adjudication du 2 novembre atteignaient 6 290,8 milliards FCFA, soit 134,2 milliards de moins que l’offre, par calcul de différence. Son taux moyen pondéré s’établissait à 3,2878 %, au-dessus du minimum de 3 %. Cet écart illustre la distinction entre le plancher annoncé et le prix moyen de l’opération.
Le total des guichets ne mesure pas une création nette de crédit
La BCEAO présente un concours global de 6 672,7 milliards FCFA en tenant compte de ses différents guichets, contre 6 697,7 milliards dans l’avis précédent. L’écart est de 25 milliards FCFA, alors que l’offre à une semaine reste stable.
La comparaison porte sur les montants globaux indiqués dans deux avis. Elle ne suffit pas à calculer une injection nette dans le système bancaire. Pour cela, il faudrait rapprocher les nouveaux concours des financements arrivant à échéance et des autres mouvements de liquidité. Additionner les offres d’une semaine à l’autre gonflerait artificiellement la lecture des ressources disponibles.
Pour une banque, l’enjeu est d’assurer ses règlements et d’ajuster le calendrier de ses ressources à celui de ses emplois. Elle doit aussi apprécier ses possibilités de financement auprès d’autres établissements. Les échanges interbancaires de l’UMOA analysés dans le bulletin de septembre éclairent ce second circuit ; ils décrivent une autre période et ne constituent pas un résultat de l’opération du 9 novembre.
Pour les entreprises, aucun taux de crédit automatique à 3 %
Le refinancement bancaire et le financement d’un client répondent à des décisions distinctes. Une entreprise ne peut pas déduire de ce minimum de soumission le taux auquel sa banque acceptera de lui prêter. Durée du crédit, risque de remboursement, frais et garanties influencent la proposition commerciale.
La lecture des conditions bancaires publiées pour l’UMOA permet précisément de distinguer références tarifaires et prix d’un contrat. Même une ressource obtenue à court terme ne garantit pas qu’un établissement pourra la transformer en financement long dans les mêmes conditions.
Le prochain test sera le résultat de l’adjudication : demande exprimée, montant servi et taux effectivement constatés. Ces informations permettront d’apprécier l’accès des banques à la ressource proposée. À ce stade, l’avis prépare une opération à venir ; il n’établit ni son allocation finale ni un volume de crédits nouveaux pour les ménages et les entreprises.
Par Nora Kémi
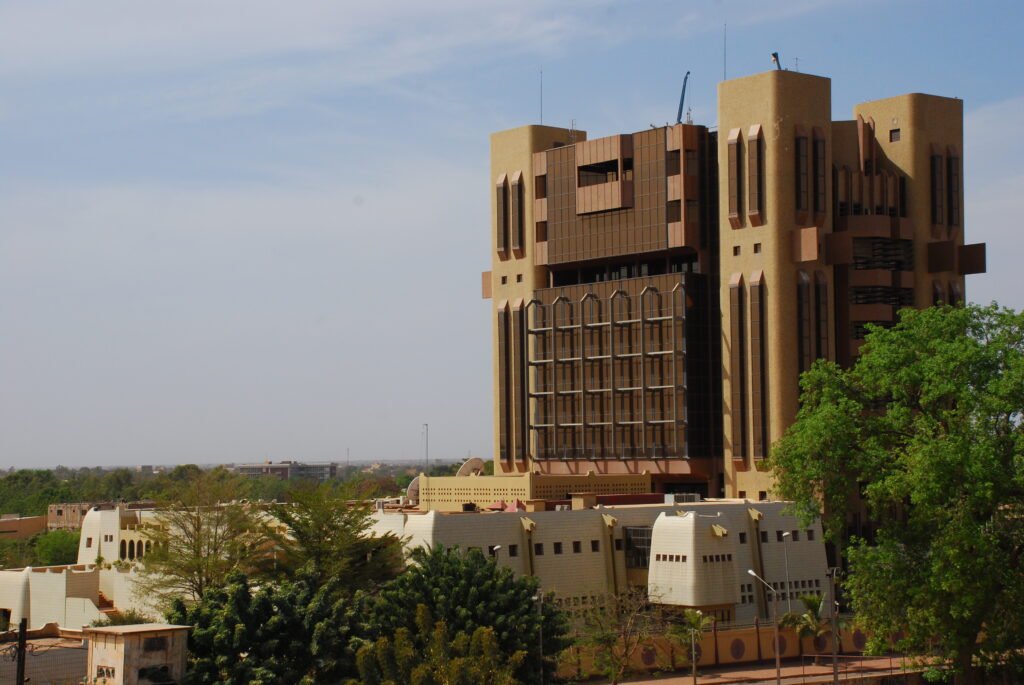
Photo d’archives : bâtiment de la BCEAO à Ouagadougou, Burkina Faso, en 2010. Wegmann / Wikimedia Commons, CC BY-SA 3.0. Fichier réutilisé sans retouche éditoriale ; cette photographie ne documente pas l’adjudication du 9 novembre 2026.