UMOA : ce que les conditions bancaires 2026 révèlent du prix du crédit
La BCEAO publie les conditions bancaires du premier semestre 2026. Taux de base, maxima et dépôts : les distinctions utiles pour comparer les offres.
Les conditions bancaires de l’UMOA au premier semestre 2026, publiées par la BCEAO le 26 octobre, rendent visibles les écarts entre taux de base, taux débiteurs maximaux et rémunération des dépôts. Pour une entreprise, comparer deux financements exige de dépasser le premier pourcentage affiché.
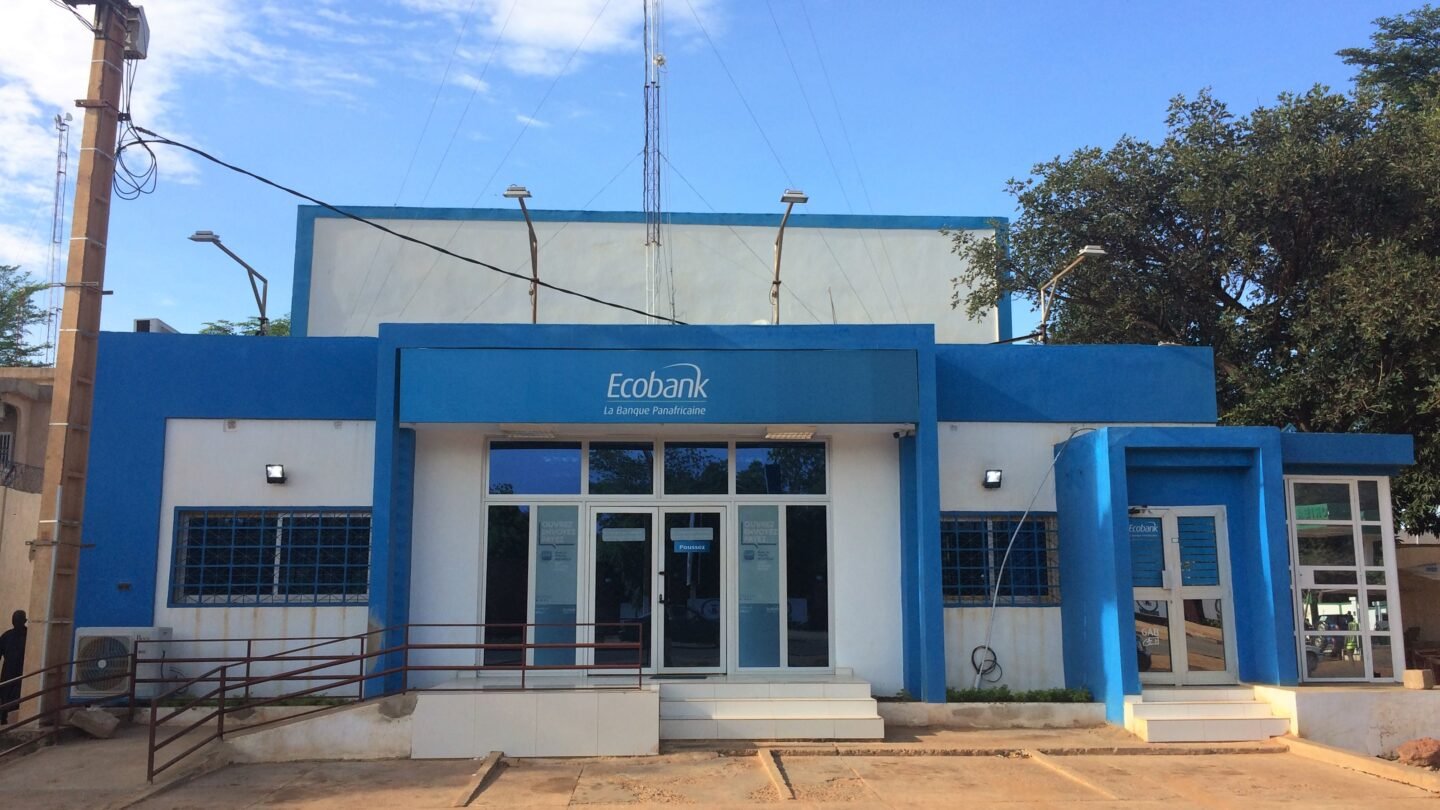
Photo d’illustration : bureau Ecobank à Niamey, au Niger, le 9 septembre 2018 ; cette agence ne représente pas l’ensemble des établissements étudiés. NigerTZai / Wikimedia Commons, CC BY-SA 4.0. Photographie d’archives non retouchée.
Deux banques affichant le même taux de base peuvent présenter des taux débiteurs maximaux différents. Le tableau ivoirien publié par la BCEAO en fournit une démonstration concrète : un repère tarifaire commun ne produit pas un prix unique du financement. Pour les directions financières, cette distinction change la lecture des offres et la préparation d’une négociation bancaire.
Un taux de base identique, des maxima différents
En Côte d’Ivoire, BOA, Ecobank et Société Générale présentent chacune un taux de base bancaire de 10,75 %. Le taux débiteur maximum indiqué atteint respectivement 13,50 %, 14 % et 13,80 %. Chez Stanbic Bank, le taux de base de 11 % s’accompagne d’un maximum de 11,50 %. Ces valeurs figurent dans les conditions débitrices et créditrices publiées par la BCEAO.
L’écart montre pourquoi classer les établissements à partir du seul taux de base serait trompeur. Ce dernier sert de référence tarifaire ; le taux appliqué à un dossier dépend des caractéristiques du financement et de l’emprunteur. Quant au maximum du tableau, il ne constitue ni un taux moyen effectivement pratiqué ni une offre automatiquement accessible à chaque client.
Le document ne décrit pas un emprunteur standard qui solliciterait partout un prêt identique. Il ne permet donc pas de désigner la banque la moins chère pour une entreprise donnée. Il offre une base de comparaison, à confronter à une proposition détaillée et datée.
Le coût du crédit se lit sur l’ensemble du contrat
Comparer des pourcentages exige de rapprocher des opérations comparables : même montant, même durée, même calendrier de remboursement et mêmes conditions de mobilisation. Les frais de dossier, commissions, assurances éventuellement exigées et coûts des garanties peuvent modifier la charge supportée. Le seul taux nominal ne suffit pas à reconstituer cette charge.
Pour une trésorerie d’entreprise, la disponibilité des fonds compte également. Une autorisation qui reste soumise à des conditions de décaissement n’a pas la même utilité immédiate qu’une ligne mobilisable. Le tableau tarifaire n’établit ni la probabilité d’acceptation d’un dossier ni les délais nécessaires pour obtenir les fonds.
Les dépôts appellent la même discipline de comparaison
La partie consacrée aux conditions créditrices distingue les dépôts à terme hors épargne réglementée et l’épargne contractuelle. Au Sénégal, les fourchettes de dépôts à terme indiquées vont, par exemple, de 2,90 % à 5,49 % chez BOA et de 3,50 % à 5,75 % chez Ecobank. Ces bornes ne décrivent pas un rendement universel : durée, montant et conditions contractuelles restent à examiner.
Cette lecture complète les comptes récents d’Ecobank Côte d’Ivoire et les résultats de BOA Burkina Faso, qui éclairent la formation des revenus bancaires. Elle ne permet pas, à elle seule, de mesurer leur marge : les ressources et les emplois diffèrent par leurs volumes, leurs échéances et leurs risques.
Publié en octobre, le relevé porte sur le premier semestre 2026. Ses dates de modification varient selon les établissements ; il ne doit pas être présenté comme une nouvelle grille entrée en vigueur le 26 octobre. Sa valeur pratique tient à cette transparence : distinguer référence, plafond et prix contractuel avant toute conclusion sur le coût d’un crédit ou la rémunération d’un dépôt.
Par Nora Kémi
A lire aussi dans Métiers & Pratiques
Tout voir
African Private Fellowship : Proparco prépare la refonte de sa formation d’investisseurs africains
Proparco prépare la refonte de l’African Private Fellowship, programme de six mois pour le capital-investissement africain. Enjeux, limites et prochain…
BEAC : un diagnostic pour préparer sa stratégie d’intelligence artificielle
La BEAC lance le 30 octobre un appel d’offres pour sa stratégie interne d’IA. Diagnostic, usages prioritaires et risques précèdent…

Yasser Benchekroun devient Director, Sales & Trading : onze ans d’ascension au cœur de CFG Bank
Dans les métiers de marché, les carrières se construisent rarement dans la durée. Elles avancent au rythme des performances, des…