BOA Burkina Faso : les commissions soutiennent un bénéfice de 18,05 milliards FCFA
À fin septembre 2026, BOA Burkina Faso gagne 34,2 % de bénéfice. Commissions, dépôts et crédits éclairent les moteurs et les limites de cette progression.
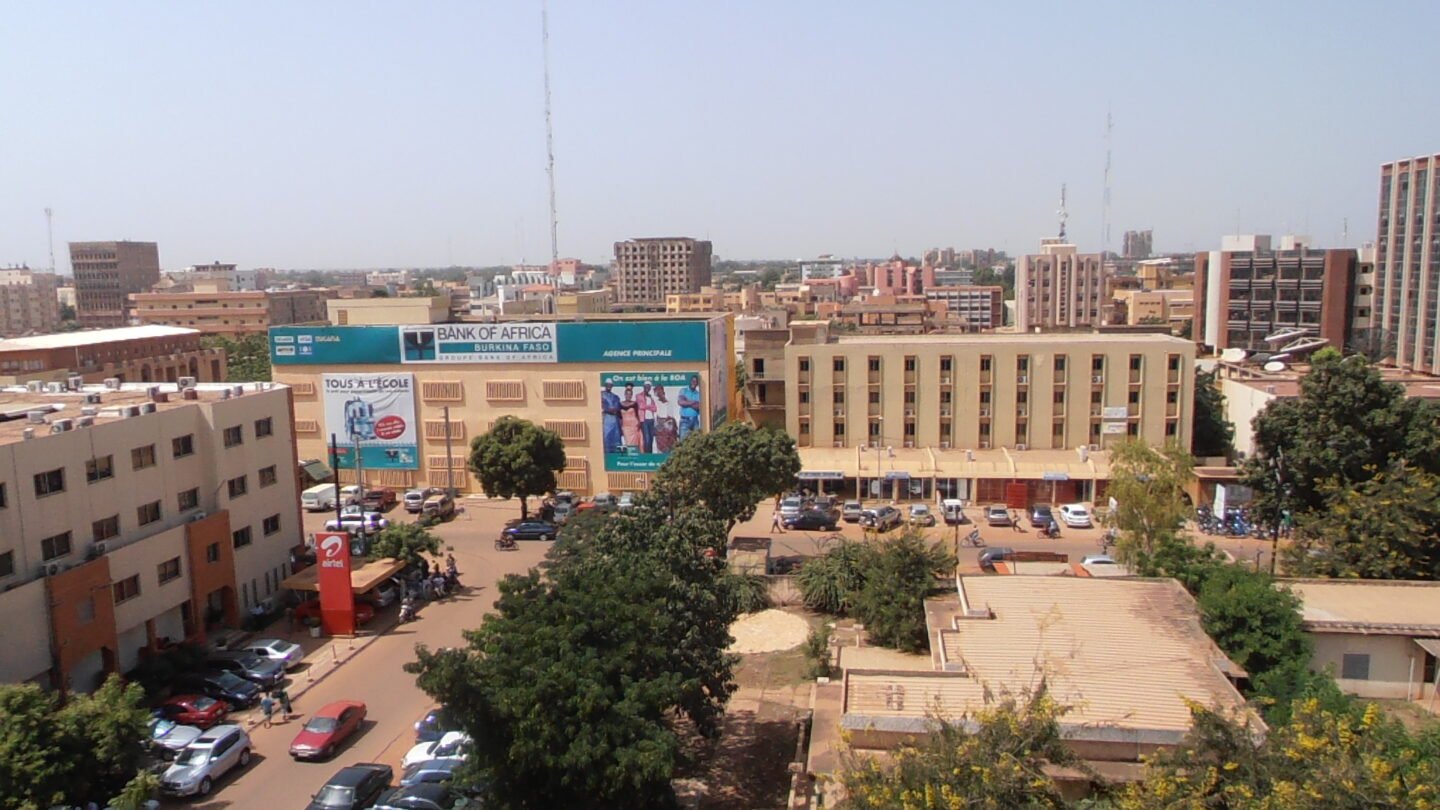
BOA Burkina Faso affiche 18,05 milliards FCFA de bénéfice sur les neuf premiers mois de 2026, en hausse de 34,2 %. Les commissions soutiennent les revenus, tandis que les dépôts progressent plus vite que les crédits depuis décembre.
La hausse des commissions change la lecture des comptes de Bank of Africa Burkina Faso. À fin septembre 2026, leur progression de 23,3 % constitue le principal moteur de l’augmentation du produit net bancaire. Le rapport d’activité signé le 23 octobre et publié par la BRVM le 26 octobre permet de distinguer ce ressort commercial de la seule progression du bénéfice. Les résultats présentés couvrent janvier à septembre, et non le troisième trimestre isolé.
Les commissions élargissent le moteur des revenus
Le produit net bancaire atteint 45,706 milliards FCFA, contre 43,276 milliards un an auparavant, soit +5,6 %. Le résultat avant impôt augmente de 38,4 %, à 21,075 milliards. Le bénéfice net passe de 13,445 à 18,051 milliards FCFA.
Pour une banque, développer les commissions permet de tirer des recettes des services fournis aux clients, au-delà de la rémunération des crédits. Cette diversification peut soutenir les revenus lorsque la marge d’intérêt est sous pression. Mais le document ne détaille pas les services à l’origine de cette croissance : il ne permet donc pas d’attribuer le mouvement aux paiements, aux opérations internationales ou à une autre activité précise.
Une collecte plus dynamique que les crédits
Les dépôts atteignent 938,620 milliards FCFA et les crédits nets 484,457 milliards. Ils progressent respectivement de 6,9 % et de 2,2 % entre décembre 2025 et septembre 2026. Cette comparaison de bilan diffère de celle des résultats, mesurés sur neuf mois par rapport aux neuf mois de 2025.
Le rapport entre crédits nets et dépôts ressort à environ 51,6 %, calculé à partir des encours publiés. Il décrit l’articulation de ces deux postes, sans mesurer à lui seul la liquidité disponible. Le reste des ressources peut notamment financer d’autres actifs ; les contraintes de maturité et de réglementation doivent également être prises en compte. Une collecte plus forte ne se transforme donc pas automatiquement en nouveaux prêts aux entreprises.
Comprendre l’écart entre revenus et bénéfice
Le résultat net augmente nettement plus vite que le PNB. Toutefois, la publication synthétique ne fournit pas le détail des charges d’exploitation et du coût du risque permettant d’expliquer entièrement cet écart. On ne peut en déduire ni une baisse des provisions ni une amélioration précise de l’efficacité opérationnelle.
Après les comptes semestriels déjà analysés par ONLY BENKI, cette nouvelle échéance apporte surtout un signal sur la progression des revenus de services. Comme pour les résultats de Coris Bank Burkina à fin septembre, l’enjeu est d’identifier les composantes reproductibles de la performance. Le bilan annuel permettra d’en apprécier la continuité ; ces résultats intermédiaires ne constituent pas une annonce de dividende.
Photo d’archives de Ouagadougou, 26 octobre 2011 ; vue de contexte, sans représentation du siège de BOA. Crédit : Wendkouni / Wikimedia Commons, CC BY-SA 4.0. Image non retouchée par ONLY BENKI.
Par Nora Kémi
A lire aussi dans Bourses
Tout voir
Ecobank Côte d’Ivoire : le coût du risque ramène le bénéfice à 38,95 milliards FCFA
À fin septembre 2026, le bénéfice d’Ecobank Côte d’Ivoire baisse de 12,3 %. Revenus, charges et provisions expliquent la pression…
BOA Niger : le bénéfice bondit à 6,29 milliards FCFA sur neuf mois
BOA Niger double son bénéfice à fin septembre 2026. Revenus, charges et coût du risque expliquent le rebond, sans annoncer…

Côte d’Ivoire : Bridge Bank porte son bénéfice à 23,8 milliards FCFA sur neuf mois
Bridge Bank Côte d’Ivoire gagne 41 % de bénéfice à fin septembre 2026. Collecte, crédits, charges et coût du risque…