Côte d’Ivoire : Bridge Bank porte son bénéfice à 23,8 milliards FCFA sur neuf mois
Bridge Bank Côte d’Ivoire gagne 41 % de bénéfice à fin septembre 2026. Collecte, crédits, charges et coût du risque expliquent cette progression.
Bridge Bank Group Côte d’Ivoire affiche 23,8 milliards FCFA de résultat net à fin septembre 2026, en hausse de 41 % sur un an. Son rapport d’activité du troisième trimestre, diffusé le 28 octobre à la BRVM, montre une croissance des dépôts et des crédits proche de 40 %. Derrière cette expansion, la progression des charges et du coût du risque précise les conditions de la rentabilité.
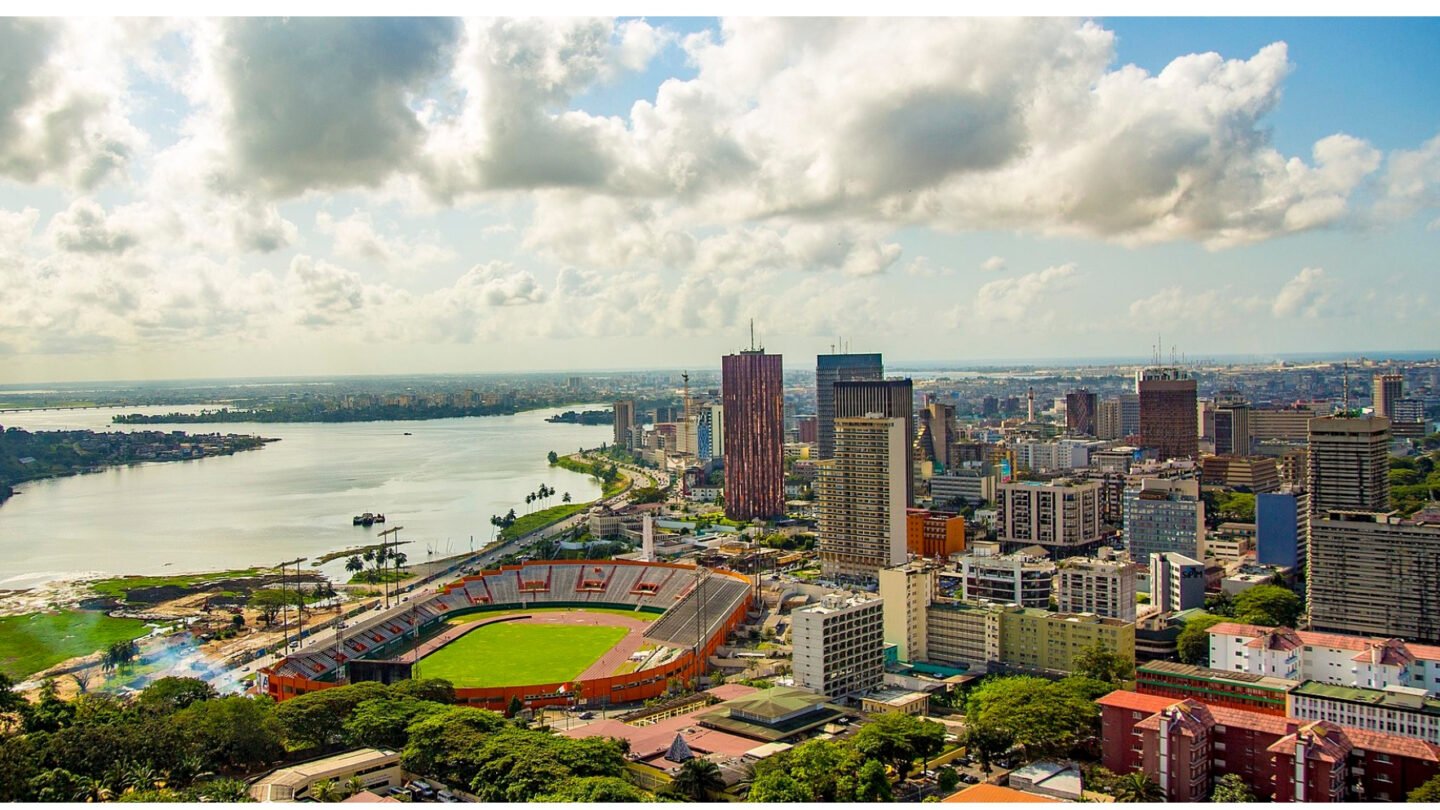
Photo de contexte : quartier du Plateau à Abidjan, 16 décembre 2020. Sidkumar23 / Wikimedia Commons, CC BY-SA 4.0. Photographie non modifiée ; elle ne représente pas le siège de Bridge Bank.
La collecte donne la mesure du changement d’échelle. Avec 1 293,9 milliards FCFA de dépôts, contre 925,6 milliards un an auparavant, la banque dispose d’une base de ressources élargie. Mais collecter davantage ne suffit pas à créer de la valeur : il faut rémunérer ces ressources, les transformer en emplois productifs et conserver la capacité de répondre aux retraits. Les comptes à neuf mois permettent de lire une partie de cette transformation.
Les revenus progressent plus vite que les charges
Le produit net bancaire atteint 59,3 milliards FCFA, contre 46,2 milliards à fin septembre 2025. Les frais généraux passent, eux, de 20 à 24,7 milliards. Leur hausse de 23 % reste inférieure à celle des revenus, de 28 %. Le coefficient d’exploitation descend ainsi de 43,3 % à 41,7 %.
Concrètement, une part plus faible du revenu bancaire est absorbée par les frais généraux. Cette amélioration ne signifie pas une baisse des dépenses : la banque dépense davantage, mais son activité croît plus rapidement. Le résultat brut d’exploitation atteint 34,6 milliards FCFA, en hausse de 32 %. C’est un levier de rentabilité distinct d’un simple accroissement du bilan.
Une expansion du crédit qui appelle un suivi du risque
Les crédits à la clientèle atteignent 924,4 milliards FCFA, contre 665,8 milliards un an plus tôt. Dans le même temps, le coût du risque augmente de 4,6 à 5,9 milliards, soit 28 %. La hausse du bénéfice coexiste donc avec une charge de risque plus élevée en valeur absolue. Le rapport trimestriel déposé à la BRVM ne fournit pas les ratios détaillés de créances dégradées et de couverture permettant d’apprécier entièrement la qualité du portefeuille.
Pour les dirigeants, le test porte sur la qualité des engagements qui accompagnent cette expansion. Les encours constituent un stock à une date donnée ; les pertes et provisions relèvent de flux comptables sur une période. Comparer directement leurs taux de croissance ne permet pas de conclure que chaque nouveau crédit est moins risqué.
Après l’entrée en Bourse, une performance à lire dans la durée
Le résultat avant impôt atteint 28,7 milliards FCFA, en progression de 33 %. Les 23,8 milliards de bénéfice net couvrent les neuf premiers mois de l’exercice : ils ne représentent ni le seul troisième trimestre ni un résultat annuel acquis. Ils ne fixent pas davantage le montant d’un futur dividende.
Ces données donnent un nouvel éclairage à l’admission de Bridge Bank à la cote du 24 septembre. Elles complètent aussi la lecture des résultats à neuf mois de Coris Bank Burkina : comparer les bénéfices impose de regarder leurs moteurs, les risques et les périmètres, au-delà des pourcentages affichés. Pour Bridge Bank, l’enjeu du dernier trimestre sera de prolonger l’efficacité opérationnelle tout en documentant la qualité d’une croissance rapide du crédit.
Par Nora Kémi
A lire aussi dans Bourses
Tout voir
BOA Niger : le bénéfice bondit à 6,29 milliards FCFA sur neuf mois
BOA Niger double son bénéfice à fin septembre 2026. Revenus, charges et coût du risque expliquent le rebond, sans annoncer…
Burkina Faso : Coris Bank atteint 62,34 milliards FCFA de bénéfice sur neuf mois
Coris Bank Burkina gagne 17,8 % de bénéfice à fin septembre 2026. Dépôts, crédits et revenus de cessions éclairent la…

Gabon : 173,5 milliards FCFA d’obligations attendus à la BVMAC le 3 novembre
La BVMAC prévoit la cotation de l’emprunt gabonais EOG 2026 le 3 novembre. Une étape pour négocier les titres, distincte…