Burkina Faso : Coris Bank atteint 62,34 milliards FCFA de bénéfice sur neuf mois
Coris Bank Burkina gagne 17,8 % de bénéfice à fin septembre 2026. Dépôts, crédits et revenus de cessions éclairent la qualité de cette croissance.
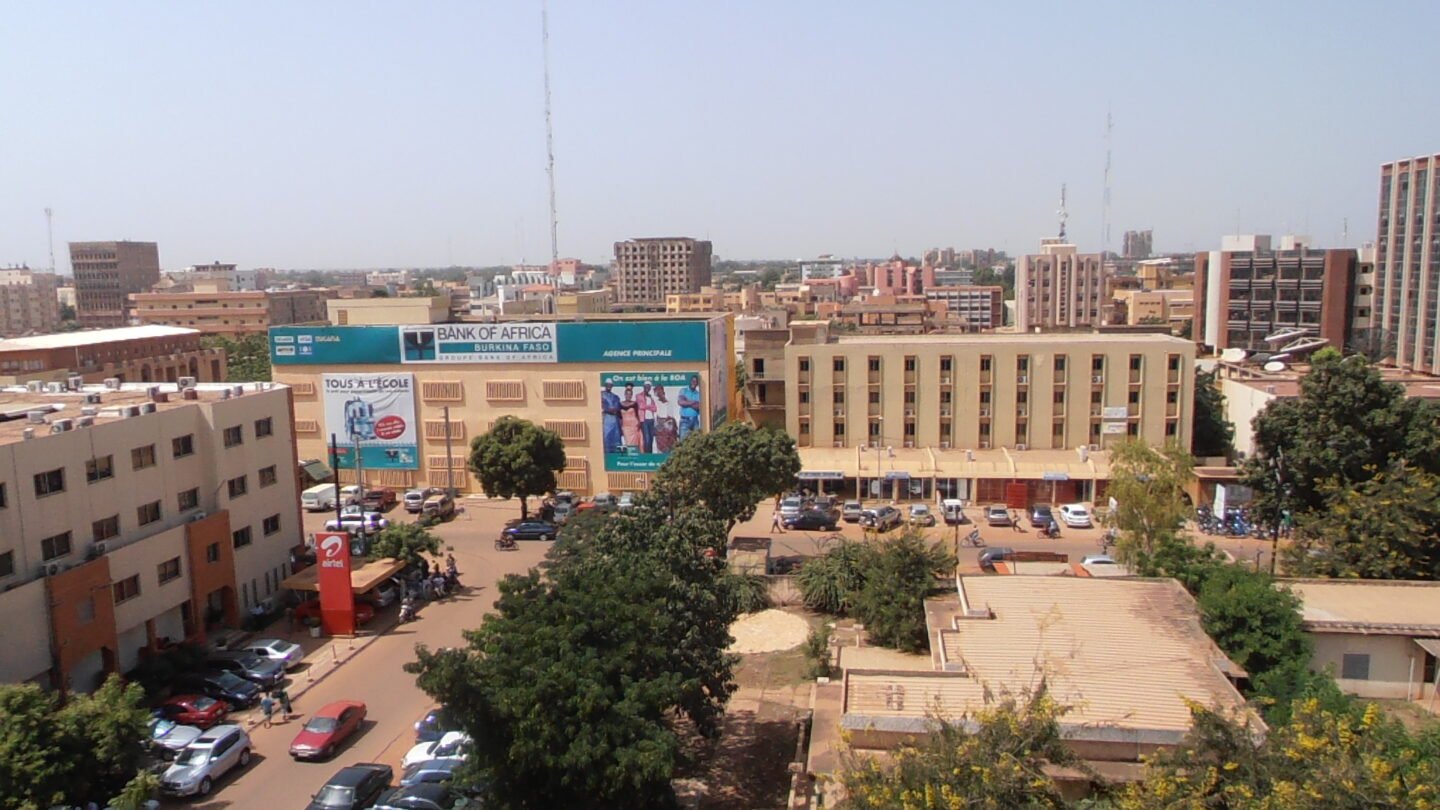
Coris Bank International Burkina Faso dégage 62,34 milliards FCFA de résultat net sur les neuf premiers mois de 2026, en hausse de 17,8 % sur un an. Son tableau d’activité au 30 septembre, daté du 28 octobre et diffusé le 29 octobre, montre une collecte de dépôts plus rapide que la progression des crédits.
Photo de contexte : Ouagadougou, 26 octobre 2011. Wendkouni / Wikimedia Commons, CC BY-SA 4.0. Photographie d’archives non retouchée par ONLY BENKI, ne représentant pas le siège de Coris Bank.
Une banque peut augmenter ses bénéfices par plusieurs chemins : développer son activité avec les clients, mieux maîtriser ses charges et ses risques, ou réaliser des gains sur des actifs cédés. Les résultats de Coris invitent à examiner ces moteurs séparément. Le bénéfice publié mesure la performance comptable ; sa capacité à se reproduire constitue une autre question.
Les ressources clientèle progressent plus vite que les crédits
Les dépôts atteignent 2 372,145 milliards FCFA, en hausse de 26,4 % par rapport à septembre 2025. Les crédits nets s’établissent à 1 385,972 milliards, soit une progression de 15,2 %. Le produit net bancaire atteint 116,372 milliards, en augmentation de 14,9 %, et le résultat avant impôt 71,901 milliards, en hausse de 23,9 %.
Le tableau d’activité signé par la direction générale porte sur la situation à fin septembre et les résultats cumulés à cette date. Il ne faut donc pas présenter les 62,34 milliards comme le bénéfice du seul troisième trimestre, ni comme un résultat annuel déjà acquis.
L’écart entre collecte et crédit ne démontre pas une insuffisance de financement de l’économie. Un bilan bancaire comporte aussi des titres, des positions interbancaires et des besoins de liquidité. Ces deux encours ne suffisent pas à reconstituer l’emploi de toutes les ressources. Pour les dirigeants, leur évolution pose surtout la question du coût de la collecte et de son allocation à des actifs rentables, compatibles avec les échéances des dépôts.
Des cessions qui comptent dans la lecture du bénéfice
La banque mentionne la vente de participations dans certaines filiales du groupe, génératrice de produits financiers en 2026. Le document n’en chiffre pas la contribution. Il ne permet donc pas de calculer un résultat net retraité de ces opérations, ni de leur attribuer une part précise de la hausse du bénéfice.
Cette limite importe pour l’actionnaire : un gain réalisé lors d’une cession ne garantit pas un revenu identique l’année suivante. Pour apprécier la trajectoire durable, il faudra distinguer cette composante des marges et commissions produites par l’activité courante. La croissance du résultat demeure un fait ; sa décomposition complète reste nécessaire.
La qualité des créances reste à documenter
La direction fait état d’une amélioration des taux de dégradation des créances et de leur couverture, sans fournir leurs niveaux dans ce tableau. Une évolution favorable annoncée ne remplace pas les ratios détaillés. Le dossier prolonge les enjeux de coût du risque chez Coris Bank Burkina et de qualité du portefeuille examinée dans sa notation.
Le prochain test sera de maintenir la rentabilité des nouveaux engagements tout en documentant le caractère récurrent des revenus. Les neuf mois publiés donnent une mesure de l’activité réalisée, sans préjuger du résultat du dernier trimestre ou d’un futur dividende.
Par Nora Kémi
A lire aussi dans Bourses
Tout voir
Gabon : 173,5 milliards FCFA d’obligations attendus à la BVMAC le 3 novembre
La BVMAC prévoit la cotation de l’emprunt gabonais EOG 2026 le 3 novembre. Une étape pour négocier les titres, distincte…
Ecobank : 291,6 milliards FCFA de bénéfice à fin septembre, mais un recul en UEMOA
Ecobank affiche 291,6 milliards FCFA de bénéfice net consolidé sur neuf mois. La hausse du groupe masque un recul du…

BRVM au 29 octobre : les financières gagnent 0,91 %, le Composite reste presque stable
Le 29 octobre 2026, les services financiers progressent de 0,91 % à la BRVM, tandis que le Composite cède 0,02…