Gabon : 173,5 milliards FCFA d’obligations attendus à la BVMAC le 3 novembre
La BVMAC prévoit la cotation de l’emprunt gabonais EOG 2026 le 3 novembre. Une étape pour négocier les titres, distincte d’une nouvelle levée de fonds.
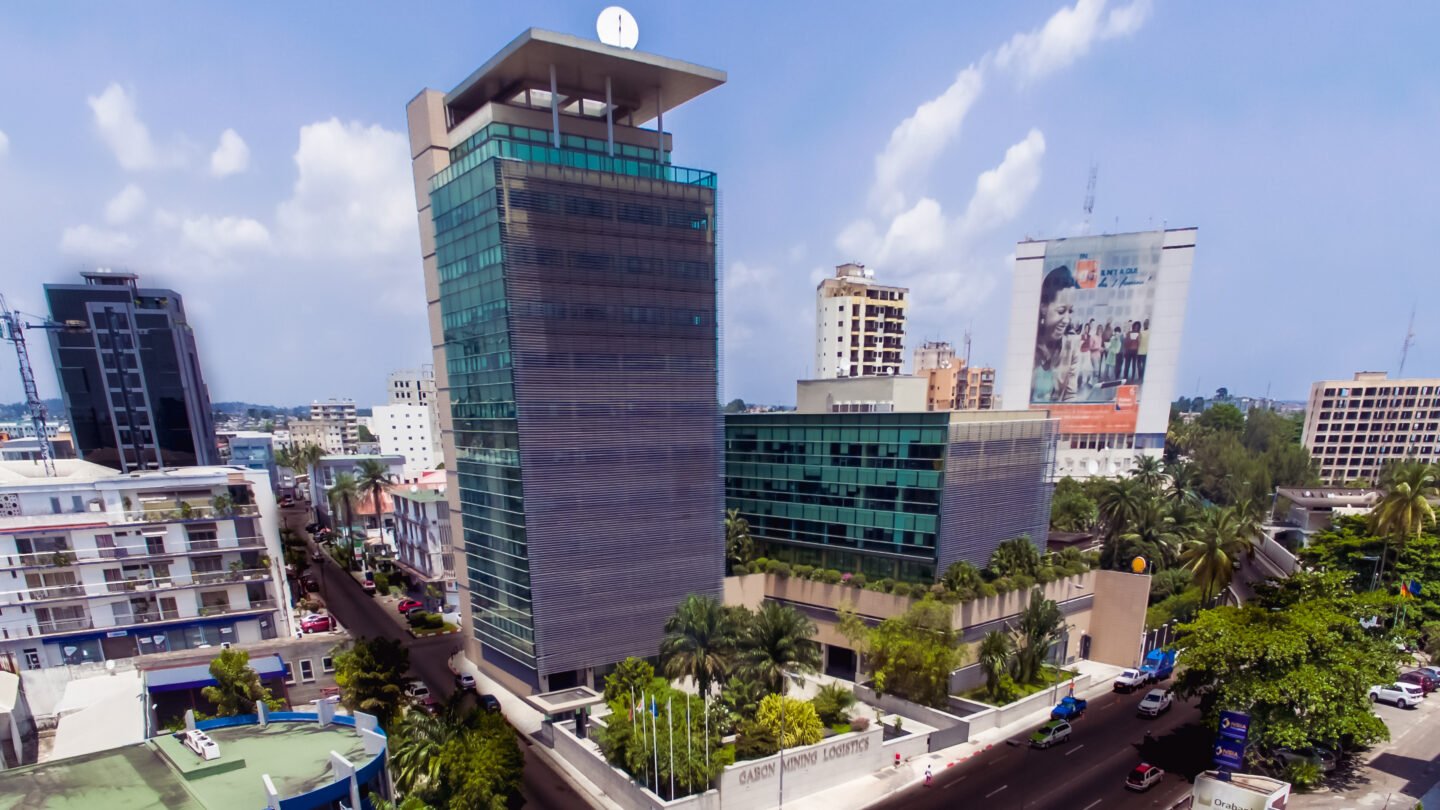
L’emprunt gabonais « EOG 2026 à tranches multiples », d’un nominal global de 173,52 milliards FCFA, doit entrer à la cote de la BVMAC le 3 novembre 2026. L’avis daté du 27 octobre, mis en ligne dans les actualités de la Bourse le 29 octobre, fixe une nouvelle étape pour les détenteurs de ces titres déjà émis.
Photo d’archives : quartier des assurances à Libreville. Delrick Williams / Wikimedia Commons, CC BY-SA 4.0. Image non retouchée par ONLY BENKI ; date de prise de vue non établie.
La prochaine échéance concerne la circulation de la dette, pas une nouvelle collecte. Pour le Gabon, l’admission en Bourse rend négociables des obligations souscrites auparavant. Pour leurs porteurs, elle ouvre un cadre de revente avant le terme du placement. Cette distinction évite de présenter les montants admis à la cote comme des ressources supplémentaires entrant aujourd’hui dans les caisses publiques.
Deux tranches, un remboursement à l’échéance
Les 17 352 382 obligations, d’un nominal unitaire de 10 000 FCFA, rejoindront le compartiment C obligataire. La tranche A porte un taux de 6 % net sur trois ans ; la tranche B, de 6,5 % net sur quatre ans. Le capital doit être remboursé en une fois au terme de chaque tranche. La date de jouissance est le 10 mars 2026.
Le document relatif au Dépositaire central unique, publié en juillet, répartit l’émission entre 15 717 032 titres pour la tranche A et 1 635 350 pour la tranche B. L’inscription aux mécanismes de conservation des titres et leur première négociation boursière constituent donc deux jalons distincts.
Un prix de référence ne garantit pas le prix de revente
L’avis de première cotation retient l’offre à prix ouvert et une référence de 100 % du nominal. Ce niveau sert de point de départ à l’introduction. Il ne constitue pas une garantie que tout investisseur pourra céder ses titres à ce prix.
Le coupon et le rendement d’un achat sur le marché secondaire sont deux mesures différentes. Le premier est une caractéristique contractuelle ; le second dépend aussi du prix payé et du temps restant avant remboursement. Acheter au-dessus ou au-dessous du nominal modifie ainsi l’économie du placement, même si le taux affiché sur le titre reste inchangé.
La liquidité sera le test concret
La cotation organise la rencontre des ordres ; elle ne crée pas automatiquement une contrepartie. Pour un trésorier ou un gestionnaire d’actifs, l’utilité du marché se mesurera aux volumes réellement échangés, aux prix proposés et au délai nécessaire pour vendre. C’est le prolongement du chantier de liquidité à la BVMAC et des travaux sur la mobilisation des portefeuilles obligataires en CEMAC.
Le remboursement in fine concentre, par ailleurs, la restitution du principal à l’échéance. Une possibilité de revente ne supprime ni cette structure ni le risque de crédit de l’émetteur. Le jalon du 3 novembre devra donc être apprécié pour ce qu’il apporte : un accès à la négociation, dont la profondeur effective restera à observer.
Par Malik Séna
A lire aussi dans Bourses
Tout voir
Burkina Faso : Coris Bank atteint 62,34 milliards FCFA de bénéfice sur neuf mois
Coris Bank Burkina gagne 17,8 % de bénéfice à fin septembre 2026. Dépôts, crédits et revenus de cessions éclairent la…
Ecobank : 291,6 milliards FCFA de bénéfice à fin septembre, mais un recul en UEMOA
Ecobank affiche 291,6 milliards FCFA de bénéfice net consolidé sur neuf mois. La hausse du groupe masque un recul du…

BRVM au 29 octobre : les financières gagnent 0,91 %, le Composite reste presque stable
Le 29 octobre 2026, les services financiers progressent de 0,91 % à la BRVM, tandis que le Composite cède 0,02…