BOA Niger : le bénéfice bondit à 6,29 milliards FCFA sur neuf mois
BOA Niger double son bénéfice à fin septembre 2026. Revenus, charges et coût du risque expliquent le rebond, sans annoncer un dividende.
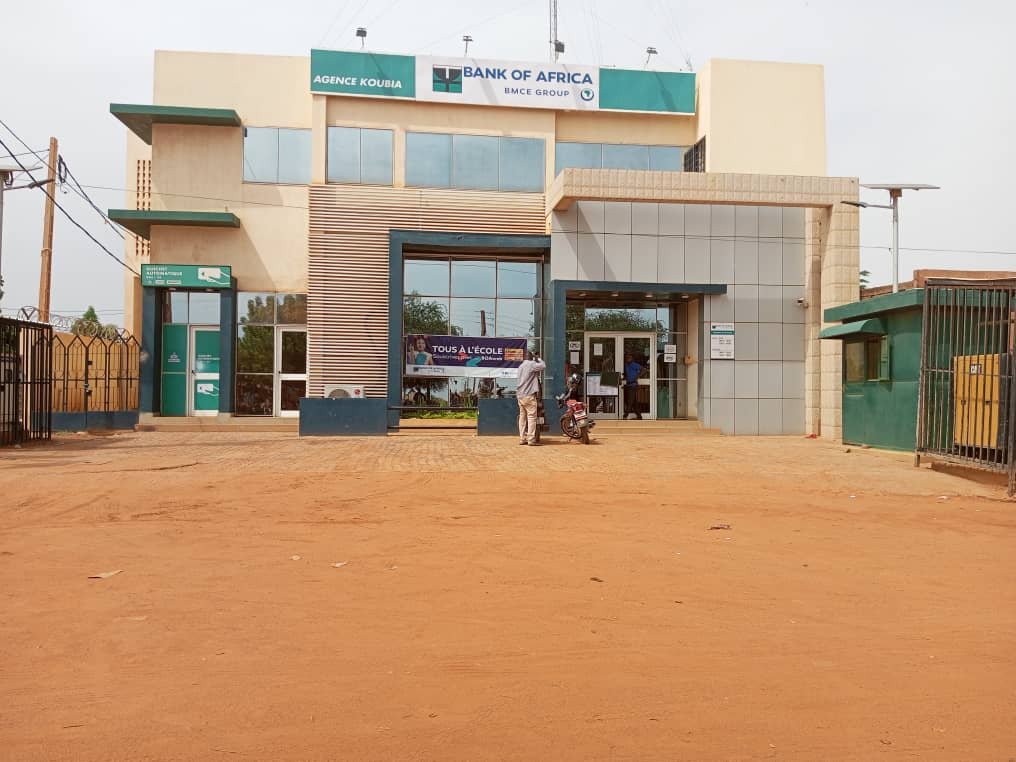
BOA Niger dégage 6,29 milliards FCFA de bénéfice à fin septembre 2026. La progression repose sur des revenus en hausse, des charges réduites et un coût du risque allégé ; elle ne préjuge pas de la rémunération future des actionnaires.
Le bénéfice augmente beaucoup plus vite que les revenus. Chez Bank of Africa Niger, cet écart donne la clé des résultats des neuf premiers mois de 2026 : le redressement passe aussi par les dépenses et le risque de crédit. Le rapport arrêté au 30 septembre, signé le 20 octobre et publié par la BRVM le 26 octobre, fait ressortir un résultat net de 6,292 milliards FCFA, contre 2,836 milliards un an auparavant, soit +121,88 %. Ces montants couvrent janvier à septembre, et non le seul troisième trimestre.
Des revenus qui progressent, des dépenses qui reculent
Le produit net bancaire atteint 16,863 milliards FCFA, en hausse de 7,92 %. La banque attribue cette évolution à une marge bancaire favorisée par la baisse du coût de ses ressources. Les frais généraux diminuent de 6,18 %, à 8,373 milliards FCFA. Le résultat brut d’exploitation progresse ainsi de 32,74 %, à 7,873 milliards.
Le mécanisme est celui d’un effet de ciseaux favorable : lorsque les revenus augmentent tandis que les dépenses diminuent, une part plus importante de l’activité contribue au résultat d’exploitation. Pour apprécier sa durée, il faudra distinguer les économies qui se répètent des ajustements ponctuels. Réduire les charges une année et préserver durablement l’efficacité d’une banque constituent deux exercices différents.
Le risque de crédit contribue au rebond
Le coût du risque recule de 23,21 %, à 1,984 milliard FCFA. BOA Niger met en avant le recouvrement des impayés et une gestion plus prudente. Le résultat avant impôts atteint 6,412 milliards, en hausse de 90,01 %.
Cette baisse ne doit pas être confondue avec une disparition des créances problématiques. Le coût du risque mesure une charge de la période ; il ne décrit pas à lui seul le stock des impayés. Pour un dirigeant comme pour un investisseur, l’analyse complète demande aussi les encours concernés, leur couverture et leur évolution. Le rebond du bénéfice fournit donc une information utile, sans remplacer l’examen du portefeuille.
Un résultat intermédiaire ne décide pas du dividende
La distinction compte particulièrement après la proposition de non-distribution au titre de 2025 présentée au printemps. Un bénéfice arrêté en septembre n’est ni un résultat annuel définitif ni une décision d’affectation. Les pertes antérieures, les réserves, les exigences prudentielles et la décision de l’assemblée interviennent dans la capacité à distribuer.
Comme dans la lecture des résultats récents de Bridge Bank Côte d’Ivoire, l’enjeu consiste à identifier ce qui porte la progression. Ici, la combinaison des revenus, des charges et du risque éclaire davantage la performance que le seul pourcentage de hausse. Elle devra être réexaminée à la clôture annuelle.
Photo d’archives : agence BOA de Koubia, 13 septembre 2023. Crédit : Djida jida / Wikimedia Commons, CC BY-SA 4.0. Image originale non modifiée.
Par Nora Kémi
A lire aussi dans Bourses
Tout voir
BOA Burkina Faso : les commissions soutiennent un bénéfice de 18,05 milliards FCFA
À fin septembre 2026, BOA Burkina Faso gagne 34,2 % de bénéfice. Commissions, dépôts et crédits éclairent les moteurs et…

Côte d’Ivoire : Bridge Bank porte son bénéfice à 23,8 milliards FCFA sur neuf mois
Bridge Bank Côte d’Ivoire gagne 41 % de bénéfice à fin septembre 2026. Collecte, crédits, charges et coût du risque…
Burkina Faso : Coris Bank atteint 62,34 milliards FCFA de bénéfice sur neuf mois
Coris Bank Burkina gagne 17,8 % de bénéfice à fin septembre 2026. Dépôts, crédits et revenus de cessions éclairent la…