Ecobank Côte d’Ivoire : le coût du risque ramène le bénéfice à 38,95 milliards FCFA
À fin septembre 2026, le bénéfice d’Ecobank Côte d’Ivoire baisse de 12,3 %. Revenus, charges et provisions expliquent la pression sur la rentabilité.
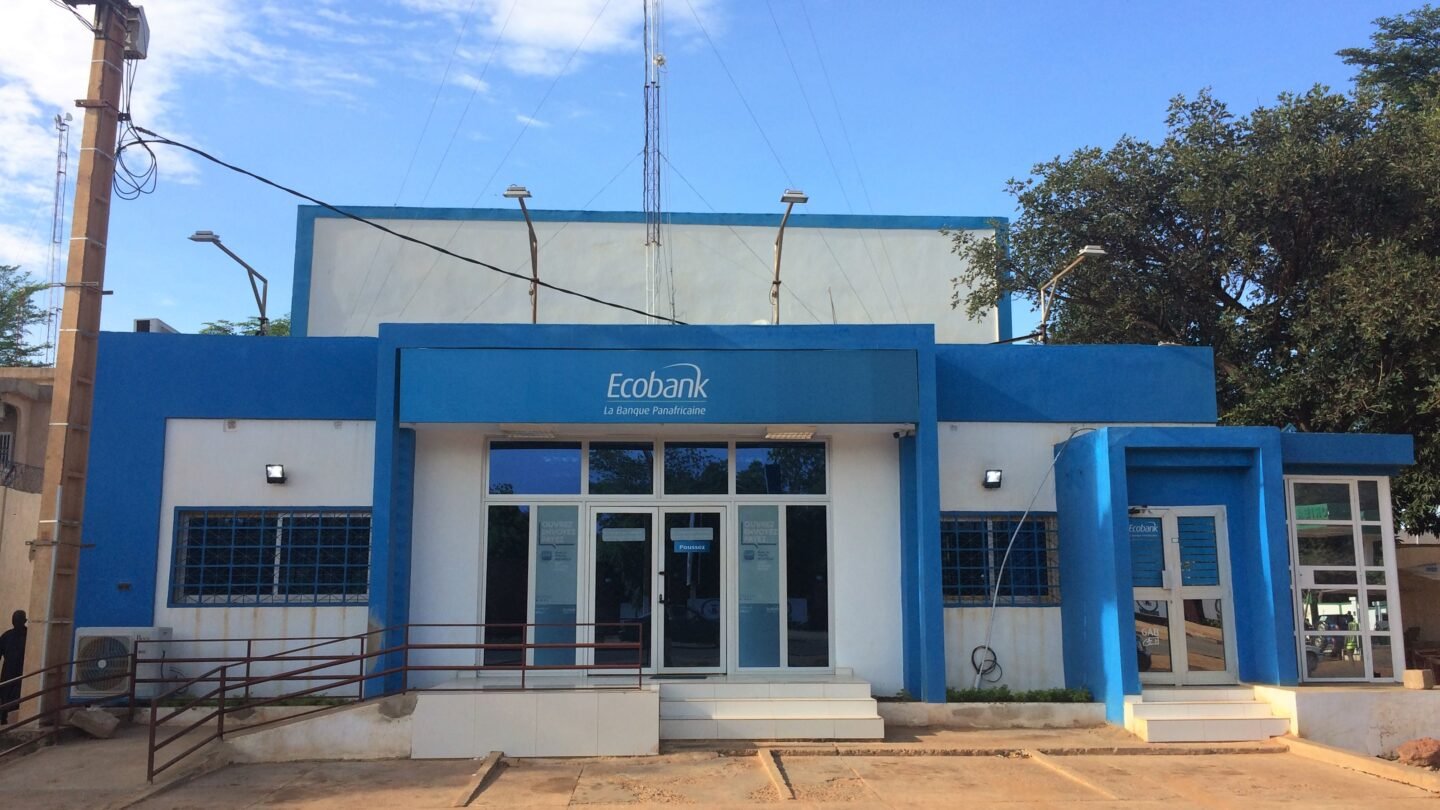
Ecobank Côte d’Ivoire termine les neuf premiers mois de 2026 avec 38,954 milliards FCFA de bénéfice net, en baisse de 12,3 %. La progression des revenus ne compense pas l’alourdissement des charges et du coût du risque. Les comptes intermédiaires, non audités, éclairent la pression qui s’exerce sur la rentabilité bancaire.
Photo d’archives du réseau Ecobank : bureau à Niamey, au Niger, le 9 septembre 2018, et non siège ivoirien. NigerTZai / Wikimedia Commons, CC BY-SA 4.0. Photographie non retouchée par la rédaction.
Gagner davantage sur son activité ne suffit pas à préserver son bénéfice. Chez Ecobank Côte d’Ivoire, le décalage se joue entre les revenus encaissés, les moyens nécessaires au fonctionnement de la banque et la charge comptable associée aux crédits. C’est à cet étage que se mesure la qualité économique de la croissance : ce qui reste après avoir absorbé les dépenses et le risque.
Les intérêts progressent, les autres revenus reculent
Le rapport trimestriel disponible à la BRVM porte le produit net bancaire à 98,229 milliards FCFA, en hausse de 1,8 %. La marge nette d’intérêt augmente de 7,3 %, mais les produits hors intérêts diminuent de 10,2 %. Les charges d’exploitation progressent de 6,9 %. Le coefficient d’exploitation passe de 44,7 % à 46,9 %.
Ce ratio mesure la part des revenus absorbée par les dépenses de fonctionnement. Sa hausse signifie que la banque consomme davantage de ressources pour produire une même unité de revenu. Elle ne démontre pas, isolément, que les investissements engagés seront improductifs. Elle établit en revanche que leur coût pèse dès maintenant, alors que leurs éventuels gains futurs restent à matérialiser.
Le provisionnement change l’équation du bénéfice
La charge du risque atteint 8,079 milliards FCFA, contre 702 millions un an auparavant. Le résultat avant impôt recule à 44,067 milliards. Les créances en souffrance augmentent de 28 %, à 46,902 milliards, tandis que les provisions correspondantes progressent de 21,3 %.
Une provision constitue une charge destinée à couvrir une perte estimée sur un actif. Elle réduit le résultat sans se confondre avec une sortie immédiate de trésorerie du même montant. Pour lire les comptes, il faut donc examiner ensemble la dégradation des créances et l’effort de couverture. Qualifier cet effort de prudent ne dispense pas d’observer l’évolution des dossiers qui le rendent nécessaire.
La collecte ne se transforme pas mécaniquement en crédit
Les dépôts clients atteignent 1 695,558 milliards FCFA, en hausse de 2,8 %, alors que les crédits nets diminuent de 1,5 %, à 924,487 milliards.
Cette divergence rappelle que collecter de l’épargne et accorder des prêts sont deux décisions économiques distinctes. Entre les deux interviennent la demande solvable, l’appréciation des risques et l’allocation des ressources. Pour les entreprises clientes, la croissance des dépôts ne suffit donc pas à établir un assouplissement des conditions de financement.
Ces comptes locaux complètent la lecture des résultats consolidés du groupe Ecobank, dont le périmètre est différent. Ils permettent aussi de comparer les moteurs de performance avec ceux de Bridge Bank Côte d’Ivoire sur la même période. Le bénéfice réalisé sur neuf mois ne constitue pas une annonce de dividende : la rémunération éventuelle des actionnaires relève d’une décision ultérieure.
Par Nora Kémi
A lire aussi dans Bourses
Tout voir
BOA Burkina Faso : les commissions soutiennent un bénéfice de 18,05 milliards FCFA
À fin septembre 2026, BOA Burkina Faso gagne 34,2 % de bénéfice. Commissions, dépôts et crédits éclairent les moteurs et…
BOA Niger : le bénéfice bondit à 6,29 milliards FCFA sur neuf mois
BOA Niger double son bénéfice à fin septembre 2026. Revenus, charges et coût du risque expliquent le rebond, sans annoncer…

Côte d’Ivoire : Bridge Bank porte son bénéfice à 23,8 milliards FCFA sur neuf mois
Bridge Bank Côte d’Ivoire gagne 41 % de bénéfice à fin septembre 2026. Collecte, crédits, charges et coût du risque…