La Commission des affaires économiques et financières de l’Assemblée nationale ivoirienne a adopté, le 4 novembre 2026, le projet de loi portant réglementation bancaire. Fintech, monnaie électronique, finance islamique et protection des déposants figurent parmi les axes de cette adaptation du cadre national aux évolutions de l’UMOA.
Par Ariane Noma
Un paiement peut commencer dans une application, mobiliser un portefeuille électronique et aboutir sur un compte bancaire. Pour le régulateur, cette circulation impose de suivre les acteurs, les fonds et les responsabilités tout au long de la chaîne. C’est l’un des enjeux économiques de la réforme bancaire qui progresse au Parlement ivoirien.
Le vote du 4 novembre fait avancer le projet national
Les députés membres de la Commission des affaires économiques et financières ont approuvé le texte à l’unanimité lors de son examen, en présence du ministre de l’Économie, des Finances et du Budget, Adama Coulibaly. Le compte rendu de l’AIP publié le 5 novembre situe précisément cette étape en commission.
Le projet s’inscrit dans la transposition de la loi uniforme bancaire de l’Union monétaire ouest-africaine. Le Trésor ivoirien avait présenté ses orientations le 30 avril, après l’adoption du projet par le Conseil des ministres du 29 avril. Le fait nouveau est donc la progression parlementaire du dossier, et non l’annonce initiale de la réforme.
La procédure législative publiée par l’Assemblée nationale distingue les travaux en commission, la discussion en séance publique et la transmission du texte définitif aux fins de promulgation. Le vote rapporté du 4 novembre ne suffit pas à établir une entrée en vigueur. Aucun calendrier d’application ne peut être déduit de cette seule étape.
Suivre des activités financières qui dépassent la banque classique
Les orientations gouvernementales incluent la finance islamique, les entreprises de technologie financière et les opérations de monnaie électronique. La présentation faite aux députés mentionne également les établissements de paiement et les émetteurs de monnaie électronique. L’objectif est d’adapter le périmètre de réglementation à la diversité des services financiers.
Pour les directions générales et les responsables de conformité, l’intérêt pratique consiste à rapprocher activité commerciale, statut juridique et contrôle. Une marque ou une interface ne renseigne pas, à elle seule, sur l’entité responsable d’un service. La clarification du cadre peut faciliter cette lecture, mais son effet dépendra des dispositions finalement retenues et de leur application.
Cette évolution s’inscrit dans un chantier plus large de confiance financière. La sortie de la Côte d’Ivoire de la liste grise du GAFI concerne la lutte contre le blanchiment et le financement du terrorisme ; le projet bancaire porte sur un autre ensemble de règles. Les deux dossiers ne doivent pas être confondus.
La protection des clients devra se lire dans les règles finales
La réforme vise aussi à améliorer la protection des déposants et des utilisateurs des services financiers, ainsi que les mécanismes d’intervention auprès des établissements en difficulté. L’enjeu est de traiter les fragilités avant qu’elles ne conduisent à une liquidation, sans que cette orientation constitue une garantie contre toute défaillance.
Pour les clients, elle ne permet pas de conclure dès aujourd’hui à un nouveau plafond d’indemnisation ou à une modification des contrats. Les règles de garantie des dépôts en UMOA répondent à un dispositif distinct qu’il faut examiner pour lui-même.
La prochaine lecture décisive portera sur le texte définitivement adopté, sa publication et ses éventuelles dispositions transitoires. Elles permettront aux établissements d’identifier leurs obligations précises et aux usagers de comprendre les protections effectivement applicables.
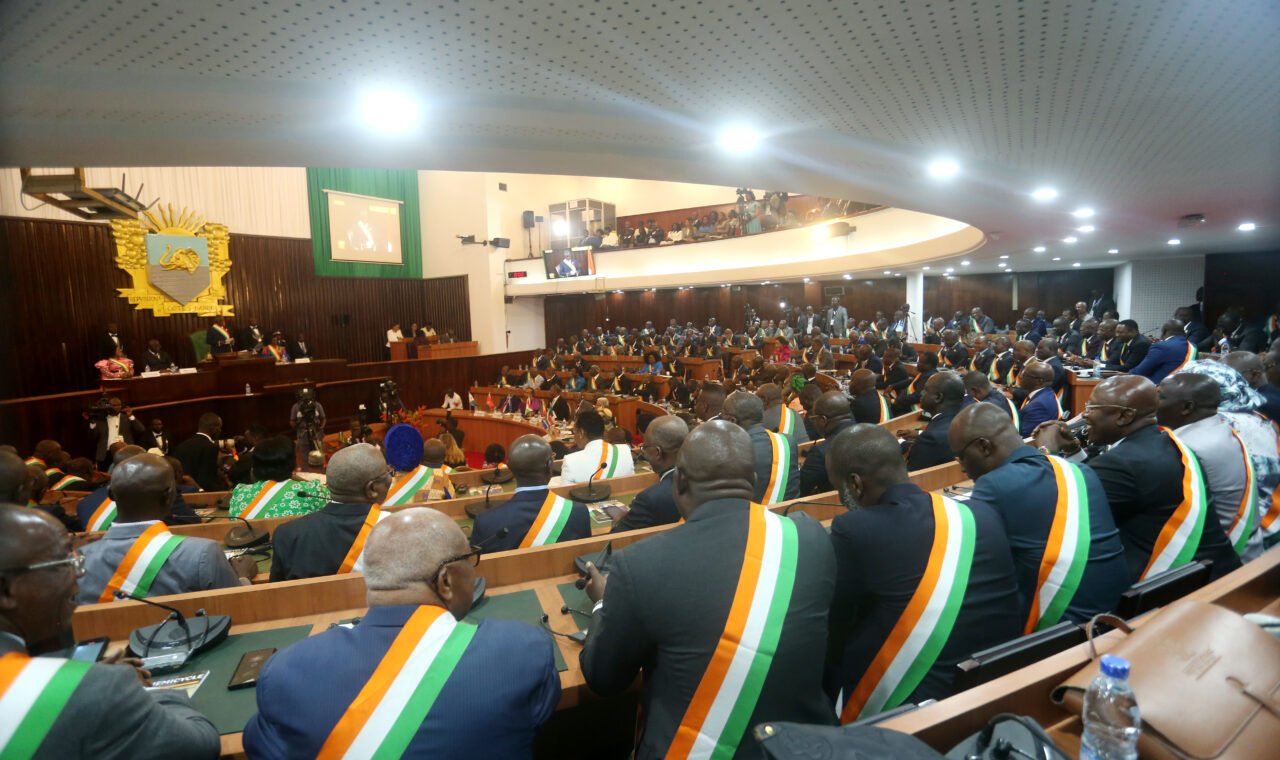
Photo d’archives : rentrée parlementaire de l’Assemblée nationale de Côte d’Ivoire, 3 avril 2023. Miensah02 / Wikimedia Commons, CC0 1.0. Elle ne représente pas la réunion en commission du 4 novembre 2026. Redimensionnement WordPress.