À Luanda, le 4 novembre 2026, la BCEAO a précisé les leviers qu’elle mobilise pour réduire le coût des paiements transfrontaliers : interopérabilité régionale, participation au PAPSS et maîtrise des risques. L’avis favorable obtenu le 2 octobre marque une évolution institutionnelle ; les gains pour les clients dépendront des services effectivement accessibles et des conditions de change.
Par Ariane Noma
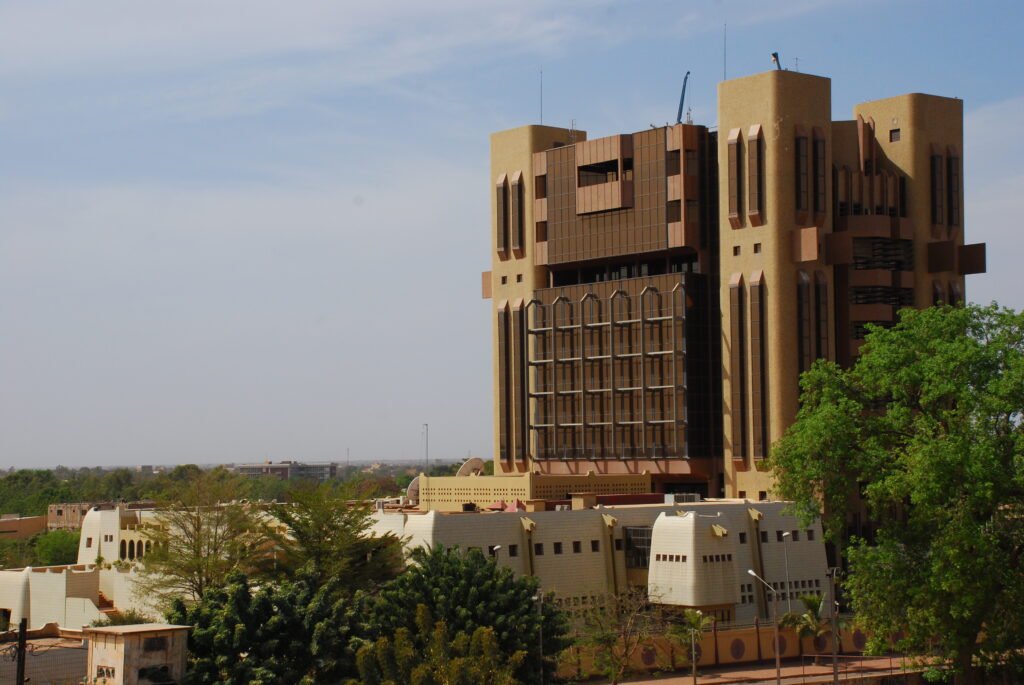
Photo de contexte : bâtiment de la BCEAO à Ouagadougou, en 2010. Wegmann / Wikimedia Commons, CC BY-SA 3.0. Photographie d’archives, sans retouche éditoriale ; redimensionnement WordPress. Elle ne représente pas la rencontre de Luanda.
Un transfert rapide peut rester coûteux si sa conversion monétaire absorbe une part importante du montant envoyé. C’est l’un des enjeux économiques de la table ronde de l’AFIS consacrée aux paiements transfrontaliers et aux fonds de la diaspora, à laquelle Jean-Claude Kassi Brou, gouverneur de la BCEAO, a participé le 4 novembre. La discussion a rapproché infrastructures, liquidité et change : trois dimensions nécessaires pour apprécier le prix réellement payé.
Le PAPSS franchit une étape institutionnelle datée du 2 octobre
Le Conseil des ministres de l’Union a donné le 2 octobre 2026 un avis favorable à la participation de la BCEAO et des banques commerciales de l’UMOA au Système panafricain de paiement et de règlement. Cette décision, confirmée dans le communiqué du Conseil, est antérieure au sommet de Luanda.
Elle fait évoluer le cadre institutionnel depuis la phase préparatoire et le pilote décrits en juillet. Mais l’avis favorable ne fournit pas, à lui seul, la liste des banques proposant déjà chaque corridor, leurs tarifs ou une date d’ouverture généralisée. Ces éléments ne sont pas détaillés dans le compte rendu de la table ronde.
PI-SPI et PAPSS répondent à des périmètres différents
PI-SPI relie des comptes auprès des banques, établissements de monnaie électronique, établissements de paiement et institutions de microfinance de l’Union. Le PAPSS vise, lui, les échanges à l’échelle panafricaine. Leur articulation peut élargir les possibilités de transfert ; elle ne rend pas interchangeables leurs périmètres ni leurs conditions commerciales.
Les règles PI-SPI applicables depuis le 2 novembre doivent ainsi être lues dans leur champ propre. On ne peut pas en déduire la gratuité générale des paiements vers le reste de l’Afrique. Pour une entreprise, la comparaison utile porte sur les frais débités, le taux de conversion, le montant net reçu et le délai de disponibilité des fonds.
La liquidité reste également déterminante. Relier techniquement deux institutions ne suffit pas à assurer qu’elles disposeront, au bon moment, des ressources nécessaires au règlement. C’est pourquoi l’analyse d’un service transfrontalier doit aller jusqu’aux conditions d’exécution, et pas seulement à la vitesse annoncée de transmission de l’ordre.
Les cryptoactifs restent au stade des travaux réglementaires
La BCEAO précise aussi que des réflexions sont engagées avec l’AMF-UMOA pour l’élaboration éventuelle d’un cadre consacré aux cryptoactifs. La stabilité monétaire et financière ainsi que la protection des consommateurs figurent parmi les priorités citées. Cette mention ne vaut pas adoption d’un nouveau régime ni autorisation délivrée à un opérateur.
Pour les banques et fintechs, la trajectoire présentée à Luanda invite donc à suivre deux calendriers : celui du déploiement des infrastructures et celui des règles encadrant les usages. Pour les clients, les résultats devront se lire dans une offre vérifiable : destinations couvertes, coût complet, traitement d’un transfert rejeté et recours disponibles. Une baisse effective du prix des paiements reste à mesurer dans ces conditions concrètes.