BOA-Bénin dégage 15,336 milliards de FCFA de bénéfice à fin septembre 2026, en baisse de 3 % selon l’arrondi publié. Le retard sur 2025 se réduit après le premier semestre, mais la hausse du coût du risque freine toujours la transformation des revenus en résultat.
Le troisième trimestre apporte un début de rattrapage à Bank of Africa Bénin. Les comptes cumulés restent en retrait, mais leur comparaison avec ceux de juin fait apparaître un bénéfice trimestriel légèrement supérieur à celui de l’an dernier. Cette évolution, calculée à partir des publications de la banque, affine la lecture du rapport à fin septembre diffusé par la BRVM le 2 novembre 2026.
Un bénéfice trimestriel en léger redressement
Sur les neuf premiers mois, le résultat net passe de 15,880 à 15,336 milliards de FCFA. Il accusait une baisse de 6 % au premier semestre, avec 10,347 milliards contre 11,012 milliards un an auparavant.
Par différence entre ces cumuls, ONLY BENKI calcule un bénéfice de 4,989 milliards de FCFA pour juillet-septembre 2026, contre 4,868 milliards sur les mêmes trois mois de 2025, soit environ +2,5 %. Ce calcul repose sur les montants publiés ; il ne constitue ni une prévision pour le dernier trimestre ni une extrapolation du résultat annuel.
Pour l’actionnaire, cette distinction compte : une performance cumulée garde la trace des difficultés du début d’année. Son amélioration relative peut traduire une meilleure contribution récente, sans que le retard soit déjà effacé.
Des remboursements de campagne qui réduisent les encours
La banque signale une contraction de 5 % des crédits à la clientèle, principalement liée à l’accélération des remboursements de crédits de campagne. Les dépôts restent globalement stables, à 711 milliards de FCFA. Le rapport ne précise pas la date de référence utilisée pour mesurer le recul des encours.
Un crédit de campagne accompagne un cycle d’activité et se rembourse avec les recettes correspondantes. La diminution de son encours peut donc résulter du dénouement des financements existants. Elle ne permet pas, à elle seule, de conclure à un durcissement de l’accès au crédit. Pour les entreprises, les nouveaux engagements, leurs conditions et leur calendrier seraient nécessaires pour apprécier l’offre bancaire, au-delà de cette photographie du portefeuille.
Le risque reste le point de vigilance
Le produit net bancaire atteint 38,586 milliards de FCFA, contre 37,066 milliards un an plus tôt. Les commissions progressent de 7 %. La banque attribue également la hausse de ses revenus à une meilleure gestion du coût des ressources et de la rentabilité des emplois.
Ces leviers n’empêchent pas le résultat avant impôt de reculer à 16,242 milliards de FCFA. La direction relie cette contraction à la hausse du coût du risque, sans en publier le montant à fin septembre. L’absence de détail sur les provisions, les reprises et les créances concernées limite l’analyse de sa persistance.
La comparaison avec les résultats récents de BOA Burkina Faso rappelle que des commissions dynamiques peuvent accompagner des trajectoires de bénéfice différentes. Quant aux conditions bancaires dans l’UMOA, elles éclairent les tarifs, sans suffire à reconstituer la marge d’une banque. Pour BOA-Bénin, le prochain enjeu mesurable sera la capacité du redressement trimestriel à durer après prise en compte des pertes et provisions sur crédits.
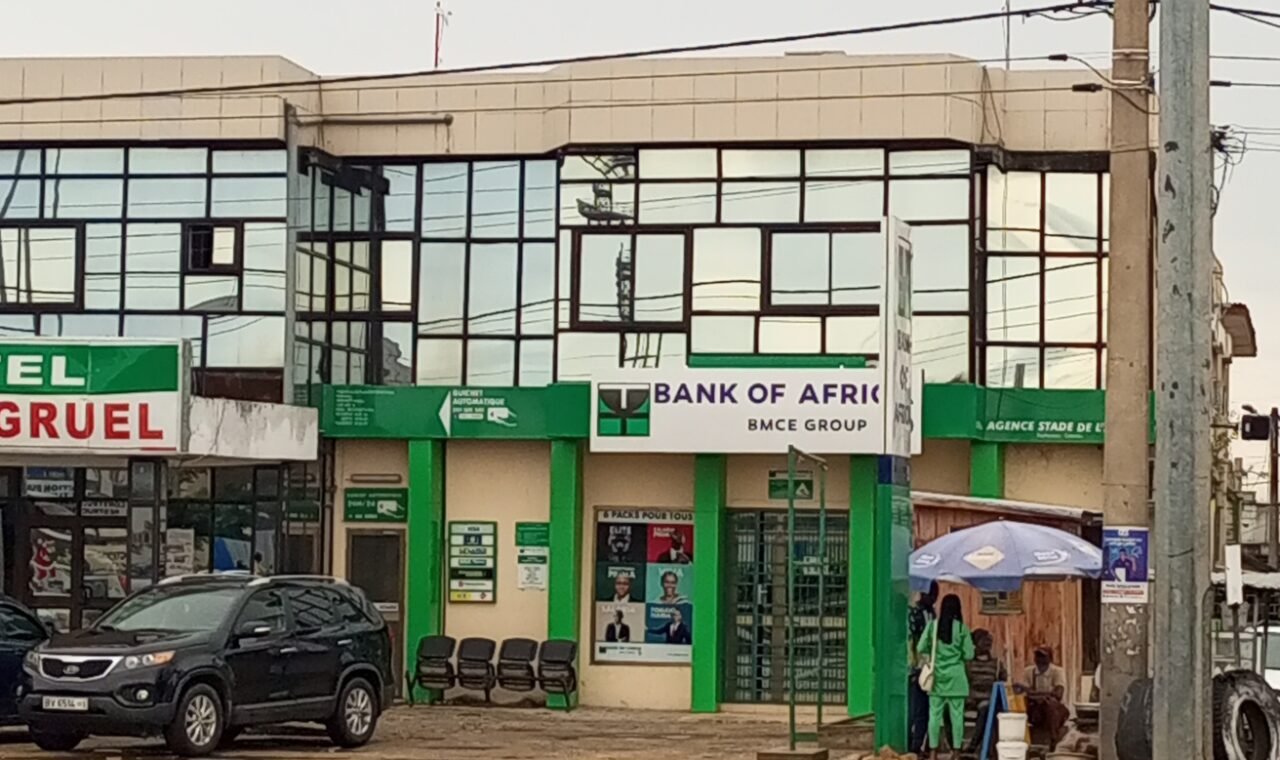
Photo d’archives : agence BOA-Bénin du Stade de l’Amitié à Cotonou, le 20 mai 2023. Crédit : Charbel1719 / Wikimedia Commons, CC BY-SA 4.0. Photographie non retouchée par ONLY BENKI.
Par Nora Kémi