Chanas Assurances : 13,27 milliards FCFA de capital visés, la SNH face à un choix financier déterminant
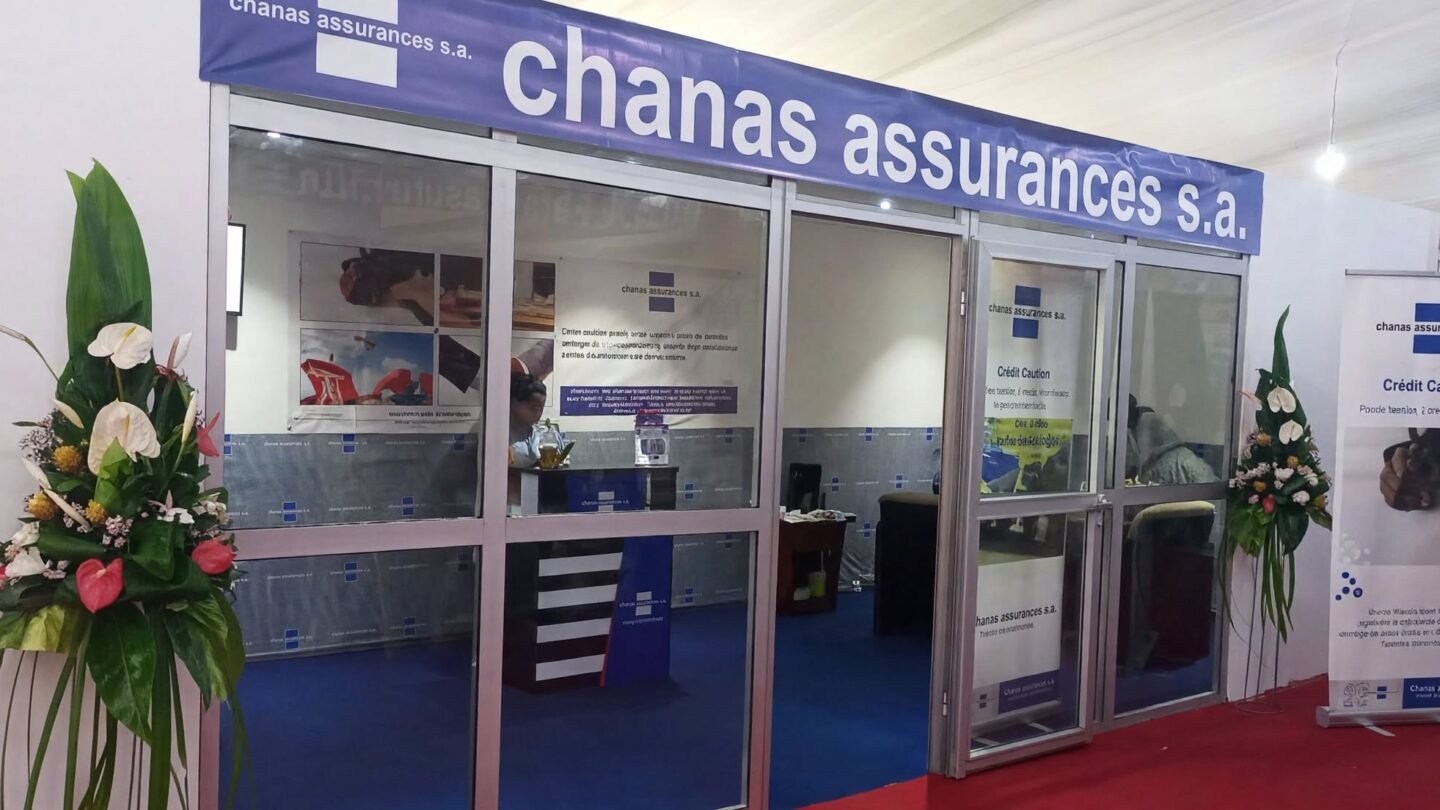
La restructuration financière de Chanas Assurances entre dans une phase décisive. L’assureur camerounais, qui prévoit de porter son capital social de 6,05 à 13,27 milliards de FCFA, sollicite de nouveau ses actionnaires pour une émission de titres nécessitant 3,326 milliards de FCFA d’apports en numéraire. Premier actionnaire connu avec 45,26 % du capital selon les informations disponibles en mai 2025, la Société nationale des hydrocarbures (SNH) pourrait devoir mobiliser environ 1,5 milliard de FCFA pour préserver sa participation. L’opération pose un double enjeu : renforcer les moyens financiers de Chanas et déterminer les futurs équilibres de son actionnariat.
Chez un assureur, le capital ne représente pas seulement une ressource financière. Il constitue également un élément essentiel de la capacité à absorber les risques, à soutenir le développement commercial et à honorer les engagements pris envers les assurés.
C’est dans cette perspective que Chanas Assurances a engagé une restructuration de ses fonds propres, approuvée lors d’une assemblée générale extraordinaire tenue le 14 avril 2026 à Douala.
Six mois plus tard, sa mise en œuvre demeure au cœur de l’actualité de la compagnie.
Un deuxième avis aux actionnaires diffusé en octobre par Claudine Manga, présidente du conseil d’administration, relance l’exercice des droits préférentiels de souscription. Cette nouvelle sollicitation intervient après un premier avis publié le 10 août, qui prévoyait un délai initial de trente jours.
Les informations rendues publiques ne permettent pas encore d’établir le montant effectivement souscrit ni les sommes déjà versées.
Une restructuration en trois opérations distinctes
Le mécanisme financier approuvé par les actionnaires mérite d’être examiné précisément.
La première étape prévoit une réduction du capital social d’environ 1,45 milliard de FCFA, ramenant celui-ci de 6,05 milliards à près de 4,6 milliards de FCFA.
Les documents disponibles ne détaillent pas suffisamment la justification comptable de cette réduction pour permettre d’affirmer qu’elle vise exclusivement l’apurement de pertes antérieures.
La deuxième étape porte sur une augmentation de capital en numéraire de 3,326 milliards de FCFA. Elle repose sur l’émission de 33 260 actions nouvelles d’une valeur nominale de 100 000 FCFA chacune.
Cette opération doit porter le capital social à environ 7,93 milliards de FCFA. Elle constitue la principale source d’argent frais attendue dans le montage.
Enfin, une incorporation de réserves de 5,347 milliards de FCFA doit permettre d’atteindre un capital final d’environ 13,27 milliards.
Cette dernière opération est essentiellement comptable : elle transforme des réserves déjà inscrites dans les capitaux propres en capital social, sans apporter à elle seule de nouvelles liquidités.
La distinction est importante. Si le capital nominal doit plus que doubler, les apports nouveaux en numéraire prévus dans le dispositif restent limités à 3,326 milliards de FCFA, hors éventuelles primes d’émission.
La SNH face au risque de dilution
La Société nationale des hydrocarbures constitue l’un des principaux centres d’intérêt de cette restructuration.
Selon les informations de participation publiées par Chanas en mai 2025, l’entreprise publique détenait 45,26 % du capital de l’assureur.
Appliquée à l’augmentation de capital en numéraire de 3,326 milliards de FCFA, cette proportion représente théoriquement une contribution d’environ 1,505 milliard.
Ce calcul suppose toutefois que la participation de la SNH soit restée inchangée et que les opérations préalables n’aient pas modifié les équilibres relatifs entre actionnaires.
Aucun document public consulté ne permet de confirmer que la SNH a effectivement souscrit ce montant ou procédé à son versement.
L’enjeu dépasse la mobilisation d’une enveloppe financière. Les résolutions adoptées en avril autorisent l’attribution des titres non souscrits à d’autres actionnaires ou à de nouveaux investisseurs, dans les conditions arrêtées par les organes compétents.
Si la SNH n’exerçait pas intégralement ses droits et que d’autres investisseurs souscrivaient les actions disponibles, sa participation pourrait diminuer.
Inversement, une souscription proportionnelle lui permettrait, sous réserve des paramètres définitifs de l’opération, de préserver son niveau d’influence dans la compagnie.
Une opération qui intervient dans un contexte de réorganisation
Cette restructuration accompagne une période de changements à la direction de Chanas Assurances.
Le 18 août 2026, Georges Bela Onguene a été porté à la direction générale de la compagnie et de sa filiale Chanas Assurances Vie, en remplacement de May Daphné Ngallé-Miano.
Le nouveau dirigeant hérite donc d’une transformation financière engagée avant son arrivée.
Sur le plan commercial, Chanas conserve une position significative dans l’assurance non-vie au Cameroun.
Selon les données provisoires de l’Association des sociétés d’assurances du Cameroun reprises par EcoMatin, la compagnie a réalisé en 2025 un chiffre d’affaires de 21,26 milliards de FCFA, en progression de 0,9 %, représentant une part de marché de 10,95 %.
Sa filiale d’assurance vie a pour sa part enregistré un chiffre d’affaires de 1,24 milliard de FCFA, en hausse de 76,3 %.
Ces performances commerciales ne suffisent cependant pas à apprécier la solidité financière globale de l’assureur. Celle-ci dépend également du niveau des engagements techniques, des placements, des provisions, de la rentabilité et des marges de solvabilité.
Le capital comme instrument de redressement et de développement
L’augmentation de capital envisagée peut améliorer la capacité financière de Chanas et lui donner davantage de latitude pour accompagner son activité.
Mais son efficacité dépendra aussi de la qualité de la gouvernance, du contrôle des risques et de la gestion technique des contrats.
Pour les assurés, la solidité d’une compagnie se mesure avant tout à sa capacité à respecter ses engagements, particulièrement au moment des indemnisations.
Pour les actionnaires, la question est différente : il s’agit de déterminer si les ressources supplémentaires permettront de créer suffisamment de valeur pour justifier l’investissement.
Chanas Assurances se trouve ainsi à la rencontre de deux impératifs : consolider sa structure financière et maintenir la confiance de ses partenaires.
L’issue de la souscription, l’identité des investisseurs définitifs et les montants effectivement libérés constitueront les prochains éléments déterminants.
Le capital de 13,27 milliards de FCFA demeure un objectif de restructuration. Sa réalisation effective devra être confirmée.
Oswald N
A lire aussi dans Assurances
Tout voir
Sous la direction de Yahia Chraïbi, Sanlam Maroc affiche une croissance de 19,6 % de son chiffre d’affaires au premier semestre 2026
À la tête de Sanlam Maroc depuis le 1er juillet 2021, Yahia Chraïbi aborde 2026 avec des indicateurs qui traduisent…
Henri-Claude Oyima maintient BGFI Assurances au sommet du marché gabonais avec 22,6 milliards de FCFA de chiffre d’affaires
Être numéro un tout en reculant de près de 17 % résume à lui seul le paradoxe de BGFI Assurances…
Mouhamed Ndoye et Makhtar Diop propulsent Tanel dans une nouvelle phase de croissance aux côtés d’Alan
L’opération dépasse largement le rachat d’une startup sénégalaise. En acquérant Tanel, fondée en 2021 à Dakar par Mouhamed Ndoye et…