Au Maroc, les primes d’épargne en unités de compte ont atteint 2,74 milliards de dirhams au premier semestre 2026, en hausse de 181,1 % sur un an. Cette progression élargit la place des supports dont la valeur fluctue avec les marchés et déplace une partie du risque financier vers l’assuré.
Par Nora Kémi
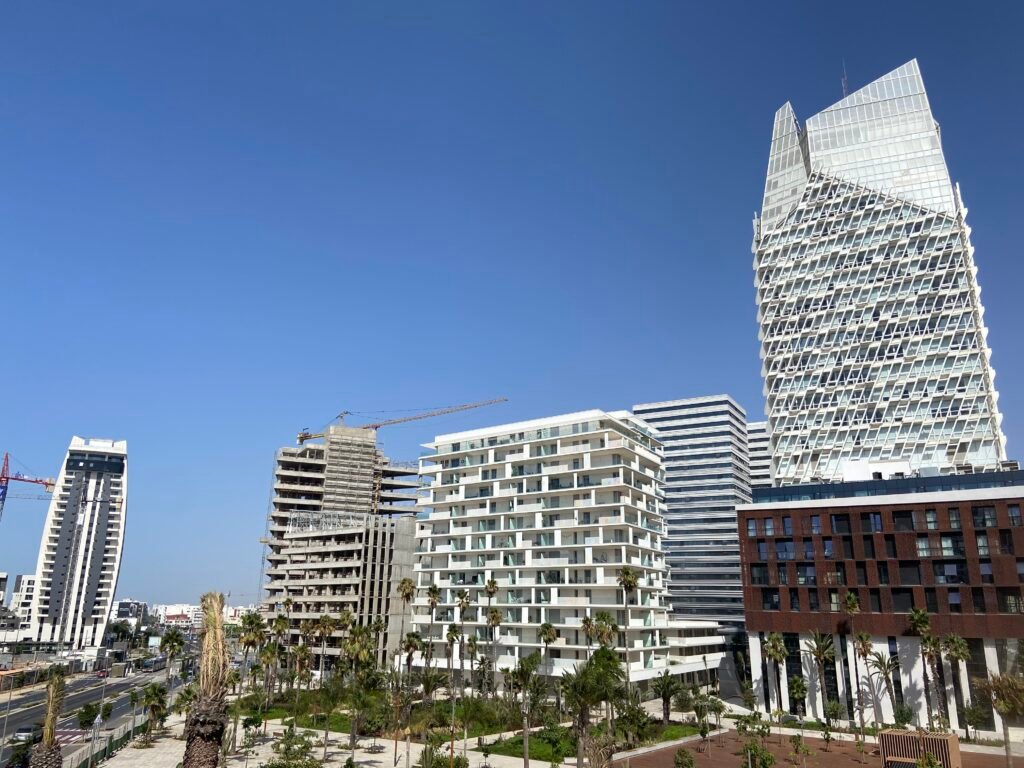
Photo de contexte : Casablanca Finance City, le 5 août 2023. AyourAchtouk / Wikimedia Commons, CC BY-SA 4.0. Photographie d’archives du quartier financier, redimensionnée par WordPress.
Qui porte le risque lorsque l’épargne d’assurance se rapproche des marchés financiers ? La question devient plus concrète avec l’essor des unités de compte au Maroc. Pour les compagnies et leurs distributeurs, vendre un support à capital variable demande d’expliquer une autre relation entre versement, valorisation et garantie.
Une place croissante dans les primes d’épargne
Les statistiques semestrielles de l’ACAPS, publiées le 19 octobre 2026, recensent 2 741,1 millions MAD de primes en unités de compte, contre 12 864,9 millions pour l’épargne sur supports en dirhams. Cette dernière progresse de 6,7 % sur un an.
Calculées sur la somme de ces deux catégories, les unités de compte représentent ainsi environ 17,6 % des primes d’épargne du semestre. L’épargne en dirhams demeure largement majoritaire. Ce calcul exclut l’assurance décès ; le périmètre statistique de la publication exclut les réassureurs exclusifs et les assureurs Takaful.
Ces primes mesurent l’activité commerciale de janvier à juin. Elles ne correspondent ni au rendement des contrats, ni à une collecte nette après rachats. Les données ne permettent pas non plus d’identifier le nombre de nouveaux souscripteurs ou leurs motivations.
Le contrat d’assurance ne supprime pas le risque de marché
Dans sa présentation des contrats en unités de compte, la Fédération marocaine de l’assurance rappelle le mécanisme central : l’épargne est exprimée en parts de valeurs mobilières, généralement des organismes de placement collectif en valeurs mobilières, ou OPCVM. Le souscripteur supporte les variations des actifs auxquels le contrat est adossé.
Un versement supplémentaire peut donc accroître les primes encaissées par l’assureur pendant que la valeur des placements déjà détenus baisse. Pour le client, la qualité du contrat se juge aussi à ses garanties et à ses conditions de sortie, au-delà du dynamisme commercial du produit.
L’offre Assur’Retraite Multisupport de SanlamAllianz Maroc illustre cette coexistence : elle associe un fonds en dirhams avec garantie du capital et des unités de compte exposées aux fluctuations des sous-jacents. Elle prévoit aussi des modes de gestion libre ou profilée. Cet exemple décrit un produit commercialisé ; ses conditions ne valent pas pour tous les contrats du marché.
Les encours racontent une transformation plus progressive
Le tableau trimestriel de l’ACAPS à fin juin 2026 apporte un autre éclairage. Les placements affectés aux contrats en unités de compte s’élèvent à 6 408,3 millions MAD, en hausse de 9 % par rapport à mars. L’ensemble des placements affectés atteint 238 436,1 millions MAD en valeur d’inventaire.
Ces montants décrivent des actifs à une date donnée. Leur évolution combine notamment les mouvements de fonds et les valorisations : elle ne mesure pas davantage la performance individuelle des assurés. Le tableau trimestriel exclut les réassureurs exclusifs ; son périmètre déclaré diffère de celui de la publication semestrielle. Les deux séries doivent conserver leur propre champ d’interprétation.
Cette distinction complète la lecture des indicateurs d’activité de Wafa Assurance : les comptes d’un groupe et les statistiques d’un marché ne se substituent pas les uns aux autres. Elle rejoint aussi l’enjeu de valorisation étudié dans notre analyse des portefeuilles étrangers à Casablanca.
Pour les dirigeants de l’assurance, l’enjeu est donc de faire suivre le développement commercial par une information compréhensible sur les supports, les frais et les modalités de rachat. Pour l’épargnant, la question décisive reste celle du contrat signé : quelle fraction du capital bénéficie effectivement d’une garantie, et quelle fraction peut varier ?