NSIA Banque CI : le bénéfice baisse de 27 %, la relance du crédit devient décisive
À fin septembre 2026, NSIA Banque CI gagne 18,388 milliards FCFA. Crédits, dépôts et revenus reculent : les enjeux du redémarrage annoncé au dernier trimestre.
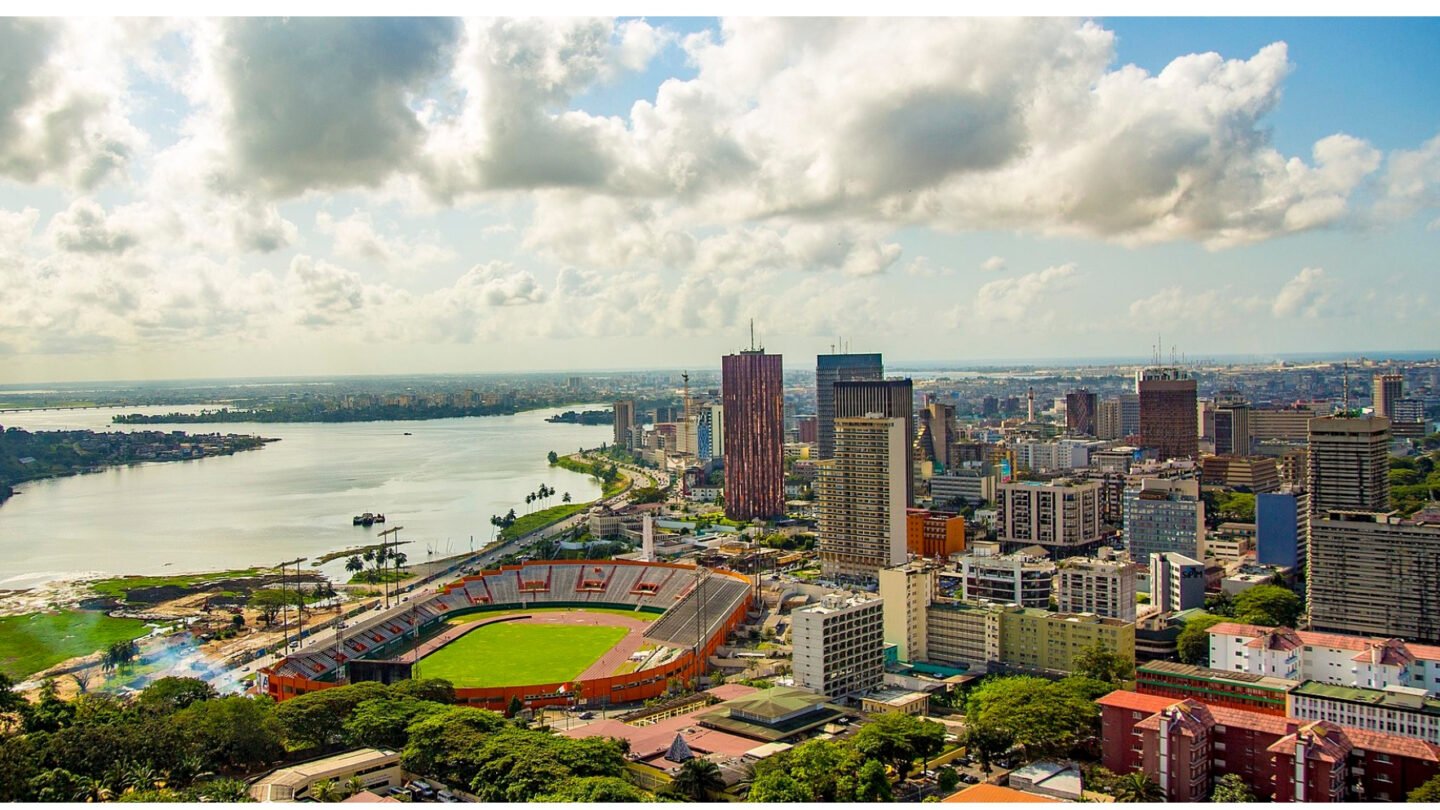
À fin septembre 2026, NSIA Banque Côte d’Ivoire dégage 18,388 milliards FCFA de bénéfice net, en baisse de 27 % sur un an. Le recul des crédits et des revenus modifie la lecture de sa trajectoire : après la croissance du PNB au premier semestre, les neuf premiers mois affichent désormais une contraction.
Par Nora Kémi
Le changement se situe d’abord dans la production de revenus. Le produit net bancaire ressort à 73,506 milliards FCFA, contre 77,365 milliards un an auparavant. Le rapport d’activité au 30 septembre, diffusé le 30 octobre, relie cette évolution à la baisse des encours et des revenus du crédit-bail. Ces informations ne sont pas attestées par les commissaires aux comptes.
La contraction des encours atteint les revenus
Les crédits nets diminuent de 19 % depuis décembre 2025, à 1 472,560 milliards FCFA. La banque explique ce mouvement principalement par l’arrivée à dénouement de financements ponctuels importants. Les dépôts reculent de 10 % sur la même période, à 2 011,056 milliards, notamment sous l’effet des ressources à vue.
Un financement remboursé libère de la capacité, mais cesse aussi de produire les mêmes intérêts. Le renouvellement du portefeuille devient alors essentiel. Une baisse d’encours ne signifie pas nécessairement une perte sur ces prêts : remboursement, provisionnement et défaut sont des mécanismes différents. Le rapport ne permet pas d’attribuer toute la contraction à un seul de ces facteurs.
Une réserve de capacité à transformer en nouveaux crédits
Le rapport crédits nets sur dépôts ressort à environ 73 %, contre 81 % à fin décembre. Ce ratio décrit l’emploi des ressources collectées ; il ne constitue ni un ratio réglementaire de liquidité ni une mesure suffisante de la solvabilité.
Pour une banque, disposer de ressources et trouver des dossiers finançables sont deux conditions distinctes. Relancer le crédit implique de sélectionner les emprunteurs, fixer un prix compatible avec le risque et adapter les échéances aux flux de remboursement. La direction annonce vouloir reprendre la production auprès de contreparties de qualité au dernier trimestre. Cette intention ne constitue pas encore un volume de nouveaux prêts accordés.
La rentabilité exige une lecture au-delà du bénéfice
Le résultat avant impôts recule de 28 %, à 20,011 milliards FCFA. Le provisionnement de certains engagements pèse également sur la performance, sans ventilation détaillée permettant d’isoler ici son effet de celui des charges.
Les comptes semestriels de NSIA Banque CI avaient déjà montré une pression sur le résultat malgré la hausse du PNB. La publication à neuf mois apporte une évolution supplémentaire : les revenus eux-mêmes se contractent. La comparaison avec la trajectoire de SGCI à fin septembre rappelle aussi que les variations de crédits doivent être rapprochées de leurs périodes de référence avant toute conclusion sectorielle.
Pour les investisseurs, les prochains indicateurs décisifs seront le renouvellement des encours, la qualité des nouveaux crédits et la conversion des revenus en résultat. Le bénéfice à neuf mois ne préjuge ni du résultat annuel ni du dividende.
Photo de contexte : quartier du Plateau à Abidjan, décembre 2020. Sidkumar23 / Wikimedia Commons, CC BY-SA 4.0. Elle ne représente pas le siège de NSIA Banque.
A lire aussi dans Bourses
Tout voir
BICICI : 31,4 milliards FCFA de bénéfice malgré un léger recul des crédits
À fin septembre 2026, BICICI gagne 14,7 % de bénéfice. Dépôts, marge et crédits : les moteurs vérifiés et les…

Maroc : l’OPA sur CMT ouvre le 3 novembre à 2 217 MAD par action
Visée le 26 octobre, l’OPA sur CMT porte sur 611 898 actions. Calendrier, prix et portée d’une cession pouvant atteindre…
Laprophan : une introduction en Bourse de 2,22 milliards MAD entre capital neuf et cession
Visée le 28 octobre, l’offre Laprophan atteint un maximum de 2,22 milliards MAD. Environ 63 % des actions proposées sont…