BICICI : 31,4 milliards FCFA de bénéfice malgré un léger recul des crédits
À fin septembre 2026, BICICI gagne 14,7 % de bénéfice. Dépôts, marge et crédits : les moteurs vérifiés et les limites de lecture des résultats.
BICICI porte son bénéfice net à 31,435 milliards FCFA sur les neuf premiers mois de 2026, en hausse de 14,7 %. Les revenus progressent alors que les crédits nets reculent légèrement. La banque illustre ainsi une distinction essentielle : la croissance du résultat ne se lit pas dans le seul volume des prêts à la clientèle.
Par Nora Kémi
Les deux côtés du bilan évoluent à des rythmes différents. Au 30 septembre, les dépôts atteignent 996,279 milliards FCFA, en hausse de 9,1 % sur un an, tandis que les crédits nets ressortent à 520,790 milliards, en baisse de 1,2 %. Ces données figurent dans le rapport d’activité publié le 30 octobre sur la BRVM.
Des revenus en progression sans hausse des encours
Le produit net bancaire augmente de 12,1 %, à 65,169 milliards FCFA. La marge d’intermédiation progresse de 15,2 % et les commissions nettes de 6,7 %. Le résultat courant avant impôt gagne 15,4 %, à 34,852 milliards.
La photographie des crédits à une date donnée ne résume pas leur contribution aux revenus accumulés pendant neuf mois. Les taux, les échéances, le coût des ressources et la composition des activités influencent aussi la marge. Le rapport ne fournit pas assez de détails pour attribuer ici sa hausse à chacun de ces facteurs, ni pour conclure à un déplacement précis des ressources vers un autre portefeuille.
Le rythme reste positif, mais moins rapide qu’à fin juin
Le rapport semestriel faisait état d’un PNB en hausse de 14,8 % et d’un bénéfice en progression de 22,7 %. À neuf mois, les croissances cumulées restent positives, tout en ralentissant.
Au premier semestre, les frais de gestion avaient baissé de 2,2 %. La publication de septembre ne donne pas leur niveau actualisé, ni un coût du risque chiffré permettant de reconstituer l’ensemble du passage des revenus au bénéfice. Présenter la progression du résultat comme la seule conséquence d’une baisse des charges dépasserait donc les informations disponibles.
Une collecte à apprécier avec ses emplois et ses échéances
Le rapport entre crédits nets et dépôts atteint environ 52,3 %, calculé à partir des encours publiés. Il ne signifie pas que le solde constitue une trésorerie immédiatement disponible : d’autres actifs, engagements et besoins de liquidité interviennent. Ce calcul ne remplace aucun ratio prudentiel.
Pour les dirigeants, l’enjeu est de transformer les ressources collectées en revenus durables sans détériorer le risque. Pour les actionnaires, il est de comprendre ce qui soutient le bénéfice et ce qui peut se répéter. Les trajectoires récentes de NSIA Banque Côte d’Ivoire et de SGCI montrent l’utilité d’examiner séparément encours, revenus et résultat, en respectant les périodes de comparaison.
BICICI annonce poursuivre sa dynamique commerciale au dernier trimestre avec une attention aux risques et aux frais. Les comptes annuels permettront d’apprécier la tenue de cette trajectoire ; le bénéfice à neuf mois ne détermine pas, à lui seul, le dividende futur.
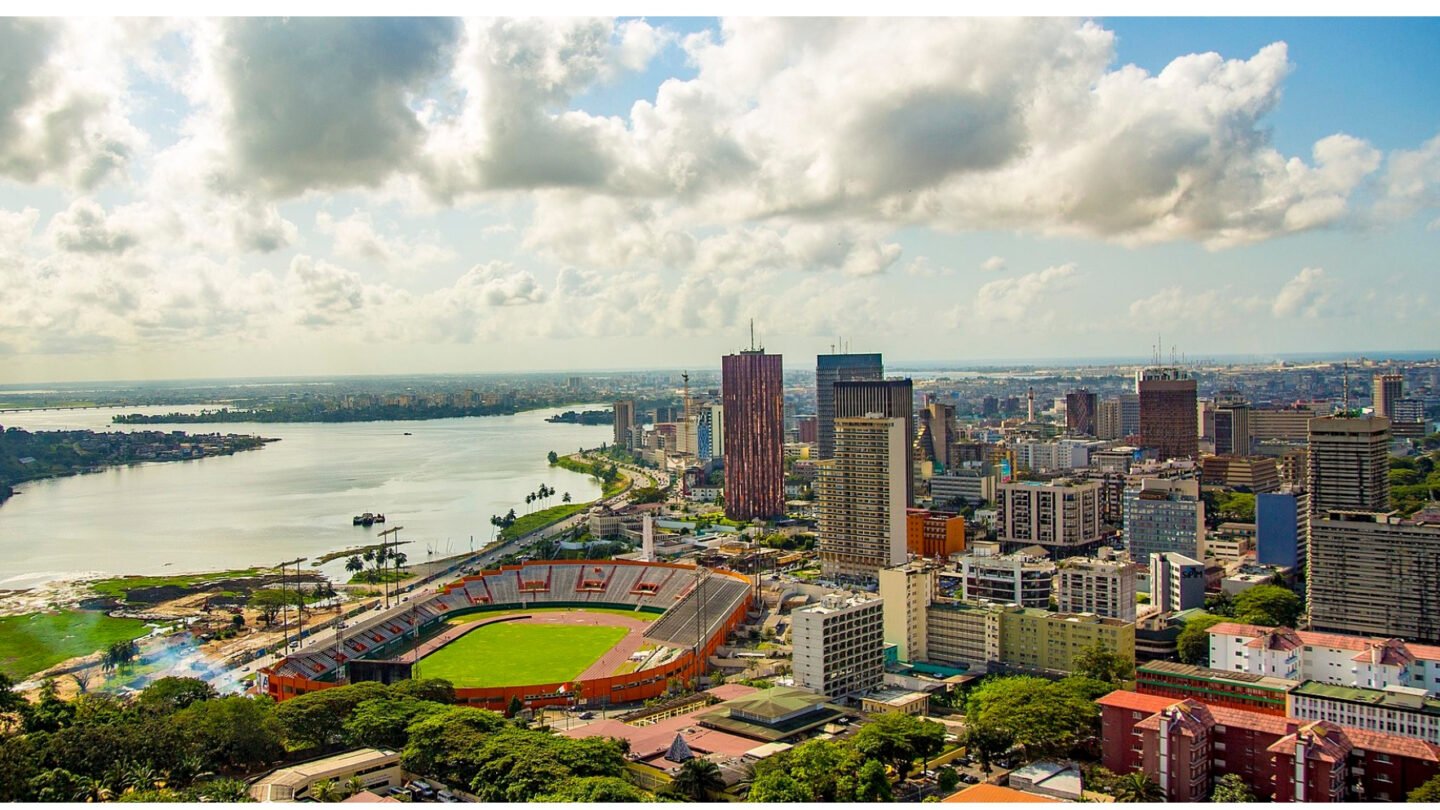
Photo de contexte : quartier du Plateau à Abidjan, décembre 2020. Sidkumar23 / Wikimedia Commons, CC BY-SA 4.0. Cette vue ne représente pas le siège de BICICI.
A lire aussi dans Bourses
Tout voir
NSIA Banque CI : le bénéfice baisse de 27 %, la relance du crédit devient décisive
À fin septembre 2026, NSIA Banque CI gagne 18,388 milliards FCFA. Crédits, dépôts et revenus reculent : les enjeux du…

Maroc : l’OPA sur CMT ouvre le 3 novembre à 2 217 MAD par action
Visée le 26 octobre, l’OPA sur CMT porte sur 611 898 actions. Calendrier, prix et portée d’une cession pouvant atteindre…
Laprophan : une introduction en Bourse de 2,22 milliards MAD entre capital neuf et cession
Visée le 28 octobre, l’offre Laprophan atteint un maximum de 2,22 milliards MAD. Environ 63 % des actions proposées sont…