Les systèmes de paiement instantané recensés par AfricaNenda ont traité 71,42 milliards d’opérations en 2025, en hausse de 11 % sur un an. Le rapport SIIPS 2026, présenté en novembre à Maurice, situe PI-SPI et GIMACPAY au niveau avancé de son échelle d’inclusion. Pour les commerçants et leurs clients, la prochaine mesure du succès se joue au moment de payer, puis de vérifier que l’argent est bien arrivé.
Par Ariane Noma
Au comptoir, une commerçante qui encaisse par téléphone a besoin de savoir si le paiement est confirmé et à quelle vente il correspond. Un transfert peut arriver en quelques secondes et rester difficile à rapprocher d’une facture si les informations utiles manquent. C’est ce passage du transfert à l’encaissement courant qui permet de lire les chiffres du rapport AfricaNenda.
La monnaie mobile concentre près de trois opérations sur quatre
Sur les 71,42 milliards d’opérations comptabilisées, 52,48 milliards sont passées par des systèmes classés dans la catégorie monnaie mobile, soit environ 73 %. Les systèmes qui relient plusieurs types de prestataires ont traité 18,25 milliards d’opérations, en hausse de 21 % sur un an. La valeur totale mesurée atteint 1 828 milliards de dollars, en baisse de 8 % dans cette devise. AfricaNenda relève une hausse de 7 % en monnaie locale et attribue l’écart aux conversions de change. Les données de volume du PAPSS et de deux systèmes nationaux, en Algérie et en Libye, manquent au total.
PI-SPI et GIMACPAY évalués sur leurs fonctionnalités
En juillet 2026, le rapport dénombrait 35 systèmes nationaux opérationnels et quatre régionaux. Il place PI-SPI, lancé en septembre 2025 dans les huit pays de l’UEMOA, et GIMACPAY, qui dessert les six pays de la CEMAC, au même niveau de sa grille. Cette catégorie prend notamment en compte la possibilité de relier plusieurs familles de prestataires, comme les banques et les opérateurs de monnaie électronique, et la place de la banque centrale dans la gouvernance. Elle renseigne sur les fonctionnalités des systèmes. Les volumes, les tarifs et la disponibilité par prestataire se mesurent séparément. Dans l’UEMOA, un client peut utiliser le service lorsque son établissement est connecté.
La BCEAO prévoit notamment le paiement marchand par QR code. Pour une petite entreprise, la valeur du dispositif se lit aussi dans la possibilité d’associer chaque paiement à une facture et de suivre les encaissements. Les interfaces d’encaissement homologuées par la BCEAO peuvent faciliter ces opérations chez les prestataires qui les mettent effectivement à disposition. Le paiement vers une autre union monétaire relève de dispositifs transfrontaliers distincts, avec leurs propres conditions.
Pour apprécier les progrès après le raccordement des établissements, les mesures les plus parlantes seront la fréquence des paiements marchands, la part effectivement confirmée au premier essai et le délai de résolution des réclamations. Le total continental ne donne pas ces résultats par pays ou opérateur. C’est pourtant à cette échelle que se décide le retour du client à la caisse numérique.
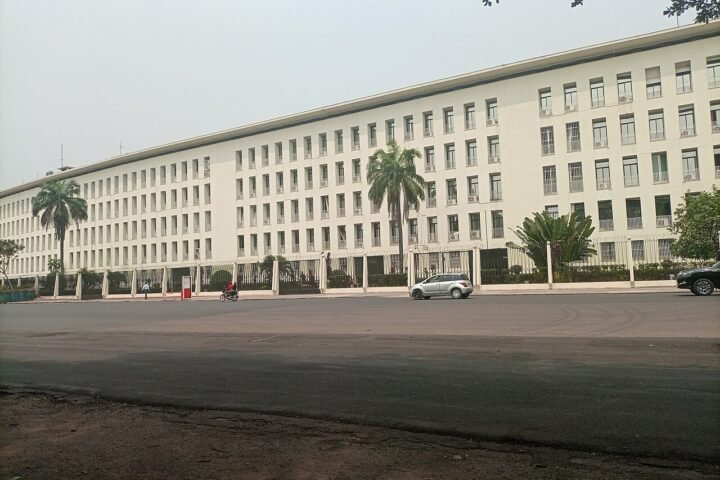
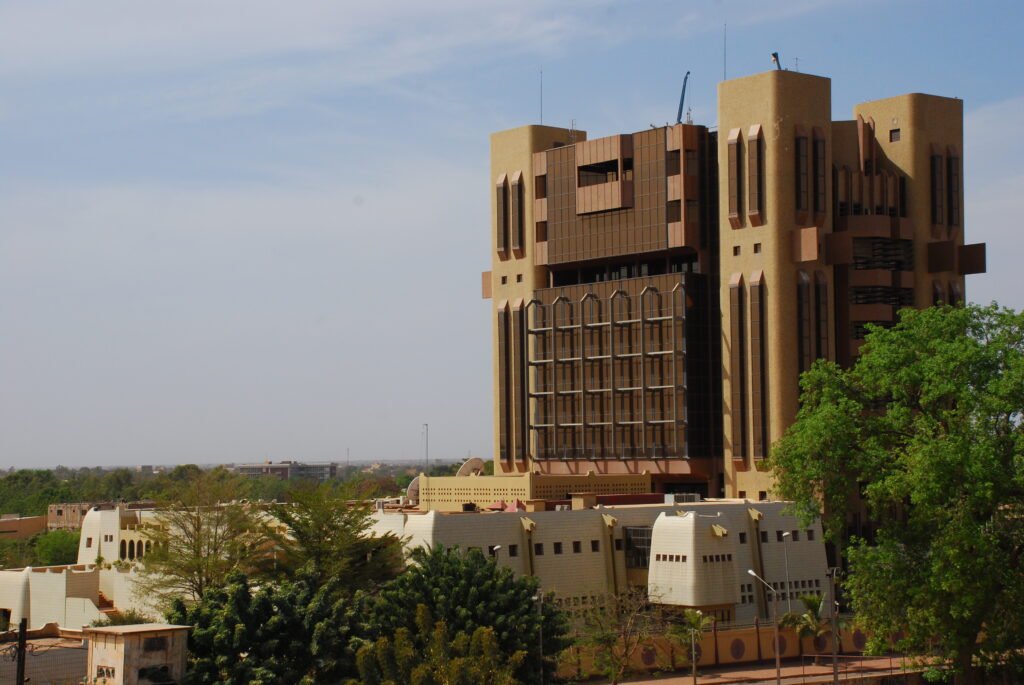
Photo d’archives de la BCEAO à Ouagadougou, Wegmann / Wikimedia Commons, licence CC BY-SA 3.0. Image redimensionnée pour le site.