Le classement de quatre filiales BOA de l’UEMOA par bénéfice à fin septembre 2026 place la Côte d’Ivoire devant le Burkina Faso, le Bénin et le Niger. Mais la croissance du résultat et sa part dans le revenu bancaire dessinent des trajectoires différentes. Un comparatif pour lire au-delà du pourcentage le plus spectaculaire.
Par Malik Séna
Une hausse de 121,88 % suffit à attirer le regard. Elle ne désigne pourtant ni le bénéfice le plus élevé ni le plus important gain en francs CFA de notre sélection. La confrontation des comptes de BOA Côte d’Ivoire, Burkina Faso, Bénin et Niger fait apparaître trois questions distinctes pour l’investisseur : combien la banque gagne-t-elle, à quelle vitesse progresse-t-elle et quelle part de son revenu conserve-t-elle après charges, risque et impôt ?
Le classement : quatre banques, une même période
Ce comparatif porte sur les résultats cumulés de janvier à septembre 2026 de quatre banques locales cotées à la BRVM. Il constitue une sélection éditoriale, pas un palmarès exhaustif des filiales BOA, ni un classement général des banques de l’UEMOA. Les documents ont été diffusés par la BRVM les 26 octobre (Burkina Faso et Niger) et 2 novembre 2026 (Côte d’Ivoire et Bénin). Les rapports trimestriels sont des situations intermédiaires ; celui de Côte d’Ivoire précise que ses chiffres ne sont pas audités.
| Filiale BOA | PNB, milliards FCFA | Résultat net, milliards FCFA | Évolution annuelle du net | Net / PNB |
|---|---|---|---|---|
| 1. Côte d’Ivoire | 57,768 | 29,657 | +11,35 % | 51,3 % |
| 2. Burkina Faso | 45,706 | 18,051 | +34,2 % | 39,5 % |
| 3. Bénin | 38,586 | 15,336 | −3 % | 39,7 % |
| 4. Niger | 16,863 | 6,292 | +121,88 % | 37,3 % |
Méthode : montants convertis en milliards de FCFA XOF, arrondis à trois décimales. Variations annuelles reprises telles que publiées, avec leurs arrondis propres. Ratios net/PNB calculés par ONLY BENKI sur les montants des rapports, puis arrondis à une décimale. Chaque nom de filiale renvoie au document primaire correspondant.
Côte d’Ivoire domine en montant, Burkina en gain absolu
Avec près de 29,7 milliards de FCFA, la filiale ivoirienne dégage un bénéfice représentant environ 1,64 fois celui de la filiale burkinabè. Son avance en valeur s’accompagne du PNB le plus élevé de ce périmètre. Notre lecture des comptes de BOA Côte d’Ivoire détaille le mécanisme commercial et opérationnel derrière ce résultat.
Le Burkina Faso présente toutefois le gain de bénéfice le plus important de la sélection : environ 4,6 milliards supplémentaires sur un an, contre 3,5 milliards au Niger et 3 milliards en Côte d’Ivoire. Ces ordres de grandeur sont calculés à partir des montants publiés. Ils montrent pourquoi une progression de 34,2 % peut créer davantage de résultat additionnel qu’un doublement obtenu à partir d’une base plus faible.
Niger et Bénin : le rôle décisif du risque
Au Niger, le bond du bénéfice part d’un résultat de 2,836 milliards de FCFA à fin septembre 2025. La baisse des frais généraux et celle du coût du risque accompagnent le redressement. Cette dernière atteint 23,21 %. L’amélioration dépasse donc une simple hausse d’activité, mais sa prolongation dépendra aussi de la tenue des charges et des pertes sur crédits. Le détail du redressement nigérien permet de situer ce point de départ.
Le Bénin présente le mouvement inverse : son revenu bancaire augmente tandis que son résultat recule. La banque relie cette contraction à une hausse du coût du risque, sans en chiffrer le montant dans ce rapport. Elle conserve pourtant un ratio net/PNB très proche de celui du Burkina Faso. Un niveau ponctuel et une variation annuelle ne racontent donc pas la même chose.
Ce que mesure le ratio net/PNB, et ce qu’il laisse ouvert
Pour 100 FCFA de revenu bancaire, la filiale ivoirienne affiche environ 51,3 FCFA de résultat net, contre 39,7 au Bénin, 39,5 au Burkina Faso et 37,3 au Niger. Cet indicateur rapproche la taille du bénéfice de celle du revenu. Il ne mesure ni le rendement des fonds propres, ni la solidité prudentielle, ni la performance d’une action en Bourse.
Les structures de coûts, le provisionnement, la fiscalité et d’éventuels produits hors exploitation influencent cette conversion. Les rapports ne fournissent pas tous le même détail : attribuer chaque écart à l’efficacité de gestion serait excessif. La comparaison des encours de crédit demanderait également des références homogènes, certaines variations étant mesurées depuis décembre et d’autres sur un an.
Pour départager durablement ces trajectoires, les comptes annuels devront préciser la qualité des actifs et la rentabilité rapportée au capital engagé. Les résultats de BOA-Bénin illustrent déjà l’intérêt de suivre le risque derrière le revenu. Aucun de ces chiffres à neuf mois ne fixe le bénéfice annuel ou un dividende futur.
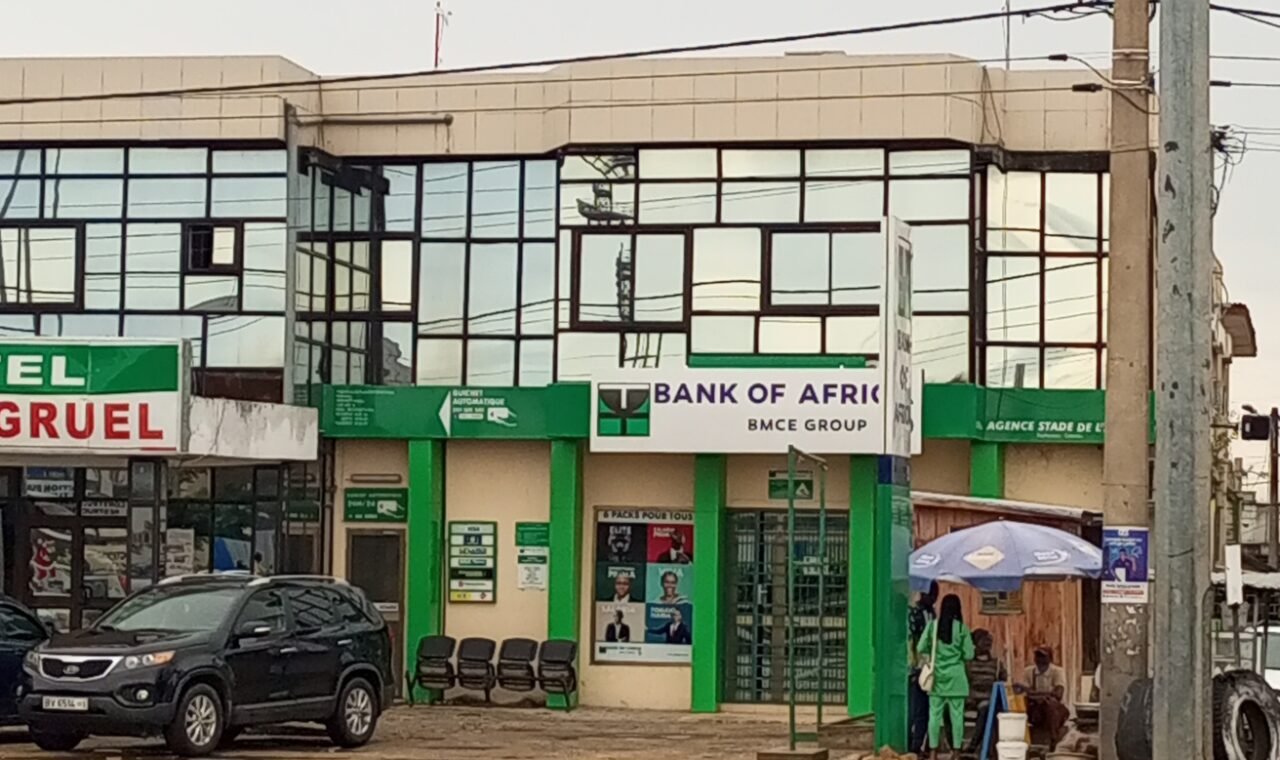
Photo d’archives : agence BOA-Bénin du Stade de l’Amitié à Cotonou, le 20 mai 2023. Crédit : Charbel1719 / Wikimedia Commons, CC BY-SA 4.0. Photographie non retouchée par ONLY BENKI.