Assurances : à Lomé, la FANAF remet l’encaissement des primes et la santé à l’épreuve
Du 2 au 5 novembre 2026, la FANAF réunit à Lomé les assureurs autour des primes impayées et de l’équilibre de la santé. Les enjeux pour les compagnies et les assurés.
À Lomé, les rencontres FANAF du 2 au 5 novembre 2026 placeront deux questions financières au centre des débats : comment encaisser réellement les primes et comment étendre l’assurance santé sans aggraver les déséquilibres techniques ? Les programmes annoncent des engagements professionnels et une feuille de route ; aucune nouvelle réforme n’est encore adoptée.
Par Nora Kémi
Vendre davantage de contrats ne suffit pas à renforcer un assureur. Encore faut-il que les primes entrent en trésorerie et que leur montant couvre durablement les prestations et les frais. Cette double exigence donne sa cohérence au rendez-vous de Lomé : la qualité de la croissance compte autant que son volume.
Les primes impayées, une fragilité de bilan
Le 12e Forum des marchés, organisé les 2 et 3 novembre avec l’Association professionnelle des sociétés d’assurances du Togo, reviendra sur l’application de l’article 13 du Code CIMA. Annoncé dès le 22 septembre, il examinera les difficultés d’encaissement quinze ans après la réforme de 2011.
La FANAF constate un relâchement de la discipline et le retour d’arriérés dont une partie devient irrécouvrable. L’enjeu économique est direct : une créance comptabilisée ne constitue pas une ressource disponible pour payer un sinistre. Si elle doit être dépréciée, elle fragilise aussi le résultat et les fonds propres. La conquête commerciale peut ainsi masquer une dégradation financière.
Les travaux prévus portent notamment sur un état des lieux des impayés, les relations entre assureurs et intermédiaires et un projet de charte d’encaissement. Ce programme ne vaut ni modification du Code CIMA ni entrée en vigueur de nouvelles sanctions.
En santé, financer la protection dans la durée
Le symposium des 4 et 5 novembre abordera l’assurance santé par ses conditions de viabilité : tarification, relations avec les prestataires, maîtrise de la fraude et échanges de données. Il vise une feuille de route pour 2027-2030, qui reste à discuter et à adopter.
Le tiers payant illustre la difficulté. Il facilite l’accès aux soins en évitant à l’assuré d’avancer certaines dépenses, mais organise aussi une chaîne de facturation et de règlement entre plusieurs acteurs. Sans contrôles cohérents, une croissance des actes facturés peut absorber les ressources supplémentaires apportées par les primes. L’analyse du risque doit donc accompagner l’élargissement de la couverture.
Ce que les dirigeants devront mesurer après Lomé
Pour apprécier les suites du rendez-vous, trois indicateurs seront particulièrement utiles : le délai réel d’encaissement, le poids des créances anciennes et l’évolution du coût des prestations par rapport aux primes. Ils permettent de distinguer une progression commerciale d’une amélioration durable du modèle.
Cette exigence prolonge le débat sur l’assurance inclusive engagé à Cotonou. Elle éclaire aussi les enjeux de distribution et de paiement numérique illustrés par Zen’App au Cameroun : simplifier la souscription constitue une étape ; garantir la traçabilité des paiements et la qualité des prestations en constitue une autre.
Pour les entreprises clientes et les ménages, l’enjeu sera la continuité effective de la protection. Pour les compagnies, ce sera la capacité à transformer les engagements annoncés en procédures vérifiables. Au 31 octobre, les rencontres sont à venir : leurs conclusions ne peuvent pas être présentées comme acquises.
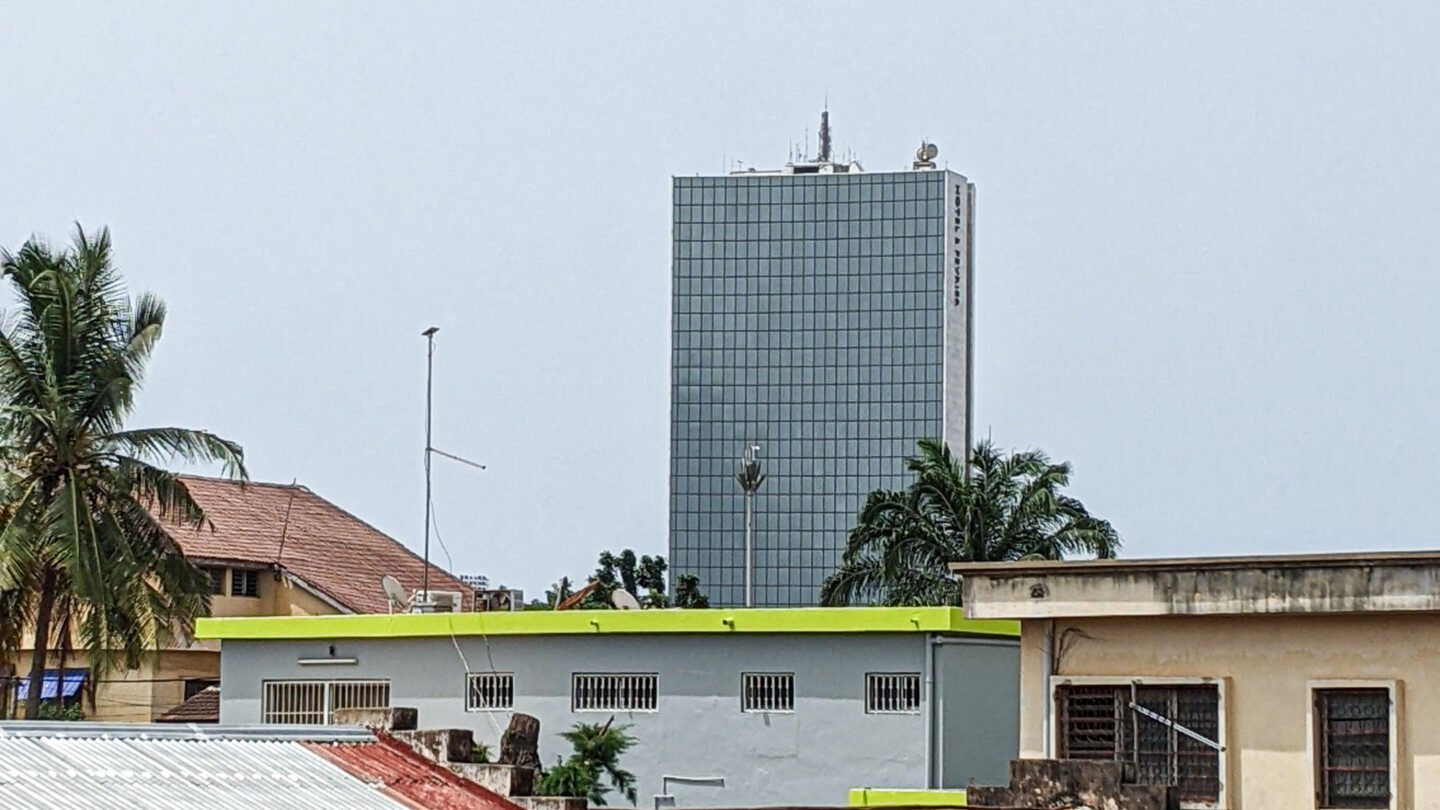
Photo à la une : hôtel 2 Février à Lomé, archive illustrative du 18 mars 2022. Pitamosiz / Wikimedia Commons, licence CC BY-SA 4.0. Original non modifié ; redimensionnement automatique par WordPress.
A lire aussi dans Assurances
Tout voir
AFC–Munich Re : un milliard de dollars de partage de risque pour financer le commerce africain
AFC et Munich Re mettent en place un programme de partage de risque de 1 milliard USD. Le dispositif couvre…
Cameroun : avec Zen’App, Zenithe Insurance relie assurance et Mobile Money
Zen’App associe devis, paiement Mobile Money et contrat numérique. Au Cameroun, Zenithe Insurance mise sur ce parcours pour élargir la…

Chanas Assurances : 13,27 milliards FCFA de capital visés, la SNH face à un choix financier déterminant
La restructuration financière de Chanas Assurances entre dans une phase décisive. L’assureur camerounais, qui prévoit de porter son capital social…