Paiement mobile : Konoom s’installe au Cameroun et renforce sa gouvernance avec l’entrée de Frank Nzouetom au Conseil d’administration
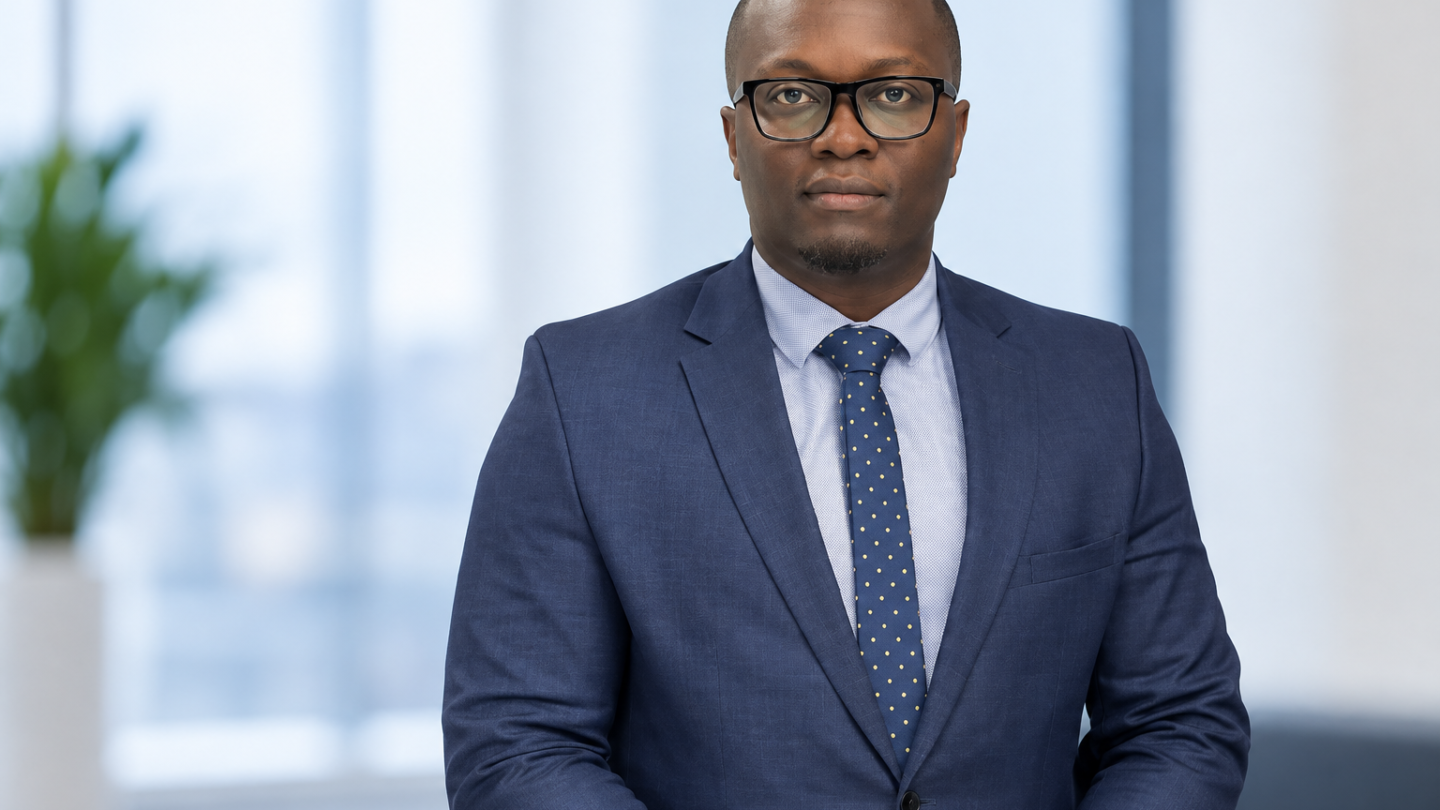
En moins d’un an, Konoom Mobile Money est passée d’un agrément historique au Tchad à une ambition régionale qui prend désormais forme au Cameroun. La fintech fondée par les banquiers Abakar Mahamat Adoum Fortey et Brahim Moussa Hassane vient d’obtenir l’autorisation d’exercer comme établissement de paiement sur le marché camerounais. Dans le même mouvement, Frank Nzouetom entre au Conseil d’administration de Konoom Mobile Money Cameroun, ajoutant une dimension de gouvernance technologique et de cybersécurité à cette nouvelle phase.
Le choix du Cameroun change cependant considérablement l’équation. Konoom ne pénètre pas simplement un deuxième marché : elle arrive dans le principal centre de paiements de la CEMAC et sur un terrain où Orange Money et MTN Mobile Money disposent déjà d’écosystèmes profondément installés.
Selon le rapport 2024 de la BEAC sur les services de paiement, le Cameroun concentrait 65,10 % du volume des opérations de paiement de la CEMAC, soit environ 2,55 milliards de transactions, et 56,95 % de leur valeur, à 104 198 milliards FCFA.
Pour Konoom, l’agrément constitue donc moins une arrivée qu’un droit d’entrer dans une compétition déjà structurée.
Du Tchad au Cameroun, la régionalisation commence
L’histoire récente de Konoom permet de mesurer la vitesse de cette expansion.
En octobre 2025, la société devenait le premier établissement de paiement détenu à 100 % par des intérêts tchadiens à recevoir un agrément dans le pays, après une décision de la COBAC. Ses fondateurs, Abakar Mahamat Adoum Fortey et Brahim Moussa Hassane, sont tous deux issus de l’univers bancaire et financier.
Son modèle repose sur plusieurs usages : transferts d’argent, paiements marchands, règlement de factures, impôts et taxes, avec des canaux allant de l’application mobile à l’USSD, au web et à WhatsApp.
L’entrée au Cameroun donne désormais une autre portée à cette stratégie. Elle signifie que Konoom commence à tester la reproductibilité de son modèle hors de son marché d’origine.
Et c’est probablement le véritable enjeu de cette opération.
Une fintech peut réussir à construire une offre nationale. Devenir un acteur régional suppose autre chose : capacité réglementaire, architecture technologique suffisamment robuste, gouvernance, sécurité, conformité et aptitude à bâtir un réseau de distribution dans plusieurs juridictions.
Le Cameroun, un marché immense mais déjà verrouillé
Le potentiel est considérable. Mais la taille du marché camerounais ne doit pas masquer son niveau de maturité.
Le mobile money domine déjà largement les usages numériques en CEMAC. À l’échelle régionale, il représentait 94,34 % du nombre total des opérations de paiement en 2024, selon les données tirées du rapport de la BEAC.
Plus révélateur encore, les paiements de biens et services réalisés à travers les plateformes de mobile money ont atteint 3 072 milliards FCFA dans la CEMAC en 2024, pour près de 1,5 milliard d’opérations.
Konoom arrive donc sur un marché où l’enjeu n’est plus de convaincre les Camerounais d’utiliser le paiement mobile. Il faudra les convaincre d’utiliser une plateforme supplémentaire.
C’est une différence fondamentale.
La bataille se jouera sur la distribution, les tarifs, l’expérience utilisateur, les paiements marchands, les services aux entreprises, mais aussi sur la capacité à créer des usages suffisamment différenciants pour gagner une place aux côtés des réseaux existants.
L’interopérabilité pourrait également modifier progressivement les rapports de force. Le GIMAC a traité plus de 11,21 millions de transactions de mobile money pour plus de 419 milliards FCFA en 2024, tandis que le corridor Cameroun-Gabon représentait à lui seul plus de la moitié des transactions transfrontalières intra-CEMAC en volume.
Pour une fintech qui revendique une ambition régionale, cette infrastructure compte autant que le marché domestique.
Frank Nzouetom, la gouvernance technologique entre au Conseil
C’est dans cette séquence que prend sens l’entrée de Frank Nzouetom au Conseil d’administration de Konoom Mobile Money Cameroun.
Son profil se situe à l’intersection de la technologie, de la gouvernance et de la sécurité des systèmes financiers. Consultant international, diplômé de l’ESIGELEC et passé par une formation à Harvard Business School, il travaille notamment sur la gouvernance technologique, la résilience numérique et les programmes de cybersécurité appliqués au secteur financier.
Cette compétence n’est pas périphérique dans un établissement de paiement.
Plus les volumes augmentent, plus les problématiques de cybersécurité, continuité d’activité, protection des données, fraude, conformité et résilience des infrastructures deviennent des questions de gouvernance, et non plus seulement des sujets techniques.
Son arrivée au Conseil intervient donc au moment où Konoom doit précisément passer d’une logique entrepreneuriale à celle d’un opérateur financier réglementé présent sur plusieurs marchés.
Après l’agrément, le test du marché
L’autorisation camerounaise ouvre la porte. Elle ne garantit ni l’adoption ni la rentabilité.
Les véritables indicateurs viendront avec le lancement commercial : nombre de comptes actifs, densité du réseau de distribution, volumes et valeurs des transactions, acquisition des marchands, coûts d’acquisition des utilisateurs et capacité à développer des services générateurs de revenus.
Konoom ne publie d’ailleurs pas encore de données suffisamment détaillées permettant d’évaluer isolément ses volumes de transactions au Tchad. Il serait donc prématuré de tirer de son premier marché des conclusions sur sa capacité à s’imposer au Cameroun.
Mais son passage du Tchad au Cameroun révèle déjà une dynamique plus large : l’émergence d’acteurs financiers numériques africains qui cherchent à construire leur croissance à l’échelle de la CEMAC plutôt qu’à l’intérieur d’une seule frontière nationale.
Pour Konoom, le Cameroun sera le premier véritable test de cette ambition.
Car après avoir obtenu le droit d’opérer, il reste désormais l’étape la plus difficile : prendre une place dans l’un des marchés de paiement les plus actifs d’Afrique centrale face à des opérateurs déjà dominants.
Patrick Tchounjo
A lire aussi dans Fintech
Tout voir
SAMIR Money parmi les 24 API homologuées : le fintech sénégalais entre dans l’infrastructure du paiement instantané de l’UEMOA
Dans la transformation numérique des paiements en Afrique de l’Ouest, la prochaine rupture ne se jouera pas seulement dans les…
Mouhamed Ndoye et Makhtar Diop propulsent Tanel dans une nouvelle phase de croissance aux côtés d’Alan
L’opération dépasse largement le rachat d’une startup sénégalaise. En acquérant Tanel, fondée en 2021 à Dakar par Mouhamed Ndoye et…
Paiements instantanés : avec 24 institutions, le Sénégal prend une longueur d’avance dans l’UEMOA
Le Sénégal vient de prendre une avance étroite, mais stratégiquement significative, dans la transformation des paiements en Afrique de l’Ouest.…