Sénégal : assurer les marchés commence par maîtriser le risque d’incendie
L’atelier ESAMS du 29 octobre examine l’assurabilité des marchés sénégalais. Prévention, valeur des stocks et garanties : les conditions d’une protection durable.
La restitution de l’Enquête nationale sur l’assurabilité des marchés du Sénégal, organisée le 29 octobre 2026 à Saly, replace la prévention au cœur de la protection des commerçants. L’enjeu dépasse la vente de contrats : rendre les risques mesurables, les primes soutenables et l’indemnisation effective.
Par Nora Kémi
Lorsqu’un incendie détruit un stock, le commerçant perd à la fois une marchandise et la capacité de poursuivre ses ventes. Le financement de la reprise dépend alors des ressources disponibles après le sinistre. L’assurance peut organiser cette protection à l’avance, mais seulement si le risque, les biens et les responsabilités sont suffisamment définis.
L’atelier du 29 octobre, porté par l’Observatoire de la qualité des services financiers et la Direction des assurances, examine les conditions d’une couverture durable des marchés. Il s’agit d’un travail de restitution et de validation, pas de l’annonce d’une assurance déjà accessible à tous les commerçants.
La mise aux normes fait partie de l’équation financière
La démarche ESAMS associe diagnostic des incendies, cartographie des risques, mesures de mise aux normes et évaluation des besoins de financement. Ces axes figurent dans la présentation institutionnelle de l’enquête par l’OQSF.
Ce travail répond à une contrainte économique : un contrat ne réduit pas, à lui seul, la probabilité d’un incendie. Des mesures de prévention peuvent diminuer les pertes attendues ; encore faut-il déterminer leur coût, leur financement et leur entretien. Pour les gestionnaires de marchés et les collectivités, la protection commence donc aussi dans l’organisation des lieux.
La valeur assurée conditionne la protection réelle
Pour le commerçant, le montant de la prime ne suffit pas à apprécier un contrat. Il faut également examiner quels biens sont couverts, pour quelle valeur, avec quelles limites et quels justificatifs en cas de dommage.
L’article 31 du Code CIMA rappelle le caractère indemnitaire de l’assurance de biens : l’indemnité ne peut excéder leur valeur au moment du sinistre. Le contrat peut aussi laisser une part de la perte à la charge de l’assuré. L’article 35 relatif à la sous-assurance prévoit, sauf convention contraire, une réduction proportionnelle lorsque la valeur du bien dépasse la somme garantie.
La qualité de l’inventaire et l’actualisation des stocks deviennent ainsi des questions de protection financière. Une cotisation plus faible peut correspondre à une garantie plus étroite ; la comparaison doit porter sur l’ensemble du contrat.
Passer de la mobilisation publique à un dispositif durable
La réflexion sénégalaise cherche aussi à réduire la dépendance aux aides publiques après sinistre. Cette ambition suppose de préciser qui souscrit, qui paie, comment les risques sont regroupés et comment les indemnisations sont instruites.
Elle rejoint les enjeux de discipline financière abordés lors des rencontres FANAF de Lomé. Elle complète également la lecture de l’inclusion financière dans l’UEMOA : accéder à un service ne dit pas encore si sa couverture répond au besoin économique.
Aucun tarif, calendrier de commercialisation ou nombre de marchés effectivement assurés n’est établi par les éléments consultés. Les prochains jalons utiles seront les conditions techniques retenues, les financements de prévention et les contrats réellement proposés.
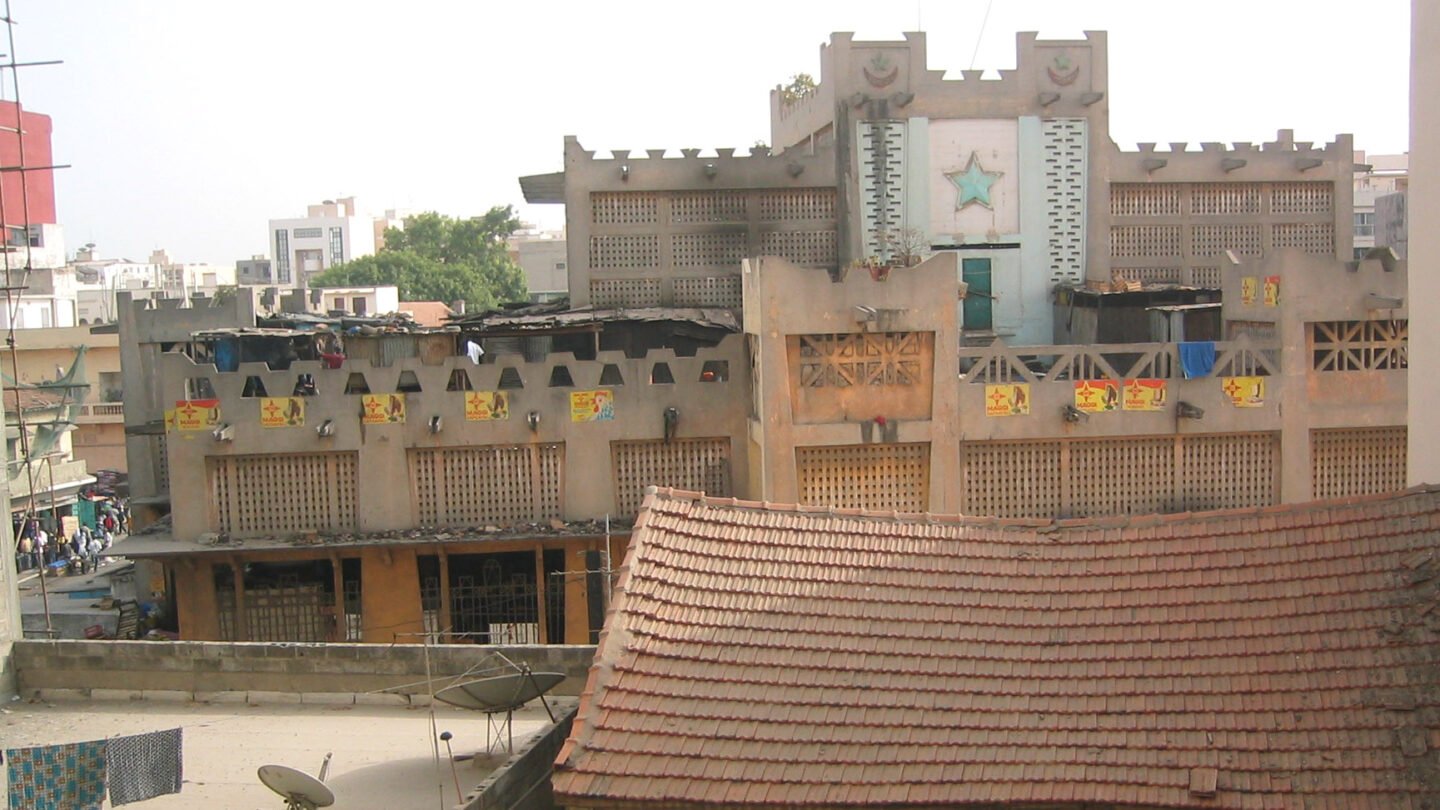
Photo d’archives : marché Sandaga à Dakar, janvier 2007. Ji-Elle / Wikimedia Commons, domaine public. Elle ne documente ni l’état actuel du marché ni l’enquête ESAMS 2026.
A lire aussi dans Inclusion Financière
Tout voir
UEMOA : l’inclusion financière atteint 76,1 %, loin de la seule bancarisation
Le rapport BCEAO publié le 26 octobre porte l’inclusion financière à 76,1 % en 2025. Monnaie électronique, bancarisation et écarts…
Bénin : Bloomfield relève la note souveraine à AA-, le vrai enjeu se joue désormais sur le coût du capital
Le Bénin franchit un nouveau seuil dans l’évaluation de son risque souverain. Le 15 septembre 2026, Bloomfield Investment Corporation a…

Sophia Zaidi, Viviane Ondoua Biwolé, Jean-Claude Ebe Evina, Mandaw Kandji : le quatuor qui doit crédibiliser les premières notes de GIC Rating
L’agrément était une étape. La crédibilité sera la véritable bataille. Un mois après avoir obtenu, le 7 août 2026, l’autorisation…