Guinée : Proparco prête 5 millions d’euros à SOGUIPAL pour financer sa montée en capacité
Le prêt de Proparco soutient un programme de 7,2 millions d’euros chez SOGUIPAL. L’enjeu associe extension industrielle, fonds de roulement et maîtrise des risques opérationnels.
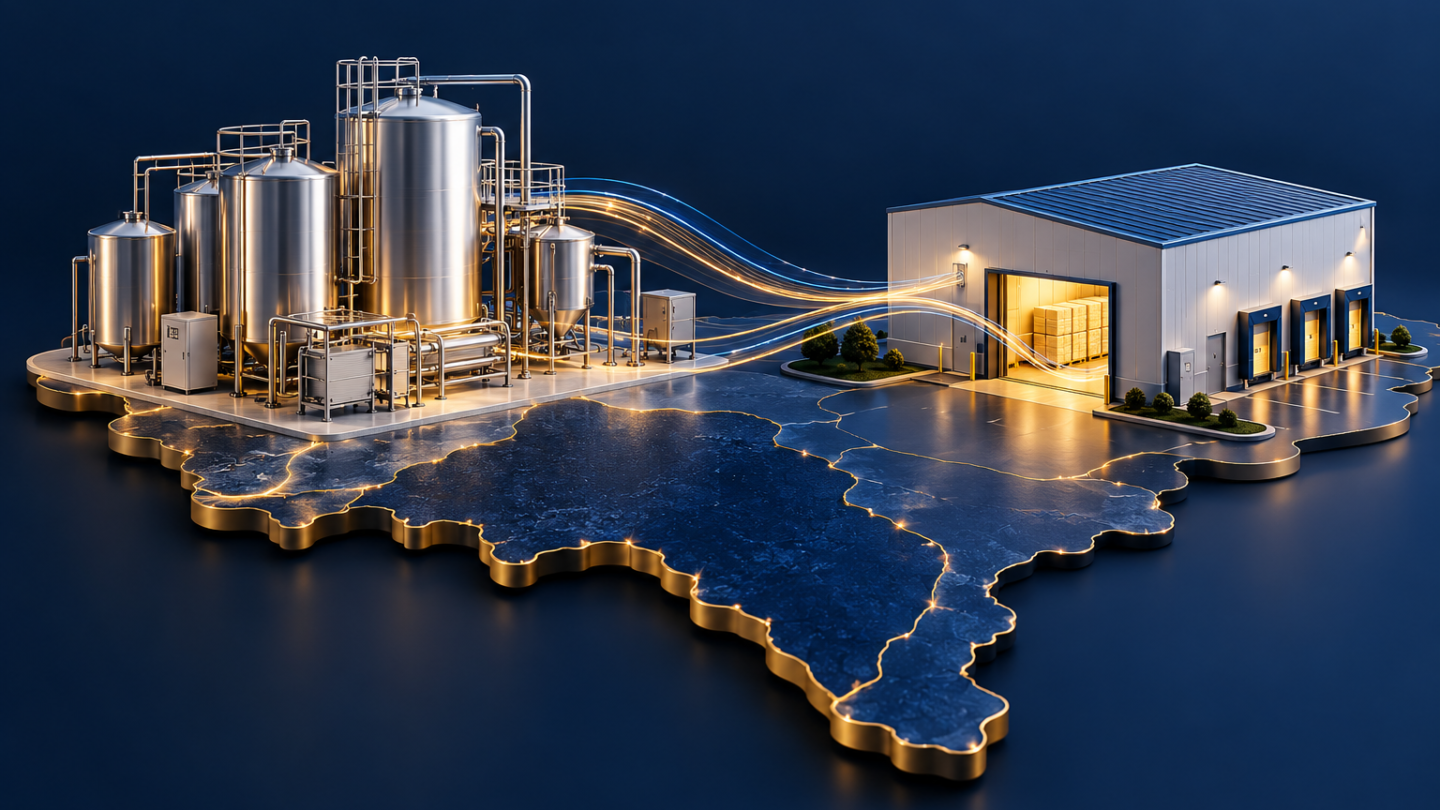
Proparco a annoncé le 28 octobre 2026 un prêt de 5 millions d’euros à SOGUIPAL, en Guinée, dans le cadre d’un programme d’investissement de 7,2 millions d’euros. Le financement accompagne l’extension de l’unité de yaourt de Coyah et le besoin en fonds de roulement associé. L’objectif industriel annoncé est de porter la capacité quotidienne à 15 tonnes.
Illustration générée par IA pour ONLY BENKI. Composition conceptuelle ne représentant pas les installations de SOGUIPAL.
Acheter une nouvelle ligne de production ne suffit pas à financer sa croissance. Il faut également payer les approvisionnements, constituer des stocks, conditionner les produits et attendre l’encaissement des ventes. L’intérêt financier du dossier SOGUIPAL se situe dans cette continuité : relier l’investissement matériel à la trésorerie nécessaire pour le faire fonctionner.
Un prêt intégré à un programme plus large
Les 5 millions d’euros représentent environ 69 % du programme annoncé de 7,2 millions, par simple rapport entre les deux montants. La présentation officielle de Proparco ne détaille pas le taux du prêt, sa durée, ses garanties ni le calendrier de ses décaissements. Elle ne permet pas davantage d’attribuer précisément le financement du solde à des actionnaires ou à d’autres prêteurs.
Ces paramètres conditionnent pourtant l’analyse du montage. Une entreprise peut disposer d’un investissement rentable à terme et subir une tension de liquidité si les remboursements commencent avant que l’activité supplémentaire génère assez de trésorerie. L’adéquation entre échéancier de dette et montée en charge constitue donc un point d’attention distinct du montant accordé.
Le fonds de roulement, deuxième composante de l’expansion
La nouvelle ligne doit ajouter six tonnes de capacité par jour. Cette augmentation décrit un potentiel industriel ; elle ne donne ni le volume effectivement vendu ni le chiffre d’affaires supplémentaire déjà réalisé. Pour le financement du développement, la différence est décisive : les retombées attendues doivent ensuite être confrontées à l’exploitation réelle.
Une production accrue immobilise généralement davantage de ressources avant la vente. Le financement du besoin en fonds de roulement aide à couvrir ce décalage. Il ne remplace toutefois pas la discipline commerciale : rotation des stocks, délais accordés aux distributeurs et recouvrement des créances déterminent la vitesse à laquelle l’entreprise retrouve ses liquidités.
La qualité opérationnelle protège aussi le financement
Proparco prévoit un accompagnement technique sur la qualité, l’hygiène, la sécurité et l’environnement. Dans une activité de produits frais, la maîtrise des opérations concerne directement le risque financier. Des pertes de marchandises ou une interruption de conservation peuvent réduire les recettes alors que les échéances de crédit subsistent. L’assistance technique complète ainsi le prêt sans supprimer le risque d’exécution.
Ce financement direct d’entreprise se distingue de la mobilisation de l’épargne pour le financement public en Guinée. Il rejoint en revanche la question posée par le financement bancaire du projet cimentier SC CAM à Kribi : comment transformer une capacité industrielle en flux de trésorerie durables ? Pour SOGUIPAL, le suivi devra porter sur les volumes commercialisés, les encaissements et la continuité de l’exploitation, au-delà du seul équipement financé.
Par Nora Kémi
A lire aussi dans Finance de développement
Tout voir
BAD : une nouvelle obligation sociale de 2 milliards HKD à Hong Kong
La BAD a fixé le 28 octobre une émission sociale de 2 milliards de dollars hongkongais à cinq ans. Décryptage…
UEMOA : 157,5 milliards FCFA de la BOAD pour sécuriser énergie, alimentation et production
La Banque ouest-africaine de développement (BOAD) vient d’approuver 157,5 milliards FCFA de nouveaux financements au profit de six économies de…
Ecobank engage 2,6 milliards USD : les femmes entrepreneures et l’agrobusiness au cœur de sa stratégie d’ici 2030
Ecobank veut porter à 2,6 milliards de dollars, soit environ 1 450 milliards de FCFA, ses encours de crédits consacrés…